Debitum publica un XIRR histórico del 14,83 %, con el capital comprometido hasta el vencimiento en sus emisiones clásicas. Su producto Flow admite solicitudes de retirada desde septiembre. La cuenta principal de Monefit tiene una TAE estimada del 7,5 % y retiradas más flexibles, con límites y plazos. Debitum opera con licencia MiFID II y participa en el sistema letón de indemnización de inversores; Monefit indica que SmartSaver no es un banco ni emite valores. Comparamos ambas en seis rondas.
El veredicto en 30 segundos
No hay un ganador absoluto. Hay dos productos con lógicas opuestas.
Debitum financia préstamos a empresas mediante valores (ABS y Notes) y publica una rentabilidad bastante mayor. A cambio, en las emisiones clásicas el capital queda comprometido hasta el vencimiento y no hay mercado secundario para venderlas antes. Desde septiembre, el producto Flow permite pedir una retirada anticipada, sujeta a la liquidez disponible.
Monefit coloca tu dinero en la cartera de créditos al consumo del grupo Creditstar y permite retirar con rapidez dentro de unos límites. A cambio, la rentabilidad estimada se sitúa en torno a la mitad del XIRR histórico de Debitum. Monefit aclara que SmartSaver no es un banco ni emite valores, y que tu capital no está cubierto por la garantía de depósitos.
Estas son las seis rondas resumidas.
Debitum | Monefit | |
|---|---|---|
| Rentabilidad publicada | 14,83 % anual (XIRR histórico) | TAE estimada del 7,5 % (hasta 10,52 % en Vaults) |
| Liquidez | Emisiones de 1 a 36 meses; Flow admite solicitudes de retirada | Hasta 1.000 € por mes natural, normalmente en minutos; el resto, hasta 10 días hábiles |
| Supervisión | MiFID II, Banco de Letonia | Según Monefit, SmartSaver no es un banco ni emite valores |
| Compensación al inversor | Sistema letón: hasta 20.000 €, con condiciones | Sin cobertura, según su declaración de riesgos |
| Garantía sobre el activo | Colateral y recompra del originador, según emisión | Diversificación y derecho de Monefit a recomprar o sustituir créditos |
| Años de recorrido | Licencia desde 2021 | Desde finales de 2022 |
| Importe mínimo | Saldo mínimo de 10 €, según Debitum | 10 € de entrada, 100 € por Vault |
| Bonus de bienvenida | 1 % de cashback con nuestro enlace, 30 días | 0,25 % propio de Monefit, 90 días |
Consejo: desplázate en horizontal para ver todas las columnas
Ronda 1: rentabilidad
Aquí la distancia entre ambas es amplia, y no hace falta interpretarla.
Debitum publica un XIRR histórico del 14,83 % para el conjunto de la plataforma. Los tipos de las emisiones dependen de cada originador: Debitum indica un rango habitual del 8 % al 15 % anual. A ello se añade el programa de fidelización, que puede aportar hasta 2 puntos porcentuales anuales según tu nivel.
Monefit ordena su oferta en dos niveles. La cuenta principal tiene una TAE estimada del 7,5 %, con rendimientos abonados a diario. Los Vaults suben a una TAE estimada del 9,42 % a doce meses y del 10,52 % a veinticuatro, con una tasa intermedia que varía según la fecha elegida.
Un detalle a tener en cuenta: el escalón de dieciocho meses de Monefit ya no figura en su oferta actual. Quedan dos plazos predefinidos y la fecha libre.
Punto para Debitum. Sale bien parado: publica casi el doble de rentabilidad en la comparación directa, y la diferencia se mantiene incluso frente al Vault de veinticuatro meses. Son cifras de distinta naturaleza, un histórico frente a una estimación, y lo decisivo es lo que se paga por ello. De eso trata la ronda siguiente.
Ronda 2: liquidez
La rentabilidad de la ronda anterior tiene un precio, y se ve aquí.
En Debitum las emisiones clásicas tienen plazos de uno a treinta y seis meses y durante ese periodo el capital queda comprometido. Cobras intereses con la frecuencia de cada emisión, y en algunas también amortizaciones parciales. Según Debitum, no hay mercado secundario para esas emisiones. Los reembolsos anticipados pueden producirse si un originador, un prestatario o un emisor devuelve antes de tiempo, pero no los decides tú.
Desde septiembre de 2026, Debitum ofrece además Debitum Flow. Son Notes a cinco años con un 8 % anual e intereses diarios, y puedes invertir de 10 € a 5.000 € por Note, sin comisiones de salida. Puedes solicitar una retirada antes del vencimiento. Las solicitudes se procesan por orden de llegada: hasta 1.000 € pueden tramitarse normalmente al día hábil siguiente y el límite semanal es de 5.000 €. Debitum aclara que el reembolso anticipado depende de la liquidez disponible, que puede tardar más de lo esperado y que tu inversión puede permanecer hasta el vencimiento.
En Monefit el planteamiento es otro. De la cuenta principal salen hasta 1.000 € al mes con retirada rápida, normalmente en minutos. Por encima de esa cifra se aplica el plazo estándar de hasta diez días hábiles. Esa flexibilidad tiene condiciones. Según las condiciones de uso de Monefit, el pago de una retirada depende de que otros usuarios compren tus créditos o de que haya fondos suficientes. Si faltan fondos, los pagos pueden suspenderse o hacerse de forma parcial y proporcional. Los Vaults sí funcionan a plazo fijo. Si sales antes, esperas treinta días. Según el centro de ayuda de Monefit, pierdes todos los rendimientos acumulados. Las condiciones de los Vaults (cláusula 2.8) se refieren solo al rendimiento adicional, así que los dos textos no coinciden.
Punto para Monefit. Su cuenta principal ofrece mayor flexibilidad de retirada. En las emisiones clásicas de Debitum el capital sigue comprometido hasta el vencimiento, y Flow solo atenúa esa rigidez dentro de sus límites.
Esa liquidez operativa no convierte ninguno de los productos en un depósito bancario. La documentación de ambas plataformas no los sitúa bajo la cobertura del Fondo de Garantía de Depósitos (FGD).
Ronda 3: regulación y protección del inversor
Esta es la ronda donde la diferencia deja de ser de matiz.
Debitum opera como empresa de servicios de inversión con licencia del Banco de Letonia desde el 21 de septiembre de 2021. Está sujeta a la directiva MiFID II, con auditorías externas y presentación periódica de informes. Es miembro del sistema letón de indemnización de los inversores, que aplica la Directiva 97/9/CE. Si la plataforma no puede cumplir sus obligaciones con el inversor, la compensación alcanza un máximo de 20.000 € por inversor, con independencia del número de cuentas. No cubre pérdidas por impago de préstamos ni por cambios de precio, y excluye a los inversores profesionales. La ficha de protección aclara además que no se aplica a las inversiones en créditos formalizadas mediante contrato de cesión. En España, el Fondo General de Garantía de Inversiones (FOGAIN) funciona de forma análoga, pero su límite es de 100.000 € por inversor y se aplica solo a clientes de empresas adheridas. No protege a los clientes de Debitum. Los fondos de los clientes se mantienen en cuentas separadas del patrimonio de la sociedad.
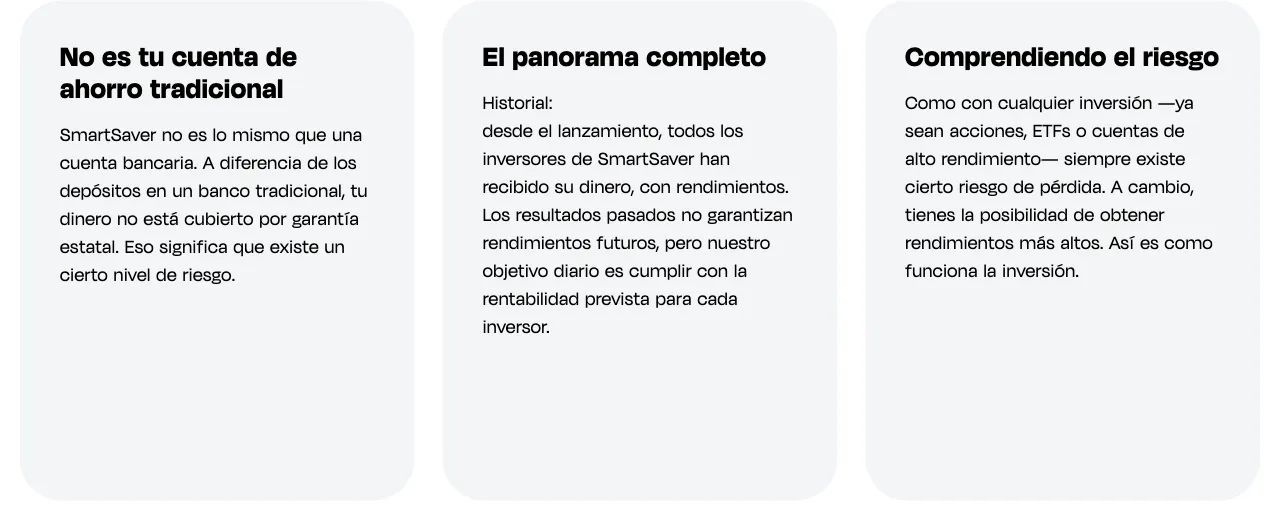
Monefit, en cambio, indica en su declaración de riesgos que tu inversión no está cubierta por los sistemas de garantía de depósitos (Directiva 2014/49/UE) ni por los de compensación a inversores (Directiva 97/9/CE). Añade que las inversiones se realizan sin folleto registrado ante una autoridad reguladora. Las licencias de crédito al consumo pertenecen a las filiales prestamistas del grupo Creditstar; según el informe anual del grupo, en España la legislación no exige licencia. Esa supervisión se refiere a la actividad de crédito al consumo y no sustituye a la garantía de depósitos ni a la compensación a inversores, que Monefit indica que SmartSaver no tiene.
Punto para Debitum en este apartado. Aun así, conviene no darle más alcance del que tiene: esa compensación cubre la insolvencia de la plataforma, no el impago de los préstamos en los que has invertido. Ninguna de las dos ofrece garantía de depósitos como una cuenta corriente.
El análisis completo de las capas de protección de Debitum está en nuestro artículo sobre su seguridad.
Ronda 4: modelo de negocio y garantías
Detrás de cada plataforma hay un negocio distinto, y de ahí salen las garantías que ofrecen.
Debitum: préstamos a empresas con colateral. Financias créditos a empresas mediante valores (ABS y Notes). Según Debitum, las garantías más frecuentes son prendas comerciales, hipotecas y derechos de cobro, pero varían por emisión. Un ejemplo es LFDF II, uno de los emisores de Notes: su folleto de base indica que su colateral no incluye una hipoteca sobre la cartera de terrenos. Según Debitum, los originadores retienen una parte de cada activo: el 10 % en su página de registro y del 10 % al 30 % en su programa ProtectionPlus; en alguna ficha figura «No aplica». Las emisiones llevan además una obligación de recompra (en las Notes, una obligación de amortización del emisor). Según el centro de ayuda de Debitum, el originador recompra el préstamo cuando acumula el retraso fijado para esa emisión, que varía según el socio. Esa protección vale lo que valga la solvencia del originador o del emisor, y las condiciones exactas constan en la documentación de cada oferta. Debitum describe además una diligencia debida de cuatro pasos sobre los originadores: controles de incorporación, calificación crediticia, autorización regulatoria y seguimiento trimestral.
Monefit: cartera de consumo diversificada. Tu dinero entra en el conjunto del crédito al consumo de Creditstar en ocho países. El límite por préstamo individual es de 15.000 €, lo que, de entrada, ya reparte el riesgo. La documentación de Monefit no recoge un colateral específico para tu inversión. Según la cláusula 5.8 de sus condiciones de uso, si el préstamo subyacente a un crédito entra en impago, Monefit tiene derecho a recomprarlo y sustituirlo por créditos equivalentes. Si no hay sustitutos, te paga el precio de reventa. No es una obligación de un originador a tu favor. La diversificación distribuye la exposición, pero no garantiza la recuperación del capital.
Punto para Debitum. Documenta colateral y recompra por emisión, con las salvedades de cada oferta. Monefit describe la cartera agregada, pero no asigna esas mismas garantías a cada inversión.
Cómo funciona la estructura de valores respaldados por activos, con ejemplos, lo desglosamos en Debitum: cómo funciona.
Ronda 5: historial y solidez
Desde 2021 frente a finales de 2022. La diferencia de recorrido sigue siendo relevante en este sector.
Debitum lleva unos cinco años operando. En ese tiempo, según la plataforma, el 99,12 % de las inversiones se ha devuelto o va según lo previsto. El 0,88 % restante corresponde a activos reestructurados de prestatarios ucranianos, una categoría que la propia plataforma desglosa por separado. Además, según su informe anual de 2025, el 2,39 % de los reembolsos llegó con retraso (7,10 % en 2024). Ese historial no garantiza el comportamiento de futuras inversiones. En cifras acumuladas, según la plataforma: más de 226 millones de euros invertidos, más de 154 millones de capital ya devuelto y más de 35.000 inversores registrados. En 2025 la sociedad declaró un beneficio de unos 507.000 €, casi cinco veces los 104.000 € del año anterior.
Monefit existe desde finales de 2022. Según su página de transparencia, el 100 % de las solicitudes de retirada se ha pagado a tiempo; la propia plataforma lo presenta como historial, no como promesa. Sus números públicos hablan de más de 48.000 inversores, más de 450 millones invertidos y 29,8 millones pagados en rendimiento, con fecha del 1 de julio de 2026. El informe anual de Creditstar habla de cerca de 30.000 inversores verificados a cierre de 2025.
A esto se suma el grupo que hay detrás, que merece una mirada propia. Creditstar opera desde 2006 y está auditado por KPMG Baltics. En 2025 ganó 13,465 millones de euros, frente a 7,244 millones el año anterior. En paralelo, según nuestro cálculo a partir de sus cuentas, su ratio de fondos propios bajó del 19,2 % al 15,6 % del balance y el apalancamiento subió de 4,11 a 4,86 veces. Crecimiento y endeudamiento avanzan juntos, y ese es el punto que conviene vigilar cada año.
Punto para Debitum por recorrido y por transparencia del dato de impago. Monefit compensa con un grupo matriz de veinte años y beneficios al alza.
Ronda 6: comodidad y mínimos
En esta ronda la balanza se inclina claramente al otro lado.
En Debitum eliges tú. Revisas cada emisión, su originador, su calificación, su plazo y su garantía, y decides dónde entra tu dinero. Hay inversión automática para delegarlo, pero el producto está pensado para quien quiere revisar cada emisión. Según Debitum, el saldo mínimo es de 10 €, con importes rápidos de 10, 50 y 100 €. El ingreso y la retirada de saldo libre no llevan comisión, y esas retiradas se tramitan normalmente en tres días hábiles.
En Monefit la gestión está más automatizada. La documentación del producto no muestra listados ni calificaciones de préstamos individuales. La cuenta principal admite aportaciones desde 10 € y cada Vault desde 100 €. Hay aplicación para Android y para iPhone; primero te registras y verificas tu identidad en la web. Los movimientos con tarjeta o Apple Pay llevan una comisión del 1 % tanto al ingresar como al retirar, salvo en los siete primeros días desde la verificación. Por transferencia bancaria no se paga nada.
Punto para Monefit. Su panel resulta más intuitivo y, si prefieres una gestión automatizada, funciona bien desde el primer día. Debitum queda por debajo de Monefit en comodidad, aunque a cambio te deja decidir.
El recorrido completo de alta en Debitum está en nuestra guía paso a paso.
Los bonus de bienvenida de cada plataforma
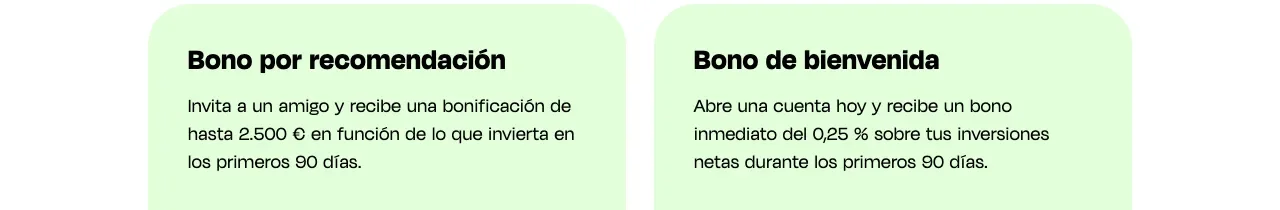
Debitum tiene un cashback activo a través de nuestro enlace y Monefit su propio bonus de bienvenida, y funcionan de forma distinta.
Debitum: 1 % de cashback sobre lo que inviertas durante tus primeros 30 días, frente al 0,25 % de Monefit. El plazo es bastante más corto. A eso se suma el programa de fidelización de la plataforma. El bonus de fidelidad, de hasta el 2 % anual, se aplica a las inversiones nuevas mientras mantengas tu nivel. Tu nivel depende de tus inversiones activas o de los amigos que invites. Desde el nivel Inversor recibes además un reembolso trimestral del 1 % (hasta 100 €) sobre los depósitos netos nuevos.
Monefit: bonus de bienvenida del 0,25 % sobre tus aportaciones netas de los primeros 90 días. El tope depende del documento: 625 € por bonus según las condiciones de los bonus (PDF), y hasta 1.250 € según el centro de ayuda de Monefit. El plazo es tres veces más largo, lo que permite ir aportando por tramos. La contrapartida es que el bonus queda bloqueado 90 días y se recalcula a la baja si retiras dinero durante ese periodo.
En la captura, la tarjeta de la izquierda es otro programa: el bonus por recomendación de Monefit, de hasta 2.500 € según su web. No forma parte del bonus de bienvenida ni de sus topes.
El detalle de las campañas de Debitum y de los niveles de fidelización está en nuestro artículo sobre el código promocional de Debitum.
1 % de cashback sobre tus inversiones de los primeros 30 días. Capital en riesgo.
Fiscalidad en España: dos caminos distintos
Los intereses de préstamos y cuentas suelen ser rendimientos del capital mobiliario y van a la base del ahorro del IRPF. Cómo encaja cada producto en tu caso, consúltalo con un asesor fiscal. En territorio común, la escala vigente desde 2025 es la misma para ambos:
Tipo IRPF | |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Consejo: desplázate en horizontal para ver todas las columnas
Lo decisivo es la retención. Según Debitum, la plataforma retiene un 5 % en origen a los inversores de la UE y del EEE y lo descuenta antes de abonarte el interés, también del bonus. Cada año puedes descargar en Mi saldo un extracto con el impuesto retenido. El convenio entre España y Letonia, en vigor desde el 14 de diciembre de 2004, limita la retención en origen de los intereses al 10 % del importe bruto. Permite además deducir en España el impuesto pagado en Letonia, con el límite de la cuota española que corresponde a esa renta. Cómo declararlo en tu caso conviene confirmarlo con la Agencia Tributaria o con un asesor. Según Monefit, la plataforma no practica retención: abona los rendimientos sin deducciones y los impuestos corren por tu cuenta.
A esto se suma el Modelo 720, que se presenta del 1 de enero al 31 de marzo y tiene un límite de 50.000 € por bloque. La Dirección General de Tributos ha tratado las plataformas de préstamos en varias consultas vinculantes (por ejemplo, la V0453-21 y la V0993-26). Según ellas, la participación en un préstamo a través de una plataforma extranjera no se declara mientras no esté representada por valores. Si se instrumenta mediante valores, puede entrar en el bloque de valores. El efectivo sin invertir se computa como saldo de una cuenta en el extranjero. Que tus saldos entren en algún bloque depende de tu caso: consulta con un asesor fiscal.
Para quién encaja cada plataforma
Después de seis rondas, el marcador no decide nada por sí solo. Lo que decide es para qué está construido cada producto.
Debitum combina una rentabilidad publicada más alta con plazos de uno a treinta y seis meses en sus emisiones clásicas. El capital permanece comprometido hasta el vencimiento, y Flow solo permite solicitar retiradas dentro de sus límites. A cambio, opera bajo MiFID II y las garantías y la recompra constan en la documentación de cada emisión.
La cuenta principal de Monefit prioriza la flexibilidad operativa. Ofrece una TAE estimada del 7,5 % y retiradas rápidas de hasta 1.000 € por mes natural, según el proveedor y sujetas a los fondos disponibles. Tu capital no está cubierto por ninguna garantía de depósitos ni de compensación a inversores. Ninguna de las dos elimina el riesgo de pérdida: puedes perder parte o la totalidad del capital.
Puedes mantener cuentas en las dos plataformas, aunque el riesgo de crédito, de plataforma y de concentración sigue ahí. La diferencia central sigue siendo la misma: en las emisiones clásicas de Debitum aceptas un vencimiento, mientras que la cuenta principal de Monefit permite mayor flexibilidad de retirada.
Las condiciones del cashback de bienvenida de Debitum las detallamos en nuestro artículo de código promocional.
1 % de cashback durante los primeros 30 días. Capital en riesgo.
Si quieres profundizar, tienes el análisis completo en Debitum opiniones y una revisión de los errores de principiante. Del lado de Monefit, el registro paso a paso muestra la plataforma por dentro y en Monefit vs Bondora Go & Grow la enfrentamos con la veterana estonia.
Si prefieres verlo en pantalla, aquí está nuestro vídeo sobre el tema, anterior a esta actualización. Si algo difiere, valen las cifras y condiciones de este artículo:
Preguntas frecuentes
Podría interesarte también
Debitum Investments opiniones 2026
Análisis completo: rentabilidad, licencia MiFID II, garantías y fiscalidad en España.
Monefit SmartSaver paso a paso
Registro, verificación, primer ingreso, Vaults y retiradas paso a paso.
Cómo invertir en Debitum paso a paso
Registro, verificación, ingreso y primera emisión paso a paso.
Debitum código promocional 2026
El cashback de bienvenida y el programa de fidelización de Debitum.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.