Debitum Flow está disponible desde el 11 de septiembre de 2026 y ofrece 8 % anual con intereses diarios, sin comisiones de salida y con la opción de solicitar una retirada antes del vencimiento. Leímos la página oficial, el centro de ayuda y los dos folletos base. Explicamos qué significan los límites en la práctica, cómo funciona la cola de espera y en qué punto la letra pequeña matiza el mensaje comercial.
Qué es Debitum Flow
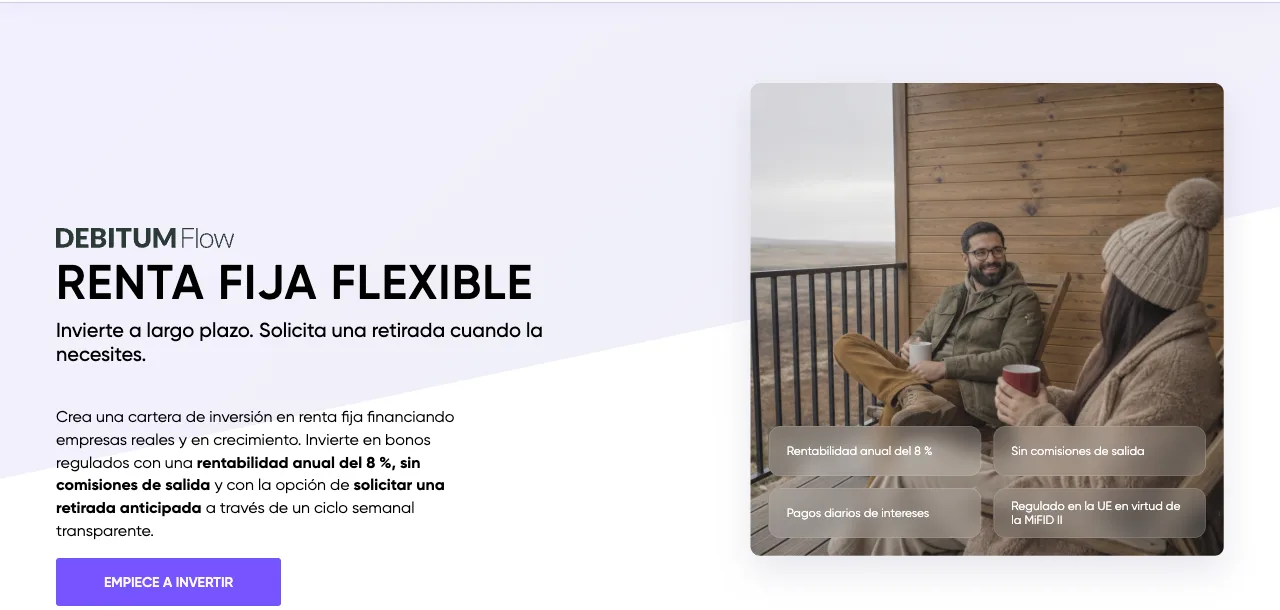
Debitum Flow es una inversión de renta fija al 8 % anual en la que puedes solicitar una retirada antes del vencimiento. Está disponible desde el 11 de septiembre de 2026.
La diferencia con la inversión clásica de Debitum es de fondo. En la clásica eliges tú cada operación y controlas tu diversificación. En Flow inviertes en bonos respaldados por activos que selecciona Debitum. Cada uno es un valor regulado con su propio ISIN, emitido bajo un folleto base y comercializado al amparo de una licencia supervisada por el Latvijas Banka. Analizamos el funcionamiento completo de la plataforma en Debitum opiniones.
El tipo de interés está fijado de antemano y no fluctúa con el mercado. Los intereses, según Debitum, no solo se devengan, sino que se abonan a diario.
Un apunte que conviene aclarar cuanto antes: Flow es un producto propio con sus propios bonos. No es un mercado secundario para tus inversiones ABS existentes. Si tienes inversiones ABS clásicas, Flow no te ayuda a salir antes.
Los datos clave de un vistazo
La casa publica las condiciones completas en su página en español, de forma ordenada y sin rodeos. Las contrastamos con el centro de ayuda, donde la letra pequeña aparece con más precisión.
Valor | Qué significa en la práctica | |
|---|---|---|
| Rentabilidad | 8 % anual | Tipo fijo, no fluctúa con el mercado |
| Pago de intereses | diario | Se abona de verdad, no solo se devenga |
| Vencimiento | 5 años | Flow es, en el fondo, una inversión a largo plazo |
| Inversión mínima | 10 € por bono | No por cuenta, sino por cada bono elegido |
| Inversión máxima | 5.000 € por bono | Con dos bonos disponibles, hasta 10.000 € |
| Comisiones de salida | ninguna | Solicitar la retirada no cuesta nada |
| Retirada día siguiente | hasta 1.000 € | Normalmente al siguiente día hábil |
| Límite semanal | 5.000 € | Incluye el importe del día siguiente, no se suma |
Consejo: desplázate en horizontal para ver todas las columnas
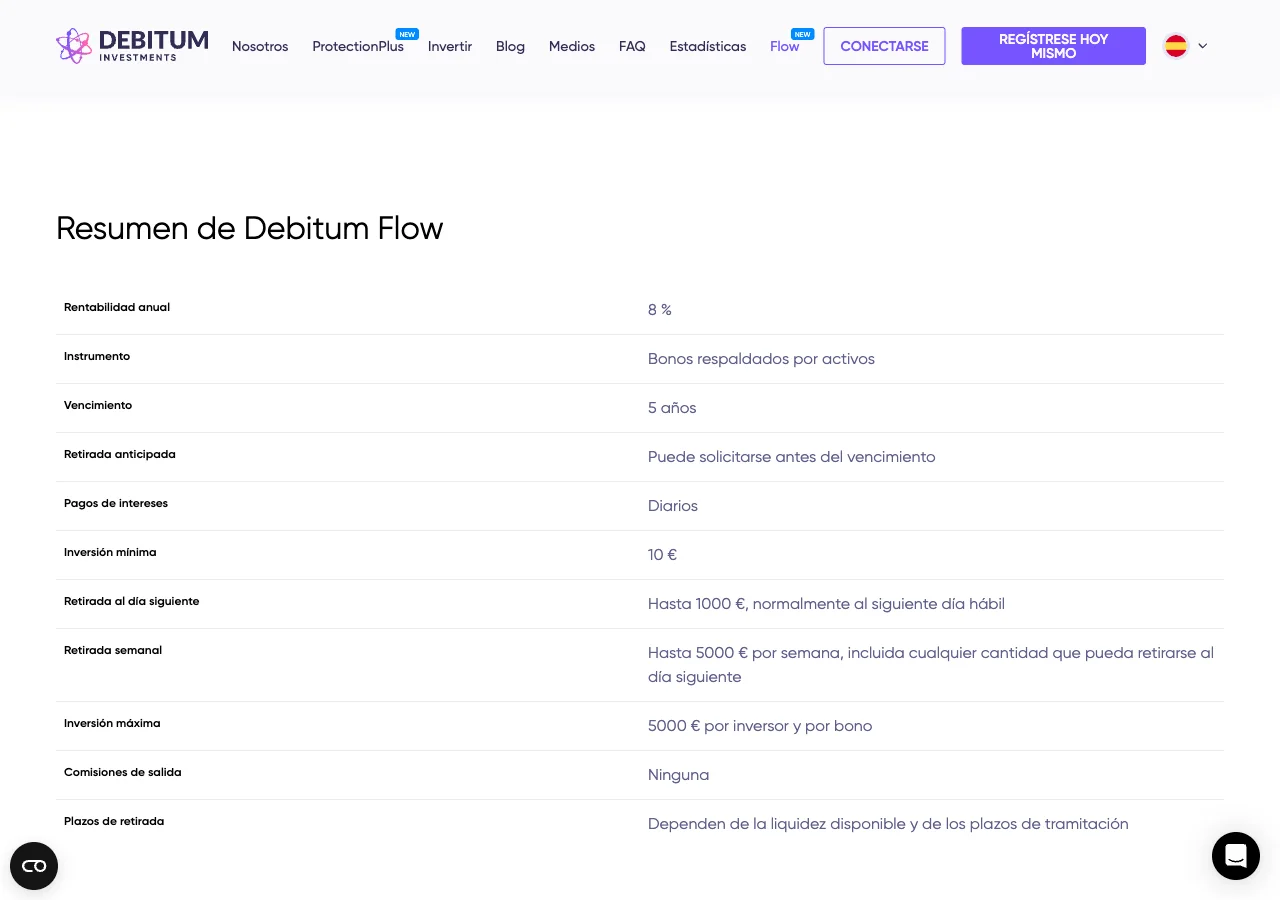
Un detalle que se cuenta mal a menudo: el límite semanal de 5.000 € no se añade a los 1.000 € del día siguiente, sino que los incluye. La ficha lo dice sin ambigüedad: el límite incluye «cualquier cantidad que pueda retirarse al día siguiente». Si retiras 1.000 € al día siguiente, esa semana te quedan 4.000 € y no 5.000 €.
Otro punto fácil de pasar por alto: los 10 € de inversión mínima se aplican a cada bono elegido. Si quieres repartir entre los dos, necesitas al menos 20 €. Cómo funcionan el registro y el primer ingreso lo explicamos en la guía paso a paso. Tu orden de suscripción se ejecuta después de las 00:00 GMT, hasta entonces figura como suscrita.
8 % anual con intereses diarios, desde 10 € por bono y sin comisiones de salida. Con nuestro enlace, 1 % de cashback durante los primeros 30 días
Así funciona la retirada
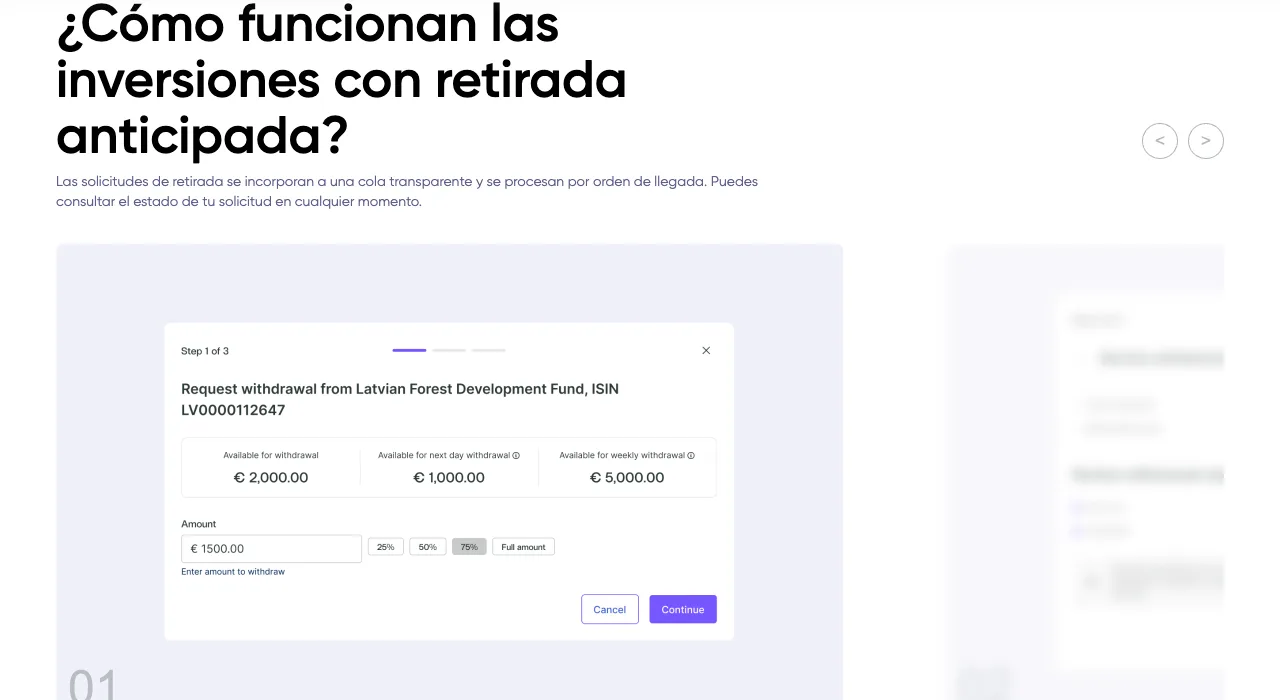
La solicitud de retirada es el verdadero núcleo de Flow, así que conviene mirarla de cerca. El proceso en sí resulta sencillo. Haces clic en retirar, introduces el importe y antes de confirmar ves un calendario de pago previsto.
Todas las solicitudes entran en una cola y se procesan por orden de llegada, bajo el rótulo first in, first out. Debitum describe la cola como transparente y dice que el orden lo marca el momento en que entra la solicitud. Puedes consultar el estado cuando quieras.
Lo interesante llega cuando la liquidez de un día no basta. Entonces el resto queda pendiente, mantiene su puesto en la cola y, según la ficha del producto, sigue generando intereses. No tienes que volver a solicitarlo. La espera no debería costarte rentabilidad, a diferencia de productos donde el capital queda aparcado sin intereses mientras se tramita.
El único inconveniente es que nada de esto es vinculante. La propia plataforma llama al calendario una estimación y matiza el plazo del día siguiente con un «normalmente». Fines de semana, festivos y plazos de tramitación pueden desplazar la fecha. Lo dicen con claridad, pero no deja de significar que no puedes contar con ello de forma firme.
Los dos emisores, comparados
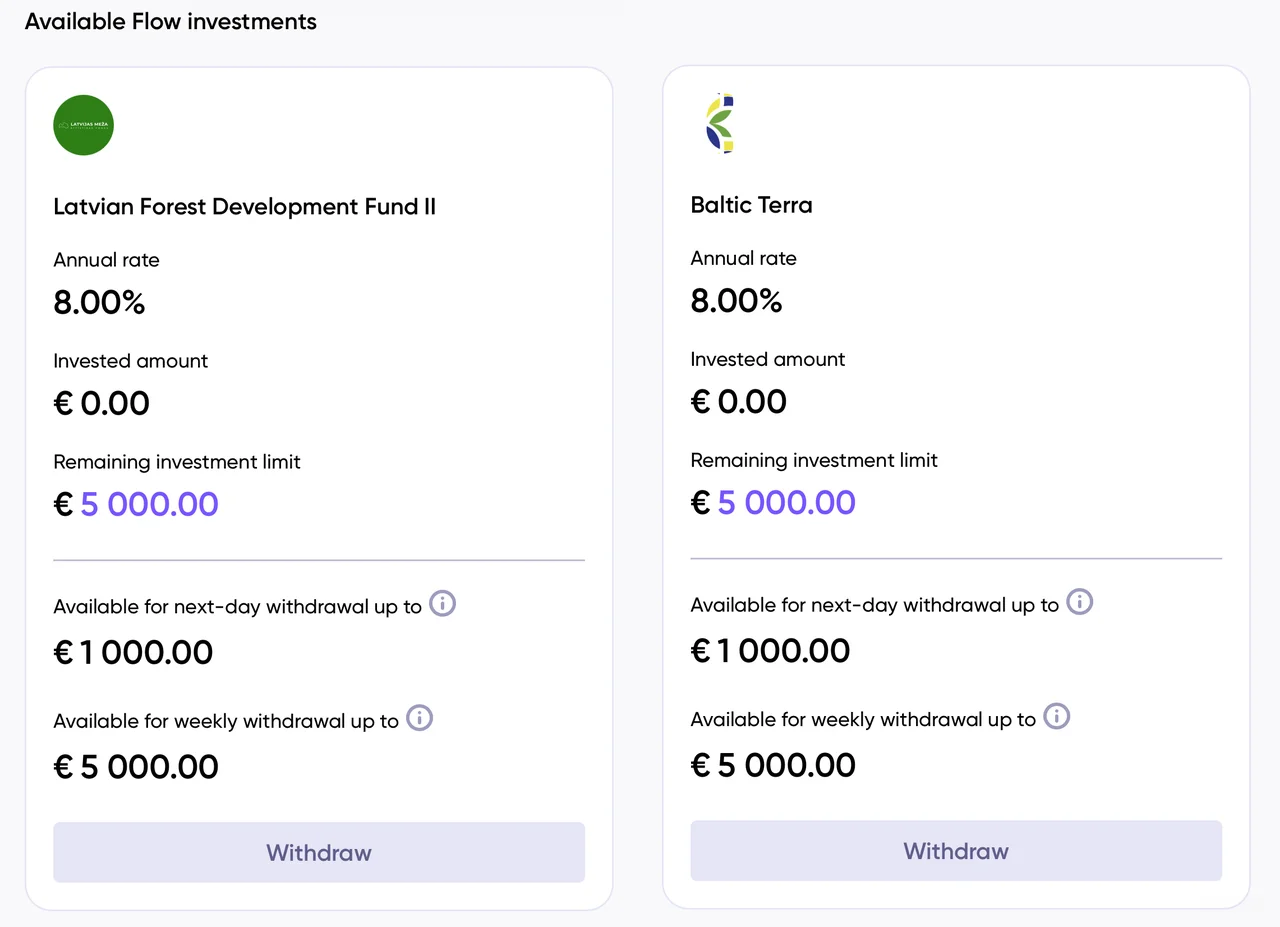
Detrás de Flow hay dos emisores. El 13 de septiembre de 2026 los dos estaban disponibles en nuestra cuenta, cada uno al 8,00 % y cada uno con 5.000 € de límite. Si te informaste en los primeros días tras el lanzamiento, quizá leíste que solo uno estaba activo. Eso ya no es así.
Los dos se diferencian más de lo que sugiere ese 8 % idéntico.
LFDF II | Baltic Terra Capital | |
|---|---|---|
| Modelo de negocio | Compra, agrupa y revende terreno forestal | Terreno agrícola en Letonia, foco en Latgale y Vidzeme |
| Constituida | 26 de marzo de 2026 | 4 de junio de 2025 |
| Historial propio | Historial operativo limitado, según el folleto | 25 fincas con 198 ha compradas y revendidas |
| Cuentas auditadas | Ninguna todavía, primer informe previsto para el 31/05/2027 | Informe operativo auditado de 06/2025 a 10/2025 |
| Tipo de interés | 8,00 % anual | 8,00 % anual |
Consejo: desplázate en horizontal para ver todas las columnas
Cómo leemos la tabla:
No hay más que estos dos. La captura de arriba muestra la oferta completa en nuestra cuenta: dos bonos, los dos al 8,00 % y con 5.000 € de límite restante cada uno. Quien invierte en Flow reparte entre exactamente estos dos emisores.
En el historial los dos se separan con claridad. Baltic Terra Capital existe desde junio de 2025. Según su propio folleto base, compró en julio de ese año veinticinco fincas con 198 hectáreas por 458.000 €, unos 2.313 € por hectárea. Las mismas fincas se vendieron en septiembre de 2025 por 749.630 €. La empresa ya ha completado un ciclo entero y tiene un informe operativo auditado, algo poco habitual en un emisor tan joven.
LFDF II, en cambio, se inscribió el 26 de marzo de 2026. El folleto recoge cifras sin auditar a 31 de mayo de 2026. Son una pérdida de 220 € por gastos puramente administrativos y un balance de 2.580 €, de los cuales 2.410 € son efectivo. Todavía no hay cuentas auditadas, las primeras deben presentarse antes del 31 de mayo de 2027.
Nada de esto es un motivo de descarte, pero es una diferencia que rara vez se menciona cuando la remuneración es idéntica. Cómo encaja todo esto en el funcionamiento general de la plataforma lo vemos en cómo funciona Debitum. Quien quiera repartir tiene al menos dos bonos donde elegir, en lugar de quedarse con el que se ofrece primero.
LFDF II y Baltic Terra, cada uno al 8,00 % y con 5.000 € de límite por inversor. Con nuestro enlace, 1 % de cashback durante los primeros 30 días
Lo que dice el folleto base
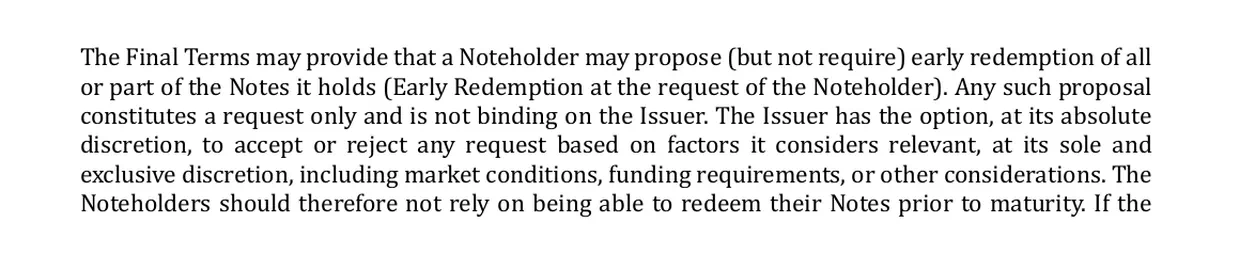
Aquí es donde la descripción comercial y el texto legal se separan. Leímos el folleto base de LFDF II en su versión original, no en un resumen, y citamos los apartados con su número.
Apartado 4.3.14, amortización anticipada. El folleto establece que un inversor puede proponer, pero no exigir, una amortización anticipada. Esa solicitud es solo una petición y no vincula al emisor. El emisor decide a su absoluta y exclusiva discreción si la acepta o la rechaza. El texto continúa diciendo literalmente que los inversores no deberían confiar en poder devolver sus bonos antes del vencimiento ni contar con la amortización anticipada como fuente de liquidez.
Esa es la afirmación central: la cola first in, first out es algo que Debitum ofrece de forma voluntaria, no un derecho exigible. En el mismo apartado se indica además que podría no existir un mercado secundario para los bonos.
Apartado 8.1.4, sin mejora crediticia. Según el folleto, los bonos no cuentan con mejora crediticia ni con apoyo de liquidez para el pago de intereses o principal. Debitum, como agente de pagos, no está obligado a pagar mientras no haya recibido fondos suficientes del emisor.
Apartado 4.4.3, alcance de las garantías. La garantía no incluye una hipoteca sobre la cartera de terrenos. Los bonos, por tanto, no están garantizados directamente por las fincas que constituyen el valor económico del emisor. En un escenario de ejecución o insolvencia, los inversores pueden ser tratados como acreedores ordinarios respecto de esos inmuebles.
El famoso 150 %. Aparece en el folleto, pero significa algo distinto de lo que parece. El texto aclara que se trata del importe máximo garantizado a efectos de registro. No es una valoración de las garantías, no acredita una cobertura del 150 % y no supone un importe mínimo de recuperación. Decir que Flow está «garantizado al 150 %» no reproduce bien el folleto.
Que Debitum escriba estos puntos de forma tan transparente habla a favor de su documentación; no todas las plataformas lo hacen. Solo hay que leerla.
De dónde sale la liquidez
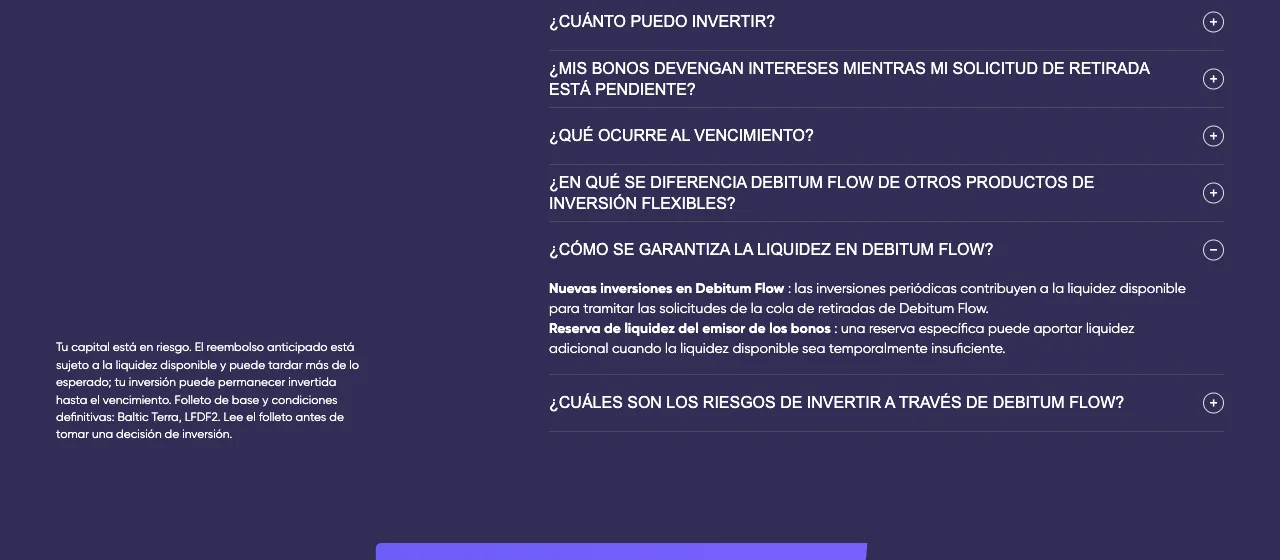
Que un producto líquido cumpla lo que anuncia depende de dónde sale el dinero para las retiradas. Debitum menciona dos fuentes.
La primera son las nuevas aportaciones, que en fases normales de mercado son las que sostienen el sistema. Mientras entre capital fresco en Flow, las entradas y las salidas se compensan solas. Este principio es la primera línea de defensa en todos los productos P2P líquidos, de Bondora Go & Grow a Monefit.
La segunda fuente es un colchón de liquidez. Lo financian los dos emisores, pero lo custodia la propia plataforma. Esa separación está bien pensada y resulta positiva, porque la custodia queda en la plataforma y la obligación financiera en los emisores. En la práctica, lo decisivo es el tamaño del colchón.
El tamaño de ese colchón no se publica. Desde fuera no se puede juzgar cuántas solicitudes simultáneas aguanta. En cualquier caso, esa pregunta solo se responde de verdad en un escenario de estrés, es decir, cuando muchos inversores quieren salir a la vez. Flow es demasiado nuevo para eso.
Los riesgos uno a uno
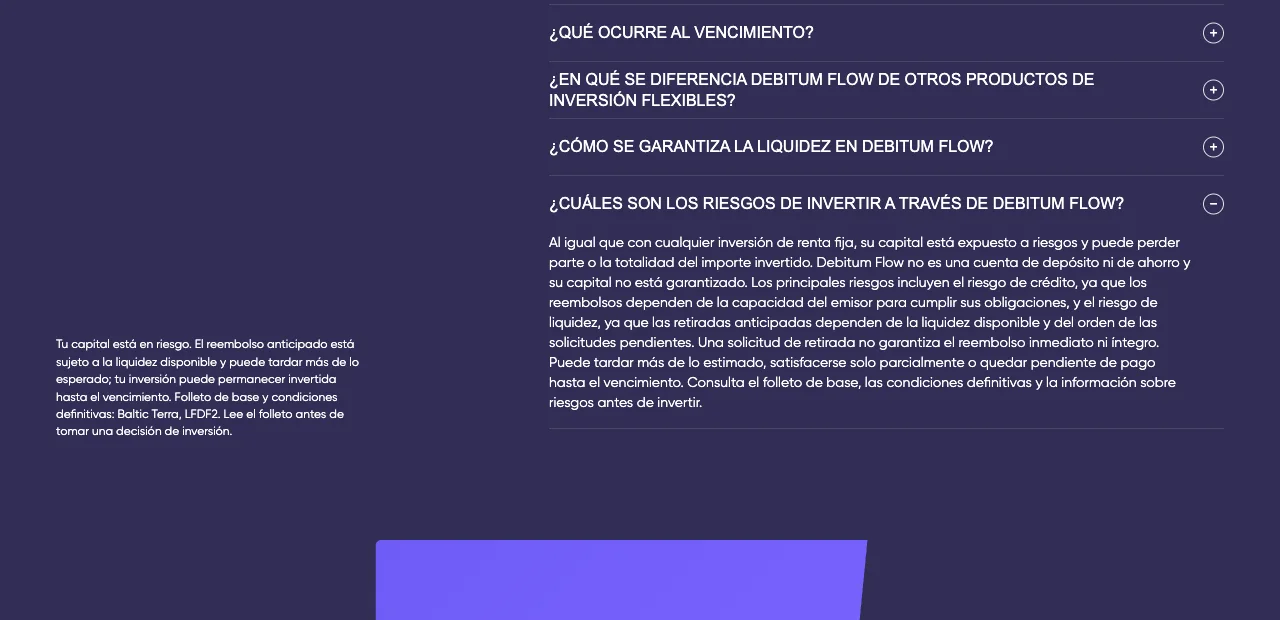
La documentación comercial enumera los riesgos, y el folleto es todavía más explícito. Hay que tener en cuenta estos cinco.
Riesgo de concentración. A diferencia de una cartera P2P repartida entre cientos de operaciones, Flow depende de la solvencia de solo dos emisores. Si uno falla, repercute de inmediato en el producto.
Riesgo de liquidez. La cola establece un orden comprensible, pero no fija un plazo. Si la demanda de reembolso supera la liquidez disponible durante un periodo prolongado, la retirada se retrasa. Según el folleto, el emisor puede incluso rechazar una solicitud, en cuyo caso el bono sigue invertido hasta el vencimiento.
Salida no exigible. Como describe el apartado 4.3.14, la retirada anticipada es una decisión discrecional del emisor. Quien elija Flow por esa comodidad debería saber que puede desaparecer llegado el caso sin que eso suponga un incumplimiento.
Garantía incompleta. La cartera de terrenos no está hipotecada. La garantía consiste en una prenda sobre bienes muebles y sobre las participaciones sociales.
Falta de historial. La plataforma Debitum la conocemos desde hace años, Flow como producto existe desde septiembre de 2026. Está por ver cómo se comporta en distintas fases de mercado.
A esto se suma la advertencia que la propia casa pone por delante: Flow no es una cuenta de depósito ni de ahorro. El apartado 4.3.15 del folleto aclara que la inversión no tiene el estatus de depósito bancario y no está cubierta por ningún sistema de garantía de depósitos. Tampoco por el FGD español, que cubre depósitos bancarios hasta 100.000 € pero no alcanza a este tipo de inversión. Tu capital es capital de riesgo. Desglosamos la seguridad de Debitum en ¿Es seguro Debitum?.
Lo que juega a favor
- El 8 % anual queda por encima de los productos P2P líquidos más conocidos
- Los intereses deberían seguir corriendo durante toda la espera
- La cola first in, first out es transparente y no privilegia a nadie
- Sin comisiones de salida
- Bonos regulados con ISIN bajo MiFID II
- Entrada desde 10 € por bono
Lo que juega en contra
- La retirada anticipada no es exigible según el folleto
- Concentración en solo dos emisores
- Sin hipoteca sobre la cartera de terrenos
- El colchón de liquidez no se cuantifica públicamente
- Vencimiento de 5 años si no se materializa la salida
- Producto sin historial propio
Cómo tributa Debitum Flow en España
Los intereses de Flow tributan en España como rendimientos del capital mobiliario. Se declaran en el Modelo 100, la declaración anual de la renta. La escala del ahorro para el IRPF es clara: 19 % para los primeros 6.000 €, 21 % hasta 50.000 €, 23 % hasta 200.000 €, 27 % hasta 300.000 € y 30 % a partir de ahí.
Debitum tiene su sede en Letonia, así que no practica retención española. Según su documentación, sí retiene un 5 % en origen a los inversores del EEE, de modo que el importe llega ya descontado. Los intereses los declaras tú después. Conviene descargar el extracto anual desde la plataforma y guardarlo, porque esos intereses no salen en el borrador de la renta, a diferencia de los de un banco español.
Hay un segundo punto que suele pillar desprevenido a quien invierte fuera. Es el Modelo 720, que se presenta del 1 de enero al 31 de marzo y tiene un límite de 50.000 € por bloque (cuentas, valores e inmuebles en el extranjero). La Dirección General de Tributos se ha pronunciado en varias consultas vinculantes (por ejemplo, la V0453-21 y la V0993-26). Lo invertido en préstamos a través de una plataforma extranjera no se declara mientras la participación no esté representada por valores. El efectivo sin invertir cuenta como saldo de una cuenta en el extranjero. Que tus posiciones en Flow entren o no en algún bloque depende de tu caso: consulta con un asesor fiscal.
Sobre la supervisión: Debitum opera con licencia de empresa de servicios de inversión del Latvijas Banka, número 06.06.08.728/537, y presta servicio en España mediante el pasaporte europeo bajo MiFID II. La CNMV no autoriza a la plataforma directamente, sino que recibe la notificación del supervisor letón. La indemnización al inversor de hasta 20.000 € procede de la Directiva 97/9/CE y actúa en el plano de la empresa de servicios de inversión. No cubre las pérdidas de la propia inversión.
Este artículo no es asesoramiento fiscal ni de inversión.
Licencia del Latvijas Banka con pasaporte europeo y regulación MiFID II, entrada desde 10 € por bono, sin comisiones de salida
Dónde se sitúa Flow entre las alternativas
Flow aterriza en un terreno donde ya compiten varios productos líquidos. Lo enfrentamos al referente de esa categoría y a la inversión clásica de la casa, porque el contraste deja ver el canje que estás haciendo: un cupón mayor a cambio de una promesa más blanda.
Rentabilidad | Retirada | Firmeza | |
|---|---|---|---|
| Debitum Flow | 8 % anual | 5.000 € semanales, de ellos hasta 1.000 € al día siguiente | Petición sujeta al criterio del emisor |
| Bondora Go & Grow | hasta 6 % anual | por lo general casi inmediata | La plataforma promete rapidez |
| Debitum clásico | de 8 % a 15 % anual, según Debitum | únicamente al vencer el ABS | Exigible por contrato ese día |
Consejo: desplázate en horizontal para ver todas las columnas
El canje cabe en una línea: Flow supera con su 8 % a Bondora Go & Grow, pero no se compromete a devolverte el dinero antes de tiempo. Go & Grow reacciona más rápido y paga menos.
La inversión clásica de la plataforma mantiene los cupones más altos y es exigible el día pactado. Lo que cuesta ahí es la espera completa: el capital permanece atado toda la vida del activo.
Para quién encaja Flow
Flow tiene sentido para quien ya conoce Debitum y prefiere una estructura de retirada previsible antes que la rentabilidad máxima. El 8 % queda por encima de los productos de liquidez inmediata más conocidos y, a diferencia del ABS clásico, existe al menos una vía para acceder al dinero antes del vencimiento. Otra cosa es que esa vía no sea un derecho.
Encaja peor para quien espera una diversificación amplia. Dos emisores no son diversificación. Quien quiera aparcar cantidades mayores con flexibilidad también choca pronto con el techo de 5.000 € por bono.
Y quien necesite ver un historial contrastado antes de invertir no lo va a encontrar en un producto que tiene pocos días. Esperar es, en esa situación, una postura razonable. Los fallos que más se repiten al empezar en la plataforma los reunimos en errores de principiante.
Una aclaración por nuestra parte: llevamos tiempo invertidos en Debitum, pero en Flow todavía no. Lo que escribimos aquí es el análisis de la documentación oficial y de la interfaz del producto, no una experiencia de uso real con el producto nuevo. En cuanto hayamos probado Flow durante varios ciclos de retirada, actualizaremos este artículo.
En la comunidad P2P es habitual empezar con poco dinero en productos nuevos y hacer una retirada real antes de destinar sumas mayores.
Conclusión: qué nos parece Flow
Sobre el papel, Debitum Flow está bien pensado y resulta comprensible desde el primer momento. El 8 % anual queda claramente por encima de los productos líquidos más conocidos. La lógica first in, first out está resuelta con equidad y convence por lo transparente del criterio. Y que los intereses sigan corriendo durante la espera, según Debitum, es una ventaja tangible frente a productos donde una solicitud abierta cuesta rentabilidad.
El texto legal deja claro, sin embargo, que precisamente esas comodidades carecen de respaldo jurídico. La retirada anticipada es una petición sobre la que el emisor decide a su discreción. Debitum lo escribe abiertamente en la documentación en lugar de esconderlo. Pero cambia la lectura del producto: Flow es una inversión a cinco años con una opción de salida, no un sustituto de una cuenta remunerada.
Quien lo lea así encuentra un producto que ocupa bien su hueco entre la inversión clásica de Debitum y los productos de liquidez inmediata más rápidos. Quien interprete el 8 % como disponibilidad garantizada acabará decepcionado.
Nos queda la duda de cuánto aguanta el colchón de liquidez en un escenario de estrés real y con cuánto detalle informará la casa sobre los reembolsos efectivos. Las dos cosas solo podrán juzgarse dentro de unos meses. Hasta entonces, lo que valoramos es la estructura, no la práctica.
1 % de cashback en tus inversiones durante los primeros 30 días con nuestro enlace
Preguntas frecuentes
Podría interesarte también
Debitum Investments opiniones
El análisis completo de la plataforma con condiciones, rentabilidad, licencia y estructura ABS.
¿Es seguro Debitum?
Licencia MiFID II, indemnización al inversor y estructura ABS analizadas una a una.
Cómo funciona Debitum
Diez cosas que conviene saber antes de la primera inversión en la plataforma.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.