Debitum es una plataforma P2P europea regulada: licencia MiFID II de Latvijas Banka, 0 impagos en 5 años, XIRR 14,83 %. Pero los principiantes cometen los mismos 5 errores caros una y otra vez que reducen la rentabilidad efectiva o generan problemas fiscales: confundir Debitum Investments con Debitum Legal (empresa distinta), ignorar el Modelo 720 al superar 50.000 €, no usar el programa de fidelización, concentrar capital en un solo prestamista (recuerda el downgrade de Triple Dragon en 2024) y no planificar la liquidez. Guía honesta con las soluciones.
Los 5 errores en 30 segundos
Cinco errores caros que se repiten en el 90 % de los principiantes que hemos visto en Debitum. Cada uno se puede evitar en unos minutos si lo sabes de antes:
- •Confundir Debitum Investments con Debitum Legal. Dos empresas totalmente distintas, Google mezcla los resultados y la confusión genera dudas injustificadas
- •Ignorar el Modelo 720 al superar 50.000 € al 31 de diciembre. Sanciones por omisión desde 2022
- •No activar el programa de fidelización. El bonus de fidelidad permanente hasta 2 % anual es el mayor motor de rentabilidad a medio plazo
- •Concentrar todo el capital en un solo prestamista. El downgrade de Triple Dragon de A+ a C en 2024 es el recordatorio más reciente
- •No planificar la liquidez. Sin mercado secundario, meter dinero en ABS de 36 meses que necesitas antes es un problema
Los cinco tienen soluciones simples que aplicas en 30 minutos o menos. Guía detallada de cada uno.
1 % cashback con nuestro enlace. Capital en riesgo.
Error 1: Confundir Debitum Investments con Debitum Legal
El problema: al buscar "Debitum" en Google España aparecen mezclados los resultados de Debitum Investments (la plataforma P2P letona que analizamos) y Debitum Legal S.L. (empresa española de recobro de deudas con sede en Barcelona). Los términos "amenazas", "acoso" o "estafa" que aparecen en Trustpilot y OCU se refieren a Debitum Legal, no a Debitum Investments.
Cómo distinguirlas:
| Debitum Investments (P2P) | Debitum Legal (recobro) | |
|---|---|---|
| Sede | Riga, Letonia | Barcelona, España |
| Regulador | Latvijas Banka (MiFID II) | Ninguno (empresa de servicios) |
| Actividad | Plataforma P2P de préstamos B2B | Recuperación de deudas para acreedores |
| Web oficial | debitum.investments | debitum.legal |
| Trustpilot | 3,5/5 (mixto pero mayoritariamente positivo) | Muy negativa (quejas de acoso) |
La solución: cuando busques información sobre Debitum como plataforma de inversión, filtra por resultados que mencionen "SIA DN Operator", "Latvijas Banka", "MiFID II" o "P2P". Los resultados que hablan de "amenazas telefónicas", "cobro judicial" o "cesionario de deudas" son de Debitum Legal, otra empresa. No tienen relación ni jurídica ni operativa.
El Debitum Investments que analizamos aquí es la plataforma P2P letona regulada, con 0 impagos en 5 años.
Error 2: Ignorar el Modelo 720 al superar 50.000 €
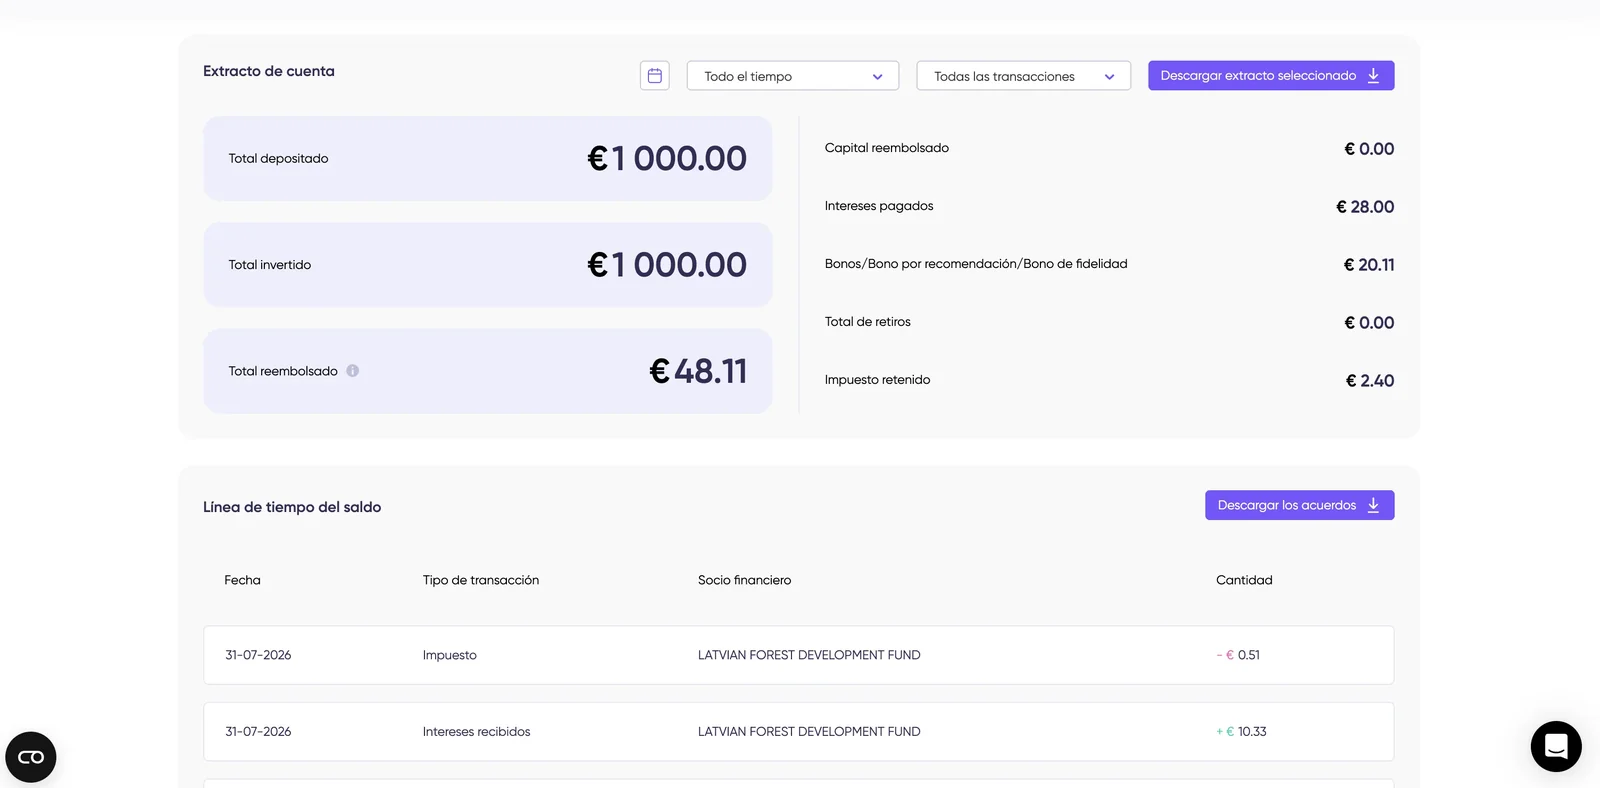
El problema: el Modelo 720 (declaración informativa de bienes en el extranjero) es obligatorio en España cuando el saldo total de tu cuenta Debitum (o cualquier otra cuenta de inversión fuera de España) supera los 50.000 € al 31 de diciembre.
Muchos inversores lo desconocen o lo posponen porque:
- •Piensan que "solo aplica a cuentas bancarias", cuando también aplica a cuentas de inversión y participaciones
- •Creen que "como Debitum ya retiene el 5 %, no hay nada más que hacer"
- •Confían en que "si no envío nada, no pasa nada"
Consecuencias reales: desde la sentencia del Tribunal de Justicia UE de 2022 las sanciones son ahora proporcionadas (antes eran astronómicas), pero la obligación de presentar sigue vigente. Las sanciones por omitir superan claramente cualquier beneficio de "ahorrar" el papeleo.
La solución:
- •Anota en tu calendario antes del 31 de marzo del año siguiente
- •Descarga tu informe fiscal de Debitum (Account → My Balance → All Transactions → Tax)
- •Anota el saldo total invertido en Debitum al 31 de diciembre
- •Si superas 50.000 € (contando Debitum + otras cuentas en el extranjero), presenta el Modelo 720 vía la web de la Agencia Tributaria
- •Si es tu primer año, considera hacerlo con un asesor fiscal el primer año, aunque sean 100-150 €. Después el proceso es rutinario
Análisis fiscal completo en Debitum Investments opiniones.
Error 3: No activar el programa de fidelización
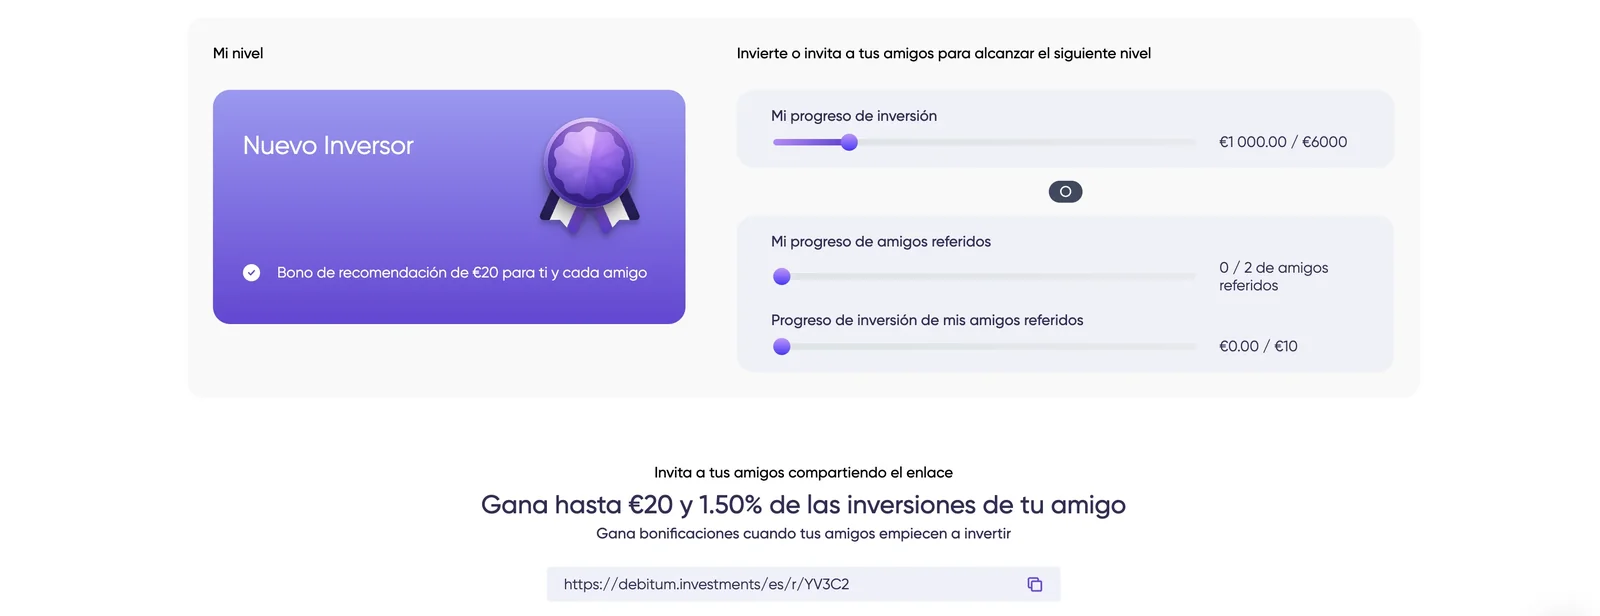
El problema: muchos principiantes ignoran el programa de fidelización de Debitum porque piensan "es solo para quien invierte 50.000 €". No es cierto. El programa se activa automáticamente al alcanzar el nivel, y también puedes alcanzar el nivel Elite mediante invitaciones.
Los niveles y su impacto:
- •Nuevo Inversor (< 6.000 €): sin bonus de fidelidad
- •Inversor (6.000 € O 2 amigos invitados): 0,5 % anual permanente
- •Inversor Pro (25.000 € O 3 amigos con más de 1.000 € en 12 meses): 1 % anual + 1 % cashback trimestral hasta 100 €
- •Inversor Elite (50.000 € O 5 amigos con más de 10.000 € en 12 meses): 2 % anual + 1,5 % sobre inversión del amigo
El coste real de no aprovecharlo: un inversor con 10.000 € que no alcanza el nivel Inversor (por no invitar a 2 amigos ni aumentar el volumen a los 6.000 €) dejaría de ganar 50 € anuales de bonus de fidelidad (0,5 %). En 5 años son 250 € que se dejan sobre la mesa por no dedicar 30 minutos a explicar Debitum a 2 amigos.
La solución:
- •Comprueba tu nivel actual en Panel → Loyalty Program
- •Si estás por debajo de 6.000 €, plantéate si tienes 2 amigos interesados en P2P (cualquier importe cuenta para llegar a Inversor)
- •Comparte tu enlace personal en tu red inmediata (WhatsApp, Twitter, familia con capital para invertir)
- •Al alcanzar cada nivel, Debitum lo aplica automáticamente. No hay solicitud
Guía completa en Debitum código promocional 2026.
Error 4: Concentrar todo en un solo prestamista
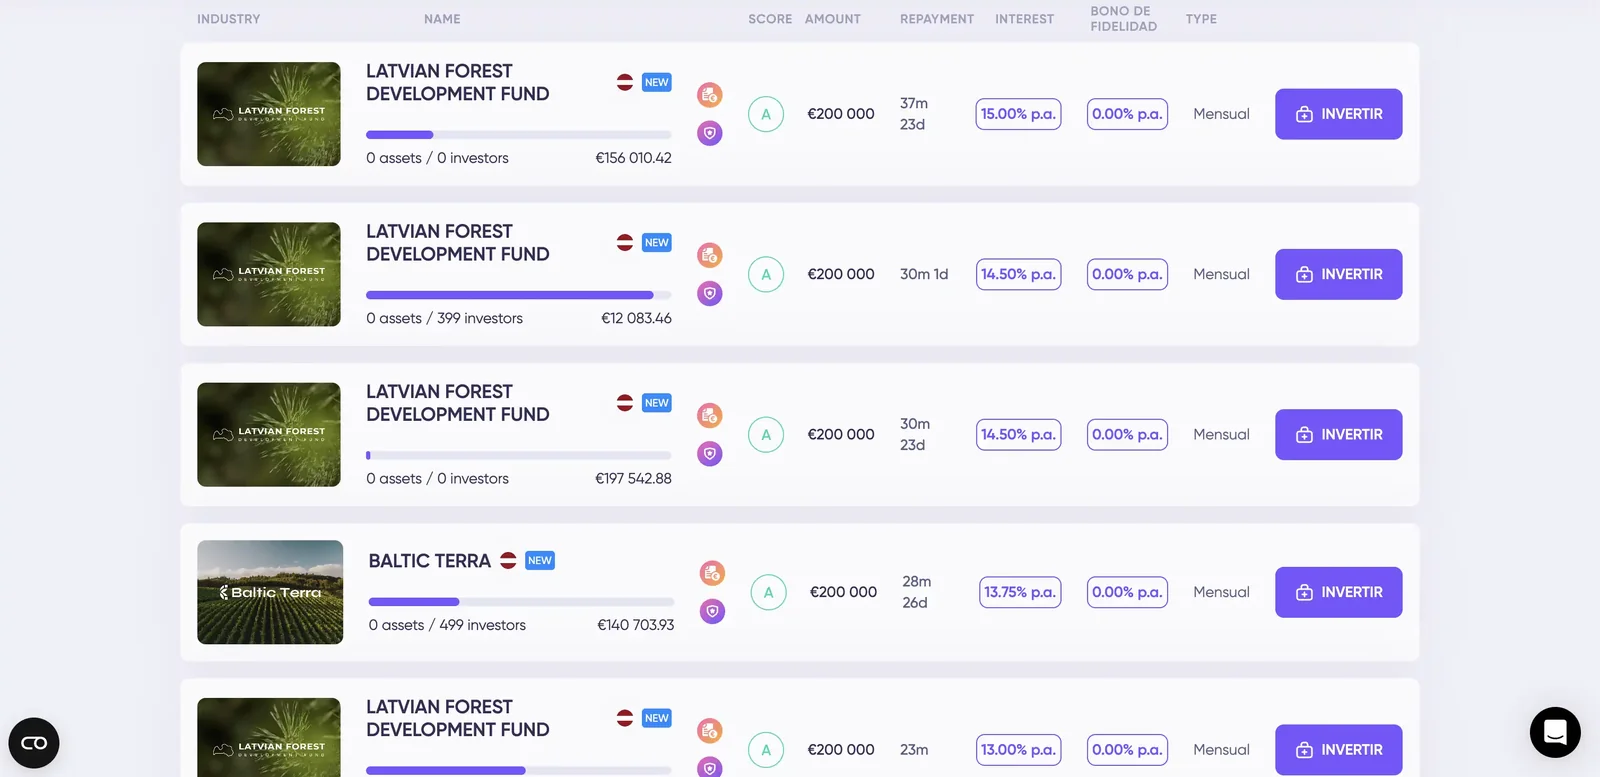
El problema: algunos inversores meten todo su capital en el prestamista de mejor calificación actual (Triple Dragon, Sandbox Funding o LFDF), pensando que el Trust Score AAA les protege. No es así.
El caso Triple Dragon (2024): Triple Dragon fue calificado A+ en 2023 y era uno de los prestamistas más populares en Debitum. En 2024 su rating bajó a C tras problemas de rendimiento de la cartera y abandonó Debitum para lanzar su propia plataforma independiente. Los inversores concentrados en Triple Dragon vivieron un rebaja importante y en algunos casos tardaron en recuperar capital.
Lo mismo puede pasar con cualquier prestamista. El Trust Score refleja información en un momento dado, no una garantía futura. Los prestamistas pueden cambiar de rating, cambiar de plataforma o incluso quebrar (aunque en Debitum no ha pasado con 0 % impagos).
La solución:
- •Diversifica sobre al menos 4-5 prestamistas activos: LFDF, Baltic Terra, Sandbox Funding, Juno Finance, Bono House
- •Diversifica también por clase de activo: agrícola (Baltic Terra), forestal (LFDF), gaming-app (si hay algún prestamista aún), empresarial general (Sandbox, Juno)
- •Máximo 20-25 % de tu capital Debitum en un solo prestamista, incluso si su Trust Score es AAA
- •Configura Auto-Invest con al menos 4 prestamistas seleccionados, no solo tu favorito
- •Revisa el portfolio cada 3-6 meses y rebalancea si algún prestamista pasa del 25 %
Este es también el patrón que recomienda Carmen Corral en Invertir en Préstamos P2P desde 2020: nunca más del 20-25 % en un solo originador de préstamos.
Error 5: No planificar la liquidez
El problema: Debitum no tiene mercado secundario clásico. Cuando compras un ABS, tu capital queda bloqueado hasta el vencimiento del conjunto (1-36 meses). No puedes vender antes salvo que el prestamista decida devolver anticipadamente (raro). Desde el 11 de septiembre de 2026 existe Debitum Flow, pero es un producto aparte con sus propios bonos y no libera los ABS que ya tienes en marcha.
Los principiantes cometen dos versiones de este error:
- •Versión A: meten todo su capital en ABS de 36 meses porque tienen la mayor rentabilidad. Al cabo de 6 meses necesitan liquidez (imprevisto, boda, reforma) y descubren que no pueden salir
- •Versión B: meten en Debitum su fondo de emergencia (3-6 nóminas). Cuando llega el imprevisto, no pueden acceder al dinero
Consecuencia práctica: dinero bloqueado, estrés innecesario y en algunos casos venta forzada de otras posiciones (acciones, cripto) en peor momento para cubrir el imprevisto.
La solución: mix de vencimientos deliberado.
Configuración recomendada según horizonte:
| Perfil | Distribución sugerida |
|---|---|
| Conservador (necesitas liquidez frecuente) | 60 % ABS 1-12 meses, 40 % ABS 12-24 meses |
| Equilibrado (horizonte 2-3 años) | 40 % ABS 1-12 meses, 40 % ABS 12-24 meses, 20 % ABS 24-36 meses |
| Agresivo (horizonte 5+ años) | 20 % ABS 1-12 meses, 40 % ABS 12-24 meses, 40 % ABS 24-36 meses |
Regla firme: el fondo de emergencia va en cuenta remunerada con Fondo de Garantía de Depósitos (FGD), nunca en Debitum. Y calcula tu capacidad de bloqueo real antes de invertir: si vas a necesitar el dinero en menos de 12 meses, esos ABS no son para ti.
Desde el lanzamiento de Debitum Flow hay una variante nueva de este error: Flow permite solicitar una retirada anticipada, pero solo sobre sus propios bonos. Quien crea que eso libera también los ABS que ya tiene en cartera comete el mismo fallo por segunda vez. Ahí la liquidez la sigue marcando el vencimiento que elegiste.
Conclusión: los 5 fallos más caros
Los 5 errores anteriores tienen un patrón común: falta de información o de planificación previa, no defecto de la plataforma. Debitum es sólido regulatoriamente y estructuralmente. Pero como con cualquier P2P, la diferencia entre buena y mala experiencia la marca el inversor: si te informas antes, evitas el 90 % de los problemas.
Checklist para arrancar bien:
- •Verificar que estás en debitum.investments, no en debitum.legal (Error 1)
- •Anotar el 31 de marzo como fecha de recordatorio Modelo 720 (Error 2)
- •Compartir el enlace de referido con al menos 2 amigos interesados (Error 3)
- •Diversificar sobre al menos 4 prestamistas desde el minuto uno (Error 4)
- •Distribuir vencimientos según tu horizonte de liquidez (Error 5)
Con estos 5 puntos activados desde el primer día, tienes cubierto el 90 % de los fallos evitables y puedes centrarte en lo que realmente decide la rentabilidad: la calidad de la cartera y el efecto compuesto vía Auto-Invest.
Sigue leyendo el cluster Debitum
- •Debitum Investments opiniones 2026: análisis completo con XIRR, seguridad y fiscalidad
- •Debitum cómo funciona: 10 puntos clave: ABS, MiFID II y todo el sistema resumido
- •Cómo invertir en Debitum paso a paso: registro, KYC, depósito y primer ABS
- •Debitum código promocional 2026: bonus stack completo con ejemplos
- •¿Es seguro Debitum?: MiFID II, ABS y 0 impagos en 5 años
1 % cashback con nuestro enlace. Capital en riesgo.
Preguntas frecuentes
Podría interesarte también
Debitum Investments opiniones 2026
Análisis honesto completo con XIRR 14,83 %, seguridad y fiscalidad.
Debitum cómo funciona: 10 puntos clave
Los 10 aspectos esenciales de Debitum: ABS, MiFID II y fiscalidad resumidos.
Cómo invertir en Debitum paso a paso
Registro, KYC, depósito SEPA y primer ABS en unos 20 minutos.
Debitum código promocional 2026
20 € por amigo invitado más bonus de fidelidad hasta 2 % anual y campañas activas.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.