¿Es seguro invertir en Debitum? La plataforma P2P letona tiene licencia MiFID II directa de Latvijas Banka (Nº 06.06.08.728/537 desde 2021, ampliada en diciembre de 2024 a gestión de carteras), fondos segregados, auditorías externas obligatorias, notificación oficial para España desde julio de 2025, protección de 20.000 € vía la Directiva UE 97/9/CE, skin-in-the-game del 10-30 % por parte de los prestamistas, obligación de recompra del 100 % del capital y 0 impagos totales en 5 años. No es un depósito bancario y no tiene FGD, pero tiene una arquitectura regulatoria más completa que la mayoría de plataformas P2P europeas. Análisis honesto de qué protege y qué no.
Debitum es seguro: el veredicto corto
Sí, Debitum opera bajo una arquitectura regulatoria muy sólida en el segmento P2P europeo: licencia MiFID II directa de Latvijas Banka (Nº 06.06.08.728/537) desde septiembre de 2021, ampliación de licencia a gestión de carteras en diciembre de 2024 (Nº 27-55/2024/7), notificación MiFID II oficial para el mercado español desde el 25 de julio de 2025, segregación de fondos, auditorías externas obligatorias, protección de 20.000 € vía Directiva UE 97/9/CE y historial de 0 impagos totales en 5 años.
Pero hay que ser honesto sobre lo que Debitum no ofrece: no hay garantía tipo FGD como en cuenta remunerada (ni existiría siendo P2P), no hay mercado secundario clásico para salida anticipada, la historia bajo licencia MiFID II es de 5 años (sin recesión seria de por medio) y algunos prestamistas han sufrido downgrades (caso Triple Dragon 2024).
En 5 años operando bajo licencia MiFID II, Debitum no ha registrado ningún default total, ni de un préstamo ni de un originador de préstamos. Es un dato positivo, pero conviene ser justos: no ha habido una crisis económica seria que ponga a prueba el modelo bajo estrés máximo.
1 % cashback sobre todas tus inversiones durante los primeros 30 días. Capital en riesgo.
Licencia MiFID II de Latvijas Banka
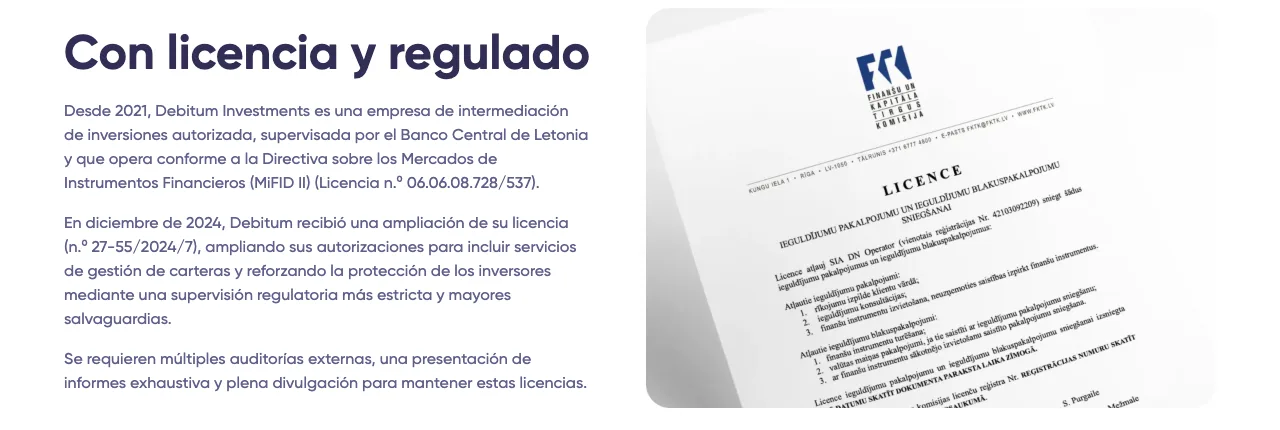
El Reglamento MiFID II (Directiva 2014/65/UE) es el marco regulatorio único para empresas de servicios de inversión en la UE, en vigor desde 2018. Debitum obtuvo su licencia MiFID II el 21 de septiembre de 2021 de Latvijas Banka (Banco Central de Letonia, autoridad de supervisión financiera) con la decisión Nº 06.06.08.728/537, verificable en el registro oficial de Latvijas Banka.
El 4 de diciembre de 2024, la licencia se amplió a gestión de carteras (Nº 27-55/2024/7), pasando de "Investment Brokerage Company" a Full Investment Company Licence.
Qué implica una licencia MiFID II directa:
- •Requisitos mínimos de capital y solvencia según MiFID II (más estrictos que ECSP)
- •KYC/AML obligatorios con auditorías periódicas
- •Reporting periódico a Latvijas Banka (informes financieros, actividad, incidencias)
- •Segregación jurídica obligatoria entre fondos del inversor y patrimonio de la plataforma
- •Documento clave de información al inversor (KIIS) por cada ABS emitido
- •Pasaporte europeo: la licencia letona permite operar legalmente en toda la UE, incluida España
- •Auditorías externas anuales obligatorias
- •Publicación de cuentas anual
Estatus específico para el mercado español: el registro oficial de Latvijas Banka lista a SIA DN Operator con "Freedom of provision of services" hacia España desde el 25 de julio de 2025. Es decir, la notificación MiFID II formal al mercado español está hecha. La CNMV puede solicitar información a Latvijas Banka vía cooperación europea, pero la supervisión sustantiva la mantiene Letonia. Es el modelo habitual del pasaporte MiFID en la UE.
20.000 € de protección al inversor
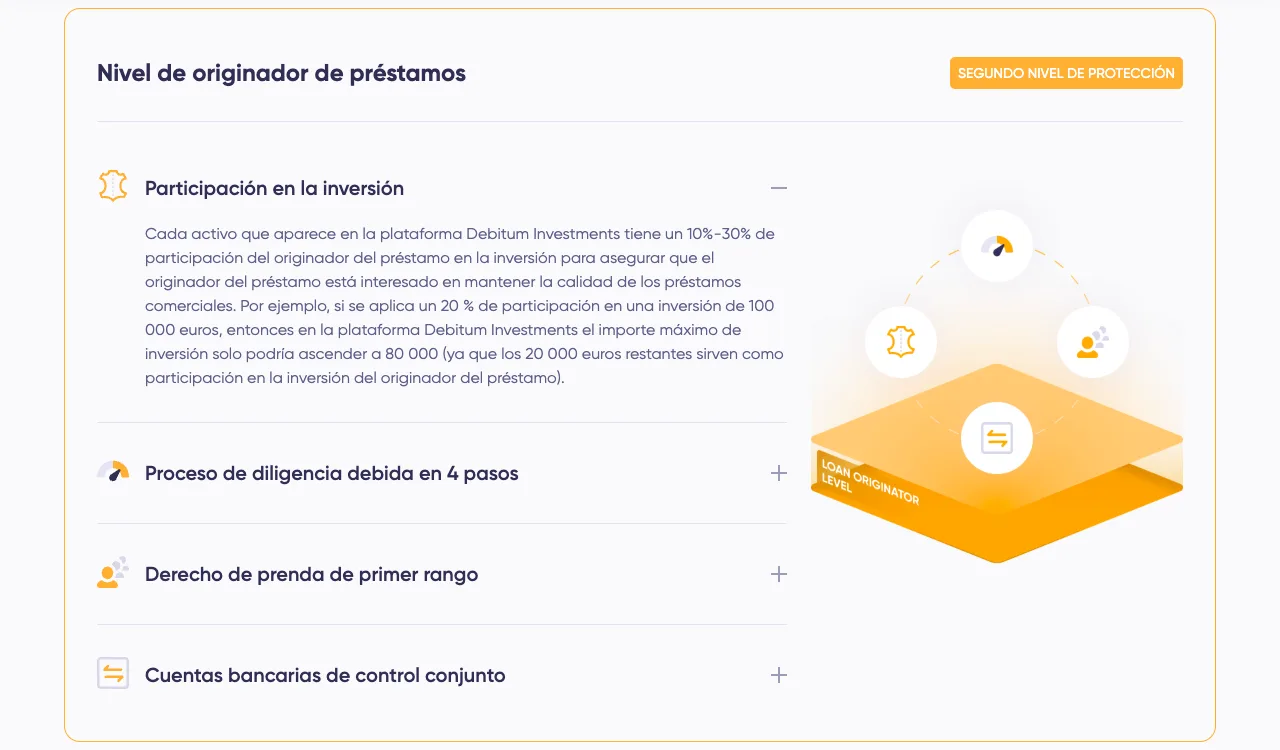
Como empresa de servicios de inversión licenciada bajo MiFID II, Debitum entra en el ámbito de la Directiva UE 97/9/CE (Investor Compensation Scheme). En caso de insolvencia de la plataforma, tus fondos están protegidos hasta 20.000 € por inversor.
Muy importante:
- •Es una protección contra insolvencia de la plataforma, no una garantía de rentabilidad ni contra impagos de préstamos
- •Si Debitum quiebra mañana, los fondos que tuvieras en cuenta (saldo en efectivo + capital pendiente de invertir) estarían protegidos hasta 20.000 €
- •Si un prestamista concreto falla, entra en juego la obligación de recompra más el skin-in-the-game (siguientes secciones)
- •No es equivalente al FGD de una cuenta remunerada española (que cubre hasta 100.000 € en depósitos bancarios). Los ABS de Debitum no son depósitos bancarios
Aun así: 20.000 € a escala europea vía ICS es el estándar más alto que una plataforma P2P puede ofrecer a inversores particulares. Y Debitum lo tiene integrado estructuralmente por su licencia, no vía seguro externo. Para inversores con más de 20.000 € recomendamos igualmente: repartir entre varias plataformas para no superar el umbral en cada una.
Skin-in-the-Game: 10-30 % de los prestamistas
Uno de los mecanismos más importantes y menos entendidos de Debitum. Cada prestamista (originador de préstamos) que emite ABS en la plataforma tiene que mantener entre el 10 % y el 30 % de capital propio en cada emisión como tramo de primera pérdida (junior tranche).
Qué significa esto en la práctica:
- •El prestamista concede el crédito a la empresa (pyme)
- •Empaqueta ese crédito (y otros similares) en un ABS
- •Al emitir el ABS, retiene entre 10 y 30 % del valor como tramo junior
- •Los inversores externos (tú y yo) compramos los tramos senior con el 70-90 % restante
- •Si el conjunto sufre pérdidas, las primeras pérdidas caen sobre el tramo junior del prestamista, no sobre los inversores externos
Consecuencia crítica: el prestamista arriesga su propio dinero antes que el tuyo. Es el mecanismo estándar de securitización bancaria, adaptado al P2P. Da un incentivo directo al prestamista para mantener la calidad de la cartera y perseguir el cobro en caso de mora.
Ejemplo numérico: un ABS de 500.000 € con 20 % de skin-in-the-game. Si el conjunto sufre pérdidas de 60.000 € (12 %), el prestamista absorbe los primeros 100.000 € (20 % de 500.000 €), por lo que los inversores externos no ven pérdidas. Solo si las pérdidas superan el 20 %, los inversores empiezan a verlas.
Obligación de recompra 100 %
Detalle regulatorio adicional: todos los ABS de Debitum incluyen una obligación de recompra del 100 % del capital. Si un crédito subyacente entra en mora prolongada, el prestamista está obligado contractualmente a recomprar el ABS (o la parte proporcional) al 100 % del valor nominal, más un recargo del 15 % por mora.
Qué significa para el inversor:
- •Si el conjunto sufre problemas y las primeras pérdidas superan el skin-in-the-game, activa la obligación de recompra
- •El prestamista tiene que devolver el 100 % del capital al inversor
- •Adicionalmente paga 15 % de recargo (como compensación por la mora)
- •En caso de que el prestamista no pueda cumplir la recompra, Debitum activa el cobro judicial vía Creditreform
Combinación con el skin-in-the-Game: los dos mecanismos son escalones sucesivos. Primero absorben las pérdidas el tramo junior del prestamista (10-30 %). Solo si eso no basta, entra la obligación de recompra. Solo si la recompra tampoco se cumple (prestamista quebrado), entra el cobro judicial.
Es un sistema robusto, pero no infalible: si el prestamista quiebra completamente, la recompra puede no ejecutarse en el 100 %, y el cobro judicial tarda meses o años.
0 impagos en 5 años: historial
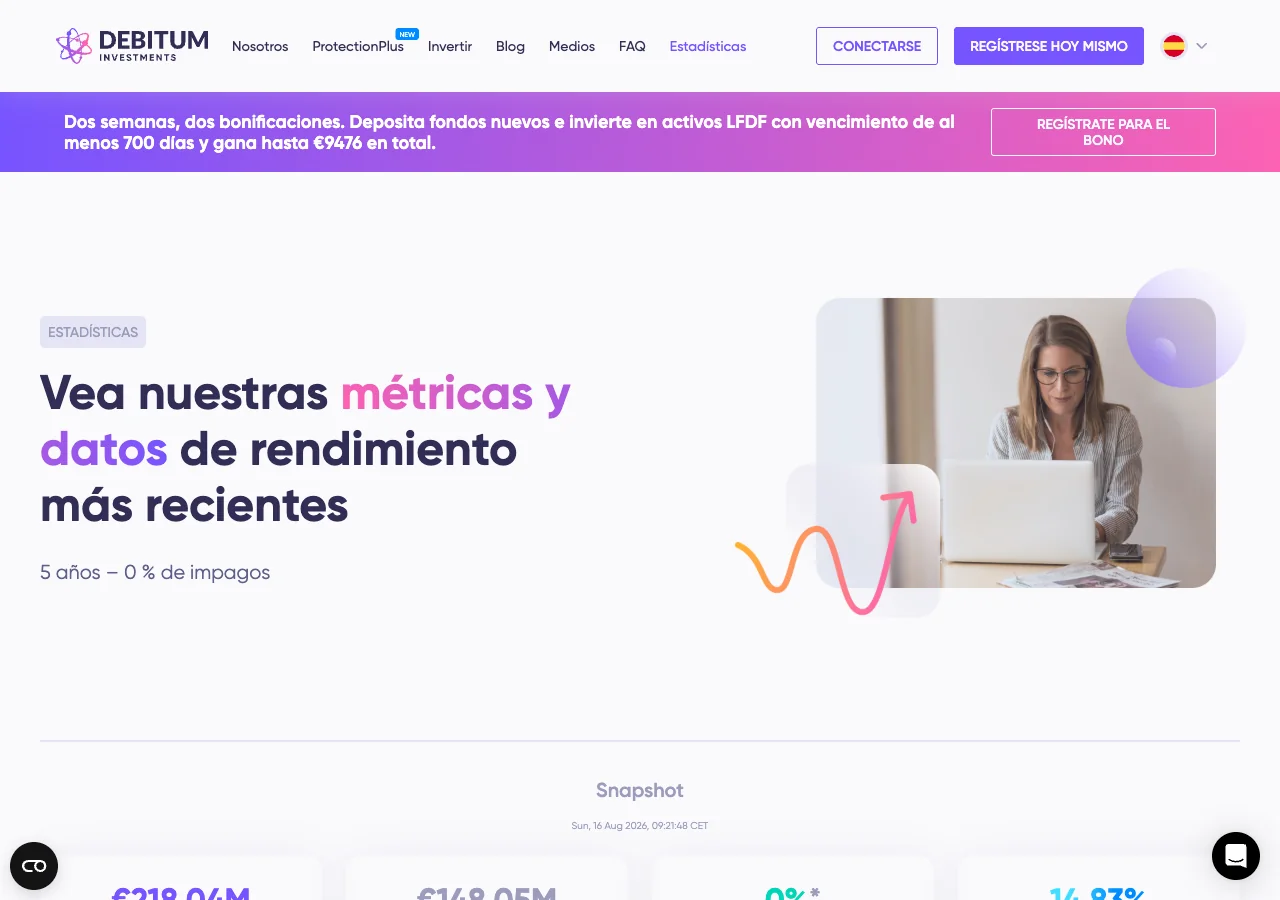
Los datos verificables en debitum.investments/es/stats:
- •196,3 M € invertidos en total desde la fundación
- •133 M € de capital ya devuelto a inversores
- •32.500+ inversores registrados
- •0 impagos totales desde la licencia MiFID II en 2021
- •XIRR 14,83 % de media
El 98,98 % de todas las inversiones se ha reembolsado o va según plan. El 1,02 % restante son reestructuraciones de prestatarios ucranianos: causa bélica desde febrero de 2022, no impagos clásicos. La plataforma los publica de forma transparente en lugar de esconderlos.
Comparativa con otros indicadores del sector:
- •Mintos publica una tasa de mora acumulada mucho mayor (aunque también recuperada al final vía buyback)
- •Bondora ha registrado impagos reales en algunas cohortes (2010-2015)
- •Afranga (competencia directa en el segmento ECSP) tiene 0 impagos también, pero con solo 2,5 años de historia
El historial de 5 años de Debitum bajo licencia MiFID II sin impagos es un dato relevante dentro del sector P2P europeo. Pero, como decíamos en el veredicto corto: no ha habido una crisis económica seria en esos 5 años. La recesión 2020-2021 fue amortiguada por estímulos fiscales masivos, y la inflación 2022-2023 no ha generado impagos significativos en el B2B. La verdadera prueba del modelo llegará con la próxima recesión seria.
¿Qué pasa si un prestamista falla?
Aunque el historial es 0 impagos, es importante entender qué mecanismos actuarían si un prestamista falla:
Escenario 1: mora temporal (retraso en pagos)
- •Se activa el recargo del 15 % por mora
- •El prestamista paga el atraso más el recargo
- •Debitum informa al inversor por correo electrónico y en el panel
Escenario 2: incapacidad del prestamista para cumplir la recompra
- •Debitum activa el cobro judicial vía Creditreform
- •Se ejecutan las garantías reales del ABS (prendas, hipotecas, cesiones de crédito)
- •El proceso puede tardar 6-24 meses
- •La tasa de recuperación esperada depende de la calidad de las garantías subyacentes
Escenario 3: quiebra completa del prestamista
- •Debitum retira al prestamista de la plataforma
- •Se activan las garantías reales
- •El skin-in-the-game del prestamista queda inservible (ya quebrado)
- •Los inversores dependen ahora exclusivamente del cobro judicial de las garantías
El caso Triple Dragon 2024 (mencionado en 5 errores caros al empezar en Debitum) es un ejemplo reciente de rebaja de calificación sin quiebra del prestamista. Triple Dragon no quebró, sino que fue degradado de A+ a C tras problemas de rendimiento y luego decidió abandonar Debitum. Los inversores concentrados en Triple Dragon vivieron un rebaja importante pero recuperaron capital (no hubo impago definitivo).
Consecuencia práctica: diversifica sobre al menos 4-5 prestamistas para que un rebaja puntual no destruya tu cartera.
¿Qué pasa si quiebra Debitum?
Escenario extremo: si Debitum como plataforma quebrara mañana, actuarían dos mecanismos superpuestos:
Mecanismo 1: Segregación de fondos (obligación MiFID II)
Los fondos del inversor (saldo en efectivo + capital de ABS pendiente de devolver) están segregados jurídicamente del patrimonio de Debitum. En caso de quiebra, esos fondos no forman parte de la masa concursal de Debitum y se devuelven directamente a los inversores.
Mecanismo 2: Investor Compensation Scheme (Directiva UE 97/9/CE)
Adicionalmente, hasta 20.000 € por inversor están protegidos por el ICS. Si por cualquier razón los fondos segregados no se pueden recuperar completamente (fraude, errores administrativos), el ICS interviene.
Qué NO cubre este escenario:
- •Los ABS ya emitidos y activos continuarían existiendo. Los inversores mantendrían sus derechos sobre los pools de créditos
- •La gestión del cobro (recepción de intereses, activación de buyback, cobro judicial) tendría que traspasarse a otro operador o al liquidador. Este proceso puede llevar tiempo y generar retrasos
- •No hay garantía sobre las pérdidas por impagos de préstamos que ya existían en los ABS
Comparativa: este marco es idéntico al de Mintos (única otra plataforma P2P con licencia MiFID II directa en la UE) y superior al de plataformas P2P sin licencia. Es lo mejor disponible en el segmento.
Los riesgos reales de Debitum
Un análisis honesto de seguridad no puede quedarse solo en las protecciones. Los riesgos reales que siguen existiendo:
Riesgo 1: Crédito B2B (empresas prestatarias)
Las pymes financiadas pueden entrar en mora o quebrar. Aunque el skin-in-the-game y el buyback amortiguan, en una recesión seria las tasas de mora subirían. El historial de 0 impagos es de una época de crecimiento económico.
Riesgo 2: Prestamista (originador de préstamos)
Los prestamistas pueden sufrir downgrades (caso Triple Dragon 2024), decidir abandonar Debitum, o incluso quebrar. La diversificación sobre 4-5 prestamistas es el mecanismo clave para amortiguar este riesgo.
Riesgo 3: Plataforma
Aunque Debitum tiene licencia MiFID II y 32.500+ inversores, sigue siendo una empresa de tamaño medio (Profit 2025 de 507 K €, aunque en crecimiento fuerte). Un evento de fraude interno, un ciberataque grave o una decisión regulatoria adversa podría generar problemas. La protección del ICS (20.000 €) es el backstop.
Riesgo 4: Concentración geográfica en Letonia
La mayoría de los prestamistas tienen sede en Letonia (Bono House, Baltic Terra, LFDF, Foresto, Juno). Letonia es miembro de la UE y de la OTAN, pero fronteriza con Rusia. Un evento geopolítico grave podría afectar la operatividad de los prestamistas letones.
Riesgo 5: Ausencia de mercado secundario
Sin secundario clásico, el capital queda bloqueado hasta el vencimiento del ABS. Si necesitas liquidez, tienes que esperar; cómo pesa eso frente a una plataforma con retiradas flexibles lo repasamos en Debitum vs Monefit. Es el riesgo más común mencionado por Carmen Corral y otros reviewers. Desde el 11 de septiembre de 2026 existe Debitum Flow, un producto propio al 8 % anual con solicitud de retirada antes del vencimiento. Según su folleto base, esa solicitud no vincula al emisor, y los ABS clásicos siguen sin ser líquidos.
Riesgo 6: Retención letona y complejidad fiscal
La retención del 5 % en origen es deducible en IRPF español, pero requiere que el inversor gestione bien la declaración. El Modelo 720 (>50.000 €) es una carga administrativa adicional. Cometer errores fiscales puede generar sanciones que reducen la rentabilidad neta.
Conclusión: la seguridad real de Debitum
Debitum es una plataforma P2P con arquitectura de seguridad regulatoria completa en el segmento europeo. Licencia MiFID II directa (no ECSP ni sin licencia), notificación MiFID II al mercado español, fondos segregados, auditorías externas, 20.000 € de protección, skin-in-the-game del 10-30 %, obligación de recompra del 100 % con recargo del 15 %, y 0 impagos en 5 años.
Pero no es un depósito bancario. Sigue siendo capital en riesgo con posibilidad de pérdidas. El sistema de protecciones amortigua, no elimina. Los riesgos residuales (crédito B2B, prestamista, plataforma, ausencia de secundario) siguen existiendo.
Nuestra valoración honesta:
- •Regulación: de las mejores del sector P2P europeo (nivel Mintos)
- •Historial: 5 años sin impagos, pero sin recesión seria de por medio
- •Estructura de protección: completa (3 niveles: plataforma, prestamista, activo)
- •Riesgos residuales: presentes (como en cualquier P2P), gestionables con diversificación
En la comunidad P2P se menciona un peso de 2-5 % del patrimonio total para este tipo de inversiones de alto rendimiento, con P2P en total por debajo del 5-10 %. Este artículo no es asesoramiento financiero. Debitum no sustituye al fondo de emergencia, que según la sabiduría financiera general va en cuenta remunerada con Fondo de Garantía de Depósitos.
Sigue leyendo el cluster Debitum
- •Debitum Investments opiniones 2026: análisis completo con XIRR, seguridad y fiscalidad
- •Debitum cómo funciona: 10 puntos clave: ABS, MiFID II y todo el sistema resumido
- •Cómo invertir en Debitum paso a paso: registro, KYC, depósito y primer ABS
- •Debitum código promocional 2026: bonus stack completo con ejemplos
- •5 errores caros al empezar en Debitum: fallos comunes y cómo evitarlos
1 % cashback los primeros 30 días, capital en riesgo.
Preguntas frecuentes
Podría interesarte también
Debitum Investments opiniones 2026
Análisis honesto completo con XIRR 14,83 %, seguridad y fiscalidad.
Debitum cómo funciona: 10 puntos clave
Los 10 aspectos esenciales de Debitum: ABS, MiFID II y fiscalidad resumidos.
Cómo invertir en Debitum paso a paso
Registro, KYC, transferencia SEPA y compra de tu primer ABS en unos 20 minutos.
Debitum código promocional 2026
20 € por amigo invitado más bonus de fidelidad hasta 2 % anual y campañas activas.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.