Monefit SmartSaver o Bondora Go & Grow es una de las preguntas más habituales entre quienes buscan rentabilidad pasiva sin gestionar una cartera P2P activamente. Las dos plataformas prometen lo mismo: ingresas dinero y generas intereses todos los días, sin elegir originadores ni préstamos. Pero el perfil de riesgo, la regulación y la rentabilidad real son muy distintos. Comparamos las dos a fondo, con las particularidades para residentes en España.
Monefit vs Bondora: el resumen
Monefit SmartSaver y Bondora Go & Grow venden la misma promesa: cero trabajo, rentabilidad diaria, sin elegir préstamos uno a uno. El parecido termina ahí.
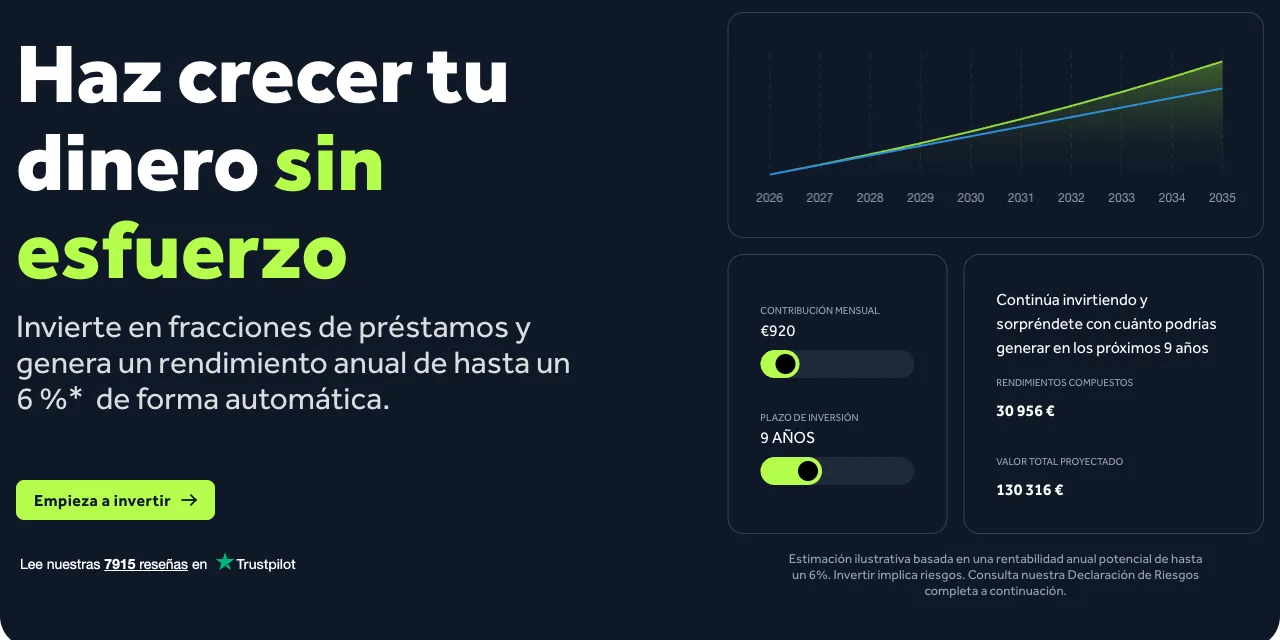
Bondora Go & Grow es la plataforma veterana: en el mercado desde 2008, con Go & Grow como producto desde 2018, regulada a nivel de originador por la FSA estonia (Estonian Financial Supervision Authority). Rentabilidad objetivo de hasta el 6% anual, sin garantía contractual.
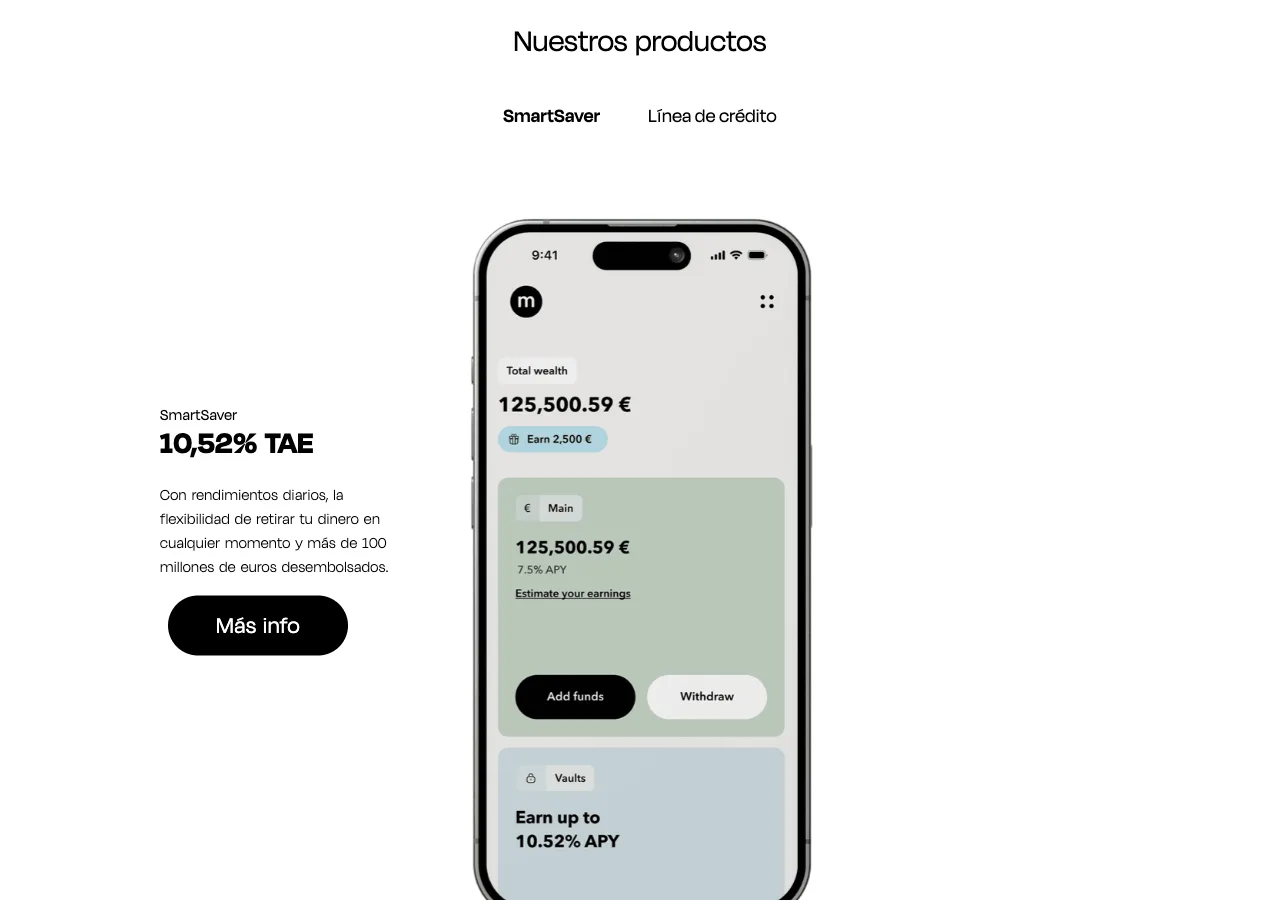
Monefit SmartSaver es más reciente (noviembre de 2022) pero retribuye mejor: 7,5% APY en la cuenta principal y hasta 10,52% en los vaults a plazo. Está respaldada por Creditstar Group, prestamista con casi 20 años de actividad, pero la plataforma en sí no está regulada como proveedor de servicios de inversión.
Lo decisivo es el perfil de riesgo: en esta comparativa tratamos Bondora como la opción con más trayectoria y Monefit como la alternativa de mayor rentabilidad. Aquí comparamos cada categoría con cifras concretas para que decidas cuál encaja mejor en tu caso.
Si todavía no conoces ninguna a fondo, lee primero el test largo de Bondora: Bondora Go & Grow opiniones, y para Monefit el registro paso a paso.
La tabla comparativa completa
Comparación directa en todas las categorías relevantes:
Monefit SmartSaver | Bondora Go & Grow | |
|---|---|---|
| Rentabilidad cuenta principal | 7,5% APY (diario) | hasta 6% anual |
| Rentabilidad máxima (a plazo) | hasta 10,52% (vault 24 meses) | no aplica, tipo único |
| Reparto de intereses | diario | diario |
| Inversión mínima | 10 € | 1 € |
| Trabajo necesario | ninguno (automático) | ninguno (automático) |
| Liquidez | hasta 1.000 €/mes al instante, resto 10 días laborables | en cualquier momento, plazo de hasta 3 días laborables |
| Regulación de la plataforma | no regulada | Bondora AS regulada por la FSA estonia (Estonian Financial Supervision Authority) |
| Protección al inversor | sin FGD ni esquema equivalente | sin FGD ni esquema equivalente |
| Bonus nuevo cliente | 0,25% hasta 1.250 € | 5 € |
| En el mercado desde | noviembre 2022 | 2008 (Go & Grow desde 2018) |
| Inversores registrados | más de 48.000 | más de 515.000 |
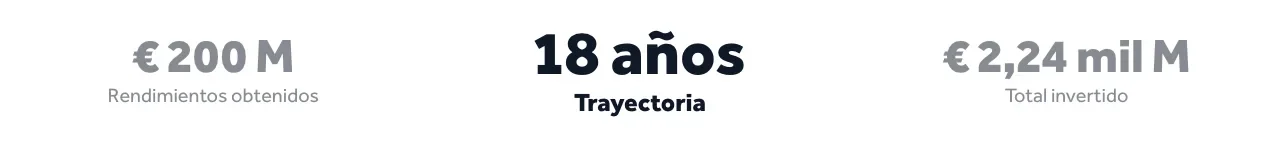
| Volumen gestionado / capital aportado | más de 450 millones € | más de 2,2 mil millones € |
Consejo: desplázate en horizontal para ver todas las columnas
Cero trabajo, intereses diarios, desde 10 €. Capital en riesgo, plataforma no regulada.
Cero trabajo, intereses diarios, desde 1 €. Capital en riesgo.
Rentabilidad: 7,5-10,52% vs 6%
La diferencia numérica favorece a Monefit con claridad: en rendimiento, SmartSaver convence.
Monefit SmartSaver:
- •Cuenta principal: 7,5% APY, con abono diario de intereses
- •Vaults a plazo fijo: 9,42% a 12 meses o 10,52% a 24 meses (el tramo de 18 meses ya no está disponible), o un plazo elegido libremente con tipo variable entre ambos extremos
- •Rendimiento medio declarado por el operador, todos los usuarios: 8,90%
- •Sin comisiones explícitas sobre los intereses generados
Bondora Go & Grow:
- •Tipo objetivo: hasta 6% anual, sin garantía contractual
- •Estuvo en 6,75% hasta marzo de 2025, ajustado al 6% desde el 1 de abril
- •Intereses diarios con reinversión automática (interés compuesto desde el día 1)
- •Sin opción de vaults a plazo: un único tipo para todo el saldo
Ganador en rentabilidad: SmartSaver, con una ventaja de 1,5 a 4,5 puntos porcentuales según el plazo elegido. Hay que tener en cuenta la contrapartida, que aparece en la siguiente sección. Ese extra procede de un servicio sin regulación como proveedor de inversión, respaldado por un prestamista con más apalancamiento que hace unos años.
Riesgo y regulación: ¿quién supervisa cada una?
Aquí se invierte el resultado de la sección anterior.
Bondora Go & Grow:
- •Bondora AS, el originador de los préstamos, está regulado por la FSA estonia (Estonian Financial Supervision Authority) desde 2016 (licencia de proveedor de crédito)
- •Desde abril de 2026, Go & Grow opera como marca propia bajo goandgrow.eu (Go&Grow OÜ, antes Bondora Capital OÜ). Go&Grow OÜ no es proveedor de crédito ni emite préstamos; la supervisión de la FSA recae sobre Bondora AS, el originador. Repasamos ese cambio de marca con más detalle en los últimos cambios de Go & Grow
- •18 años de trayectoria, con crisis superadas: pago parcial activado una única vez, entre marzo y junio de 2020 (covid), después restablecido a la normalidad
- •Cartera diversificada automáticamente en varios mercados europeos, sin que el inversor elija los préstamos
Monefit SmartSaver:
- •La plataforma NO está regulada como proveedor de servicios de inversión. Monefit lo reconoce en su propia declaración de riesgos (Risk Disclosure Statement) y en su centro de ayuda: sin cobertura por la Directiva de Garantía de Depósitos (2014/49/UE) ni por la Directiva de Sistemas de Indemnización de los Inversores (97/9/CE), citadas ambas de forma expresa
- •El dinero se presta a través de Creditstar Group, con casi 20 años de actividad. Tiene licencia o registro como prestamista en siete de los ocho países donde concede crédito; en España la actividad no exige licencia específica
- •Creditstar fue rentable en 2025 (13,47 millones € de beneficio, +85,9% interanual), pero su ratio de apalancamiento ha subido: deuda neta sobre patrimonio de 4,9x (2024: 4,1x) según su propio informe anual, y un patrimonio neto que equivale al 15,6% del activo total (2024: 19,2%; cálculo propio a partir del balance)
- •Plataforma operativa desde noviembre de 2022, sin haber atravesado una crisis de crédito comparable a 2020 o 2022
Diferencia en riesgo: Bondora cuenta con regulación real sobre el originador, casi dos décadas de trayectoria y una crisis ya superada. Eso no hace a Monefit necesariamente mala; el único inconveniente es que ofrece menos capas de supervisión y menos tiempo de prueba a cambio de más rentabilidad. En ambos casos el capital sigue en riesgo.
Aviso sobre el FGD español: ni Monefit ni Bondora están cubiertas por el FGD (Fondo de Garantía de Depósitos), que solo aplica a depósitos bancarios hasta 100.000 €. Ninguna de las dos es una cuenta bancaria: en las dos el capital invertido está en riesgo.
Liquidez: ¿quién paga más rápido?
Monefit SmartSaver:
- •Retirada instantánea de la cuenta principal hasta un límite mensual (actualmente 1.000 €)
- •Por encima de ese límite: retirada estándar en 10 días laborables, o programada eligiendo una fecha entre 11 y 365 días
- •En los vaults a plazo, salir antes de tiempo exige pasar por soporte, respetar 30 días de bloqueo tras la solicitud y perder toda la rentabilidad acumulada en ese vault
- •Sin comisión de retirada por transferencia
Bondora Go & Grow:
- •Retirada en cualquier momento: Go & Grow habla de retiradas casi instantáneas, pero el plazo oficial es de hasta 3 días laborables, en función de tu banco
- •Sin plazos mínimos ni límite mensual para retirar
- •Coste: 1 € por retirada
- •Sin vaults ni penalización por salida anticipada, porque no existe el concepto de plazo fijo
Ganador en liquidez: Bondora sale bien parado para el uso general, por la ausencia de penalización. Monefit gana solo si te quedas en la cuenta principal (retirada instantánea hasta 1.000 €/mes); en cuanto metes dinero en un vault, la liquidez de Bondora es claramente superior.
Trabajo: cero esfuerzo en las dos
Aquí prácticamente empatan: las dos son productos de "ingresa y olvida", sencillos e intuitivos.
Monefit: ingresas dinero en la cuenta principal y empieza a generar el 7,5% desde el primer día. Si quieres más rentabilidad, mueves parte a un vault y eliges plazo una sola vez. Sin estrategia de Auto-Invest que configurar ni originadores que elegir.
Bondora: exactamente igual de simple. Ingresas, y el sistema reinvierte por ti en la cartera diversificada de Go & Grow.
Diferencia real: decidir el plazo del vault en Monefit es la única decisión activa que exige la plataforma, si bien conviene pensarla bien, porque salir antes cuesta toda la rentabilidad acumulada. Bondora no tiene ni siquiera esa decisión: revisa cómo se configura en nuestro tutorial paso a paso de Bondora. Y si te preguntas qué errores evitar al empezar, los repasamos en los errores de principiante más comunes en Bondora.
Ganador en trabajo: empate técnico, con una ligera ventaja para la veterana estonia por no exigir ninguna decisión.
Hacienda: en las dos toca declarar
En la práctica, ninguna de las dos retiene automáticamente para Hacienda. En las dos, los intereses se declaran como rendimientos del capital mobiliario en la casilla 27 del Modelo 100.
Lo que tienen en común:
- •Intereses tributan en el momento del cobro, no cuando los retiras a tu banco
- •Ningún cobro automático de IRPF en el momento de la inversión: lo declaras tú al año siguiente
- •Aplica el mismo escalado del IRPF (2026) sobre la base del ahorro: 19% hasta 6.000 €, 21% de 6.000 a 50.000 €, 23% de 50.000 a 200.000 €, 27% de 200.000 a 300.000 € y 30% por encima de 300.000 €
Modelos 720 y 721: el Modelo 721 es específico de criptoactivos y no se aplica aquí. El Modelo 720 es distinto, la declaración informativa general sobre cuentas y valores en el extranjero, y si te obliga depende de la naturaleza jurídica exacta del producto y de los importes declarables. Si mantienes saldos elevados en Monefit o Bondora (las dos con sede en Estonia) junto con otros activos en el extranjero, consulta tu caso concreto con un asesor fiscal.
Ganador en Hacienda: empate técnico. Las dos exigen el mismo trabajo manual de declaración, sin retención en origen, sin atajos.
Bonus de bienvenida
A esto se suma el bonus, cuya estructura es completamente distinta entre las dos plataformas.
Monefit: 0,25% de cada transferencia neta durante los primeros 90 días, con un tope de 1.250 €. El bonus queda bloqueado 90 días desde la verificación y solo se libera después; si retiras dinero durante ese periodo, el bonus se recalcula a la baja sobre lo que quede invertido.
Bondora: 5 € de bonus al invertir 50 € en los primeros 30 días. Sencillo, automático, pero menos generoso que Monefit para quien invierte importes serios. Condiciones completas en nuestra guía del bonus de Bondora.
Ejemplo: con una primera transferencia de 10.000 € a Monefit, el bonus asciende a 25 €. Con 100.000 €, serían 250 €. El tope de 1.250 € solo se alcanza con 500.000 € netos transferidos en esos 90 días, siempre que no retires nada en ese periodo. Go & Grow, en cambio, abona 5 € fijos sea cual sea el importe que aportes por encima del mínimo de 50 €.
Ganador en bonus: SmartSaver, sin discusión, para quien aporta más de unos pocos miles de euros. Con cantidades pequeñas la diferencia se estrecha.
¿Para quién encaja cada plataforma?
Bondora Go & Grow encaja contigo si:
- •Priorizas la trayectoria larga y la regulación del originador sobre unos puntos extra de retorno
- •Quieres liquidez total en todo momento, sin plazos ni penalizaciones
- •Estás empezando y prefieres la alternativa con más años de recorrido
Monefit SmartSaver encaja contigo si:
- •Buscas una rentabilidad alta dentro de las cuentas remuneradas de tipo P2P
- •Puedes inmovilizar parte del dinero en un vault de 12 o 24 meses sin necesitarlo antes
- •Aceptas invertir en un operador más joven y sin regulación de inversión, a cambio de un retorno mayor
Concentrarlo todo en un solo proveedor de este tipo expone tu liquidez a un único emisor y un único modelo de negocio. Repartir entre varias plataformas es una forma habitual de reducir esa concentración, aunque la decisión concreta depende de tu situación.
Test completo: Bondora Go & Grow opiniones. Si quieres ver cómo se compara Bondora con otra plataforma P2P de mayor rentabilidad activa, lee Mintos vs Bondora. Si te decides por Monefit, el registro paso a paso te lleva de la mano, en Debitum vs Monefit enfrentamos SmartSaver con un competidor regulado bajo MiFID II, y en Lendermarket vs Monefit con una plataforma de préstamos activos en vez de reservas automatizadas.
Hasta 10,52% en vaults a plazo. Capital en riesgo, plataforma no regulada.
Cero trabajo, intereses diarios, liquidez total. Capital en riesgo.
Conclusión: Monefit vs Bondora
Monefit y Bondora Go & Grow resuelven el mismo problema (ingresos pasivos sin gestión activa) con perfiles de riesgo opuestos. SmartSaver paga más porque asume más riesgo de plataforma; Go & Grow paga menos porque lleva casi dos décadas demostrando que su modelo aguanta.
En conjunto, si solo vas a usar una: quien prioriza seguridad y liquidez total encaja mejor con Bondora Go & Grow. Quien busca un retorno mayor y puede inmovilizar parte del capital encaja mejor con Monefit SmartSaver, siempre dejando fuera del vault la porción de dinero que pueda necesitar antes de tiempo.
Ninguna de las dos rentabilidades está garantizada por contrato, y en las dos el capital está en riesgo. Repartir entre varias plataformas reduce la exposición a un único emisor: si una de las dos tuviera un problema, solo la parte depositada allí estaría afectada. No existe un porcentaje de patrimonio adecuado para todos los inversores; este artículo no es asesoramiento financiero.
Si prefieres verlo en pantalla, aquí está nuestro vídeo sobre el tema:
Preguntas frecuentes
Podría interesarte también
Bondora Go & Grow opiniones tras 2 años
Test largo de Bondora Go & Grow: rentabilidad, liquidez, riesgos y Hacienda.
Bondora Go & Grow: 5 errores de principiantes
Los errores más caros al empezar con Go & Grow y cómo evitarlos.
Bonus de Bondora Go & Grow
Cómo activar el bonus de bienvenida y las condiciones exactas.
Mintos vs Bondora Go & Grow
Comparativa entre la plataforma P2P más grande de Europa y Go & Grow.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.