Desde el 20 de abril de 2026, Go & Grow opera como marca propia: nueva razón social, nuevo dominio y nueva identidad visual, mientras el producto (hasta 6 % anual, abono diario, liquidez casi inmediata) mantiene sus condiciones principales. Repasamos qué implica la reestructuración para tu cuenta, cómo encaja con el proyecto de banco digital del grupo estonio y qué señales conviene vigilar en las estadísticas.
Qué ha cambiado en Bondora
Los cambios de 2026 afectan a la razón social y al dominio. Desde el 20 de abril, la sociedad que gestiona el producto se llama Go&Grow OÜ (antes Bondora Capital OÜ) y la web vive en goandgrow.eu. Bondora AS continúa como prestamista separado. Cuenta, acceso, saldo, app y la rentabilidad objetivo de hasta 6 % siguen igual para ti.
Con el cambio de razón social, Bondora* separó su producto de inversión en una sociedad propia con marca independiente. La empresa prestamista sigue existiendo, pero únicamente para el negocio de concesión de préstamos al consumidor.
El anuncio oficial llegó en el blog corporativo el 22 de abril de 2026. En el comunicado original se lee: "Sigues utilizando la misma cuenta, aplicación y acceso de Go & Grow." La portada de goandgrow.eu lo resume en el título: Go & Grow, antes Bondora.
Los cambios más importantes de un vistazo:
- •Razón social: Go&Grow OÜ, antes Bondora Capital OÜ
- •Dominio: el antiguo redirige a goandgrow.eu
- •Aplicación: app.goandgrow.eu
- •Identidad visual: logo nuevo y rediseño, despliegue progresivo
- •Correos y documentos llegan con el nombre de empresa actualizado
- •El prestamista queda como sociedad aparte y conserva sus autorizaciones
Lo que no cambia: cuenta, contraseña, saldo y funciones de la app. Tampoco la rentabilidad objetivo de hasta 6 %, los intereses diarios ni la retirada casi inmediata. La propia empresa lo dice claro: "No es necesario que realices ninguna acción." En conjunto, el cambio resulta ordenado y transparente para el inversor.
Esta información viene del blog oficial sobre la separación de dominios en goandgrow.eu. La supervisión por la Finantsinspektsioon estonia (FSA) se mantiene: Bondora AS tiene allí licencia de proveedor de crédito desde el 21 de marzo de 2016 y está regulada también en Finlandia.
5 € de bienvenida al invertir 50 € en los primeros 30 días.
Bondora Go & Grow explicado en vídeo
Para un repaso completo de cómo funciona Go & Grow tras el cambio de marca (qué es exactamente, rentabilidad, riesgos y declaración en Hacienda), te dejamos nuestro análisis en vídeo.
Por qué se separa Bondora de Go & Grow
Bondora separa Go & Grow de su estructura porque las dos líneas de negocio han crecido en direcciones distintas. La matriz concede préstamos al consumidor bajo supervisión de la FSA estonia, mientras que Go&Grow OÜ es la plataforma de inversión para particulares. La separación limpia encaja con la ambición bancaria que Bondora hizo pública en mayo de 2025, cuando eligió a la estonia Tuum como plataforma tecnológica.
El grupo estonio opera desde 2008. Go & Grow existe desde 2018, ya 8 años. Hasta ahora ambos negocios convivían bajo el mismo paraguas. La matriz concede préstamos al consumo en cinco mercados europeos: Estonia, Finlandia, Países Bajos, Dinamarca y Letonia. A través de Go & Grow, los inversores ponen dinero de forma automática en esa cartera.
Con la separación, la empresa lo explica así: el grupo ha evolucionado en dos negocios bien definidos. Uno es el crédito responsable al consumidor. El otro es Go & Grow, que ofrece "una manera sencilla y de confianza de acceder a una cartera diversificada de préstamos". Y añade: "Al estructurar cada negocio como una empresa propia, cada uno gana foco y gobernanza." La cooperación entre ambos se mantiene.
En lenguaje claro: prestamista e inversión son negocios distintos con requisitos distintos, así que cada uno se queda con su propia sociedad. Según el comunicado, ambas sociedades siguen en manos del mismo grupo de accionistas principales.
¿Por qué ahora? La explicación oficial es clara, pero no explica del todo el momento. Si sigues el mercado, hay dos posibles motivos. Primero, la ambición bancaria: el grupo eligió en mayo de 2025 a Tuum como plataforma tecnológica con el objetivo declarado de convertirse en un banco digital con licencia plena. Segundo, lo que la comunidad P2P llama un "problema de exceso de liquidez". Según las estadísticas públicas de la plataforma, en agosto de 2026 entraron 40,4 millones de euros de inversores y se concedieron 38,3 millones en préstamos. Más abajo entramos en detalle.
Bondora antes vs. Go & Grow después
Aquí la comparación directa de lo que cambió y lo que se mantiene.
Antes (hasta 19/04/2026) | Después (desde 20/04/2026) | |
|---|---|---|
| Sociedad gestora | Bondora Capital OÜ | Go&Grow OÜ |
| Marca del producto | Bondora Go & Grow | Go & Grow (independiente) |
| Dominio | bondora.com | goandgrow.eu |
| URL de la app | app.bondora.com | app.goandgrow.eu |
| Marca prestamista | Bondora (dentro del grupo) | Bondora AS (separada) |
| Accionistas | Grupo Bondora | Mismos accionistas, 2 sociedades |
| Cuenta y acceso | cuenta existente | cuenta existente, mismo inicio de sesión |
| Rentabilidad objetivo | hasta 6 % anual | hasta 6 % anual |
| Retirada | casi inmediata, 1 € comisión | casi inmediata, 1 € comisión |
| Inversión mínima | 1 € | 1 € |
| Regulación plataforma | Bondora Capital OÜ, sin garantía de depósitos | Go&Grow OÜ, sin garantía de depósitos |
| Regulación prestamista | Bondora AS, FSA estonia desde 2016 | Bondora AS, FSA estonia sin cambios |
Consejo: desplázate en horizontal para ver todas las columnas
Qué cambia para clientes actuales
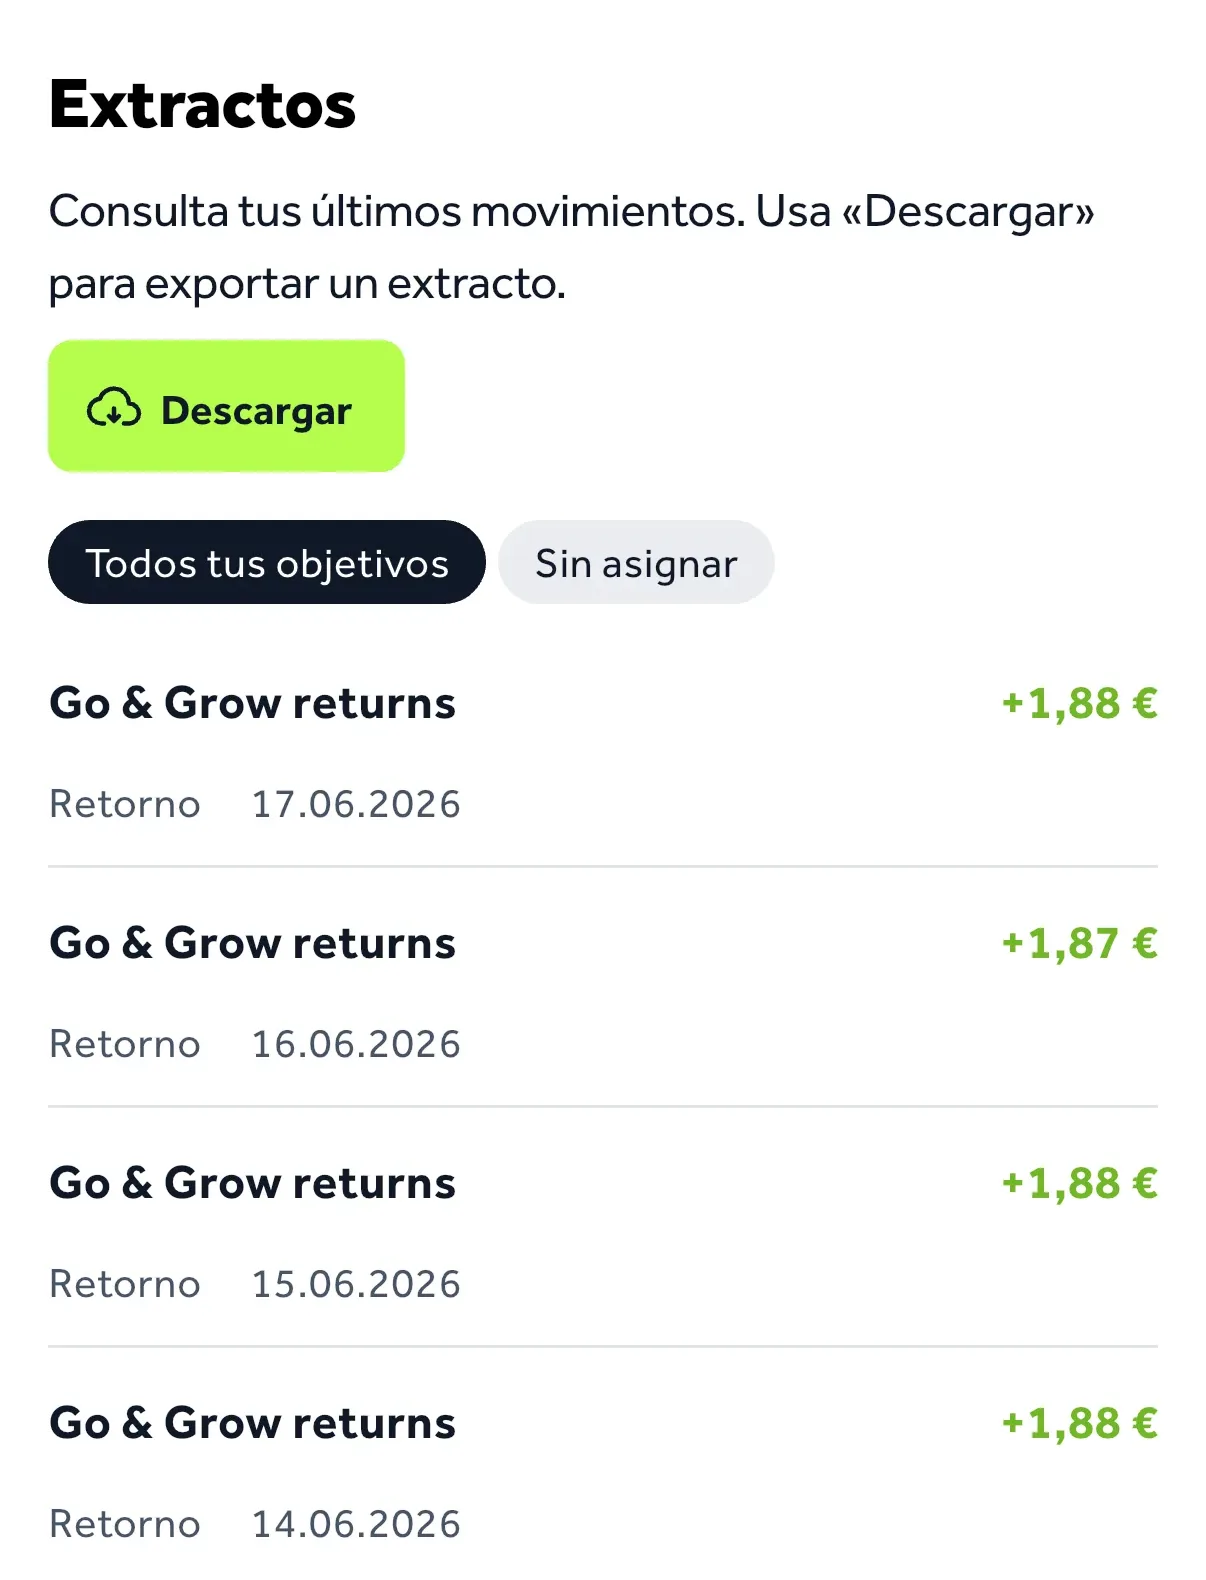
Para los clientes existentes, los cambios de 2026 no implican nada operativamente: cuenta, contraseña, saldo y rentabilidad objetivo se mantienen igual. Lo decisivo es que no tienes que hacer ningún trámite.
Si ya tienes cuenta en Bondora*, la respuesta corta es: prácticamente nada. No tienes que crear una cuenta nueva, firmar nada ni subir documentos otra vez.
Lo que has notado o vas a notar como cliente:
- •Nuevo dominio: si escribes bondora.com en el navegador acabas en goandgrow.eu automáticamente. La redirección es permanente (código 301) y funciona también para app.bondora.com.
- •Nueva dirección de la aplicación: la versión móvil carga ahora desde app.goandgrow.eu. Si la tienes instalada desde la App Store de Apple o Google Play, sigue funcionando. El cambio ocurre en segundo plano.
- •Nuevos remitentes de correo: los correos llegarán con la marca Go & Grow en lugar de Bondora. El contenido (notificaciones de intereses, confirmaciones de retirada, informes fiscales) se mantiene igual; solo cambia el nombre del remitente.
- •Ajustes visuales: logo, colores e iconos cambian de forma progresiva. La empresa escribe: "Los correos electrónicos y documentos se enviarán con la nueva marca y denominación legal."
Lo que conviene que hagas tú:
- •Actualizar marcadores: si tienes bondora.com en favoritos, cámbialo a goandgrow.eu. Si no, te quedas con la redirección, que funciona, pero ir directo es más limpio.
- •Revisar filtros de correo: si tienes una regla automática para archivar los correos del remitente bondora.com, añade una equivalente para goandgrow.eu y así no perder ningún aviso.
- •Archivar informes fiscales: tus informes fiscales anteriores siguen disponibles en "Extractos". A partir de ahora, conviene archivar los nuevos bajo el nombre de empresa Go&Grow OÜ.
Si haces una retirada, se mantienen las condiciones: 1 € de comisión por operación, verificación en dos pasos, retirada solo a la cuenta bancaria verificada.
Qué significan los cambios para nuevos clientes
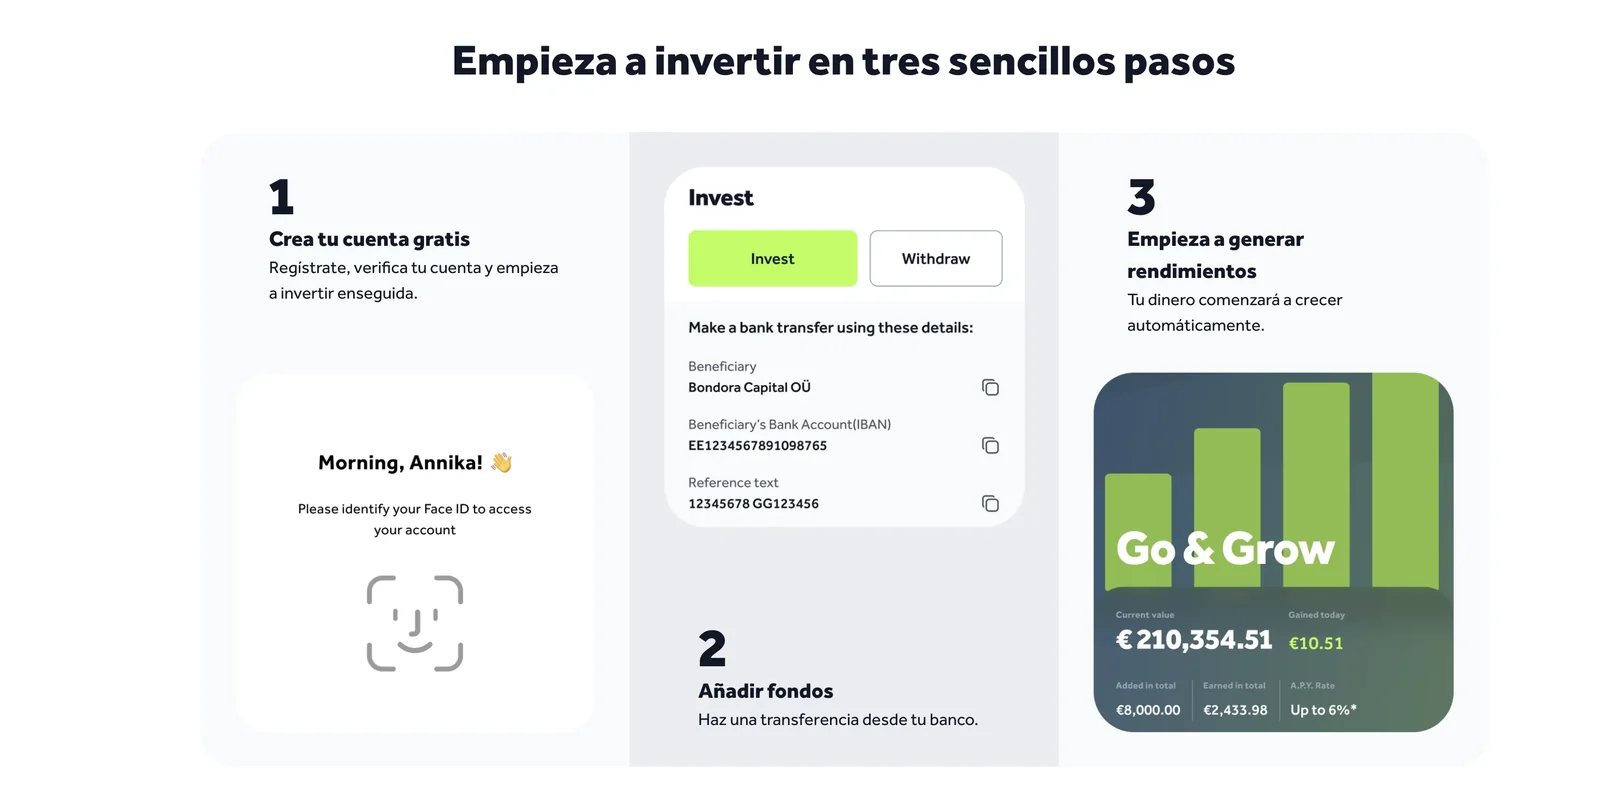
Si te registras hoy por primera vez, la diferencia respecto a antes del 20 de abril de 2026 es mínima. Empiezas directamente en goandgrow.eu, completas allí la verificación (el tutorial paso a paso sigue siendo válido) e inviertes exactamente igual que antes del cambio de marca. El proceso de alta es sencillo y el panel, intuitivo: en nuestra experiencia, funciona bien desde el primer ingreso.
Lo que se mantiene igual en el alta:
- •Inversión mínima de 1 €
- •Hasta 6 % anual de rentabilidad objetivo, con intereses acreditados a diario
- •Ingreso por transferencia SEPA desde tu cuenta bancaria
- •Verificación de identidad con el proceso en línea
- •Fiscalmente no es automático: la plataforma no practica retención, los rendimientos los declaras tú en el Modelo 100 (más detalle en nuestras opiniones de Bondora Go & Grow).
Lo nuevo en el alta:
- •Recibes correos y contratos en nombre de Go&Grow OÜ, ya no de Bondora Capital OÜ
- •En el aviso legal figura ahora Go&Grow OÜ, Sõjakooli tn 6, 11316 Tallinn, Estonia
- •La marca Bondora la verás solo donde se hable del prestamista, ya no como envoltorio comercial del producto de inversión
Si quieres activar el bonus, con nuestro enlace de afiliado recibes 5 € de bienvenida al invertir al menos 50 € en los primeros 30 días. Todas las condiciones y la activación paso a paso están en la guía del bonus de Bondora.
¿Está en peligro la seguridad?
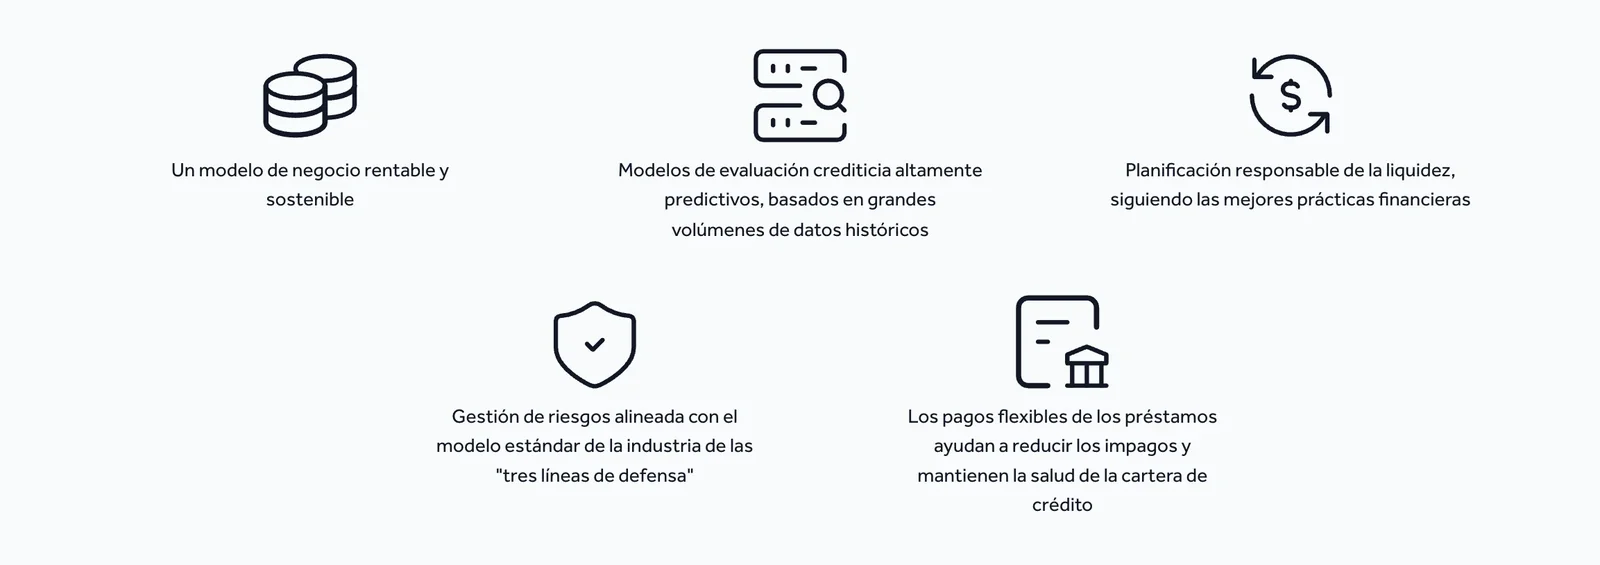
Los cambios de 2026 no alteran la estructura de seguridad: supervisión del prestamista, cuentas segregadas, colchón de tipos y diversificación automática continúan vigentes. No hay garantía FGD (hasta 100.000 € por titular y entidad en los depósitos cubiertos), igual que antes: Go & Grow no es un depósito bancario. Más detalle en nuestras opiniones de Bondora Go & Grow.
Respuesta corta: la reestructuración no cambia por sí sola los riesgos principales del producto. Respuesta larga: hay matices que conviene tener en mente.
Lo que se mantiene en seguridad:
- •Bondora AS como prestamista sigue supervisada por la FSA estonia, con licencia de proveedor de crédito desde 2016, y está regulada también en Finlandia.
- •Go&Grow OÜ es la sociedad de la plataforma. La propia empresa lo deja claro en el pie de página de goandgrow.eu: no es proveedor de crédito y no concede préstamos. El producto Go & Grow, igual que antes, no es un depósito bancario ni cuenta con garantía de depósitos.
- •Protección frente a insolvencia: según la documentación de la plataforma, los inversores son titulares de los derechos de crédito y esos derechos no formarían parte de la masa concursal de Go&Grow OÜ. Eso separa tu inversión de la sociedad, si bien no elimina el riesgo de que el cobro sea lento o parcial.
- •Fondos de cliente: se mantienen segregados en AS LHV Pank, separados de la cuenta operativa.
- •Colchón de tipos, diversificación en cientos de miles de préstamos y recobro activo por vía legal en cada país siguen vigentes. Hay que tener en cuenta que todo lo que la cartera rinde por encima del 6 % anual se queda dentro como reserva.
Lo que tienes que seguir sabiendo:
- •No hay garantía FGD como en una cuenta bancaria española, donde los depósitos cubiertos llegan hasta 100.000 € por titular y entidad. Go & Grow no es una cuenta remunerada, es una inversión P2P.
- •Riesgo de liquidez: en crisis la plataforma puede limitar las retiradas. Desde el lanzamiento de Go & Grow en 2018 ha pasado una sola vez, entre marzo y junio de 2020, por la pandemia; según la empresa, la rentabilidad objetivo se mantuvo durante ese periodo. Pero el mecanismo existe y la propia plataforma lo recuerda en el pie de página de su web.
- •Tipo no garantizado: el tipo objetivo ya se ajustó una vez, del 6,75 % al 6 % el 1 de abril de 2025. Otro recorte es posible si la relación ingresos/concesión sigue descompensada.
¿Va Bondora a conseguir licencia bancaria?
Bondora ha hecho pública su ambición de convertirse en banco digital, con socio tecnológico conocido. La separación entre sociedad prestamista y plataforma de inversión deja una estructura más legible. Eso sí: a septiembre de 2026 goandgrow.eu no documenta ninguna autorización bancaria, y la empresa no ha vinculado en público la reestructuración con ese proyecto.
Aquí entra lo interesante. El comunicado de Tuum del 14 de mayo de 2025 explica que el grupo estonio eligió esa plataforma tecnológica "para respaldar su ambición de convertirse en un banco digital con licencia plena". Si llega a obtener la licencia, planea lanzar depósitos y crédito al consumo sobre esa infraestructura. El comunicado habla de "explorar el camino" hacia un banco digital paneuropeo, sin calendario.
Por qué la separación encaja con la licencia bancaria: cuando solicitas una licencia bancaria, los reguladores tienen que ver con claridad qué negocio se convertirá exactamente en banco y cuál no. Un grupo que concede préstamos y capta dinero de inversores al mismo tiempo es regulatoriamente más complejo que dos sociedades claramente separadas. Con Bondora AS en el lado del prestamista y Go&Grow OÜ en el lado de la inversión, la estructura es nítida.
Escenarios posibles, sin confirmación oficial:
- •Bondora AS se queda como prestamista licenciado bajo la FSA estonia
- •Una futura entidad bancaria del grupo tendría supervisión y garantía de depósitos propias
- •En ese caso el grupo podría ofrecer productos de depósito con garantía junto al actual Go & Grow, que hoy no la tiene
Para contexto: los procesos de licencia bancaria duran años, no meses. En la práctica, mientras no haya autorización, Go & Grow sigue siendo una inversión sin garantía de depósitos.
El exceso de liquidez de Go & Grow
Un punto que la comunidad P2P discute con razón: Go & Grow tiene un problema de exceso de liquidez. En agosto de 2026, según la estadística pública, entraron 40,4 millones de euros de inversores. A la vez se colocaron 38,3 millones en crédito al consumo.
La diferencia total es visible: en la página de estadísticas figuran a 13 de septiembre de 2026 2.243,6 millones invertidos frente a 1.859,4 millones prestados. Es decir, unos 384 millones más entraron en el producto que el volumen de préstamos concedidos. Lo que llama la atención es que la brecha acumulada sigue siendo amplia, si bien hay meses, como julio de 2026, en los que se concedió más crédito del que entró.
Qué significa en la práctica:
- •Si entra de forma sostenida más dinero del que se puede colocar, aparece presión sobre la rentabilidad o la plataforma tiene que buscar nuevas vías para colocar el capital de forma sensata.
- •Esa presión coincide en el tiempo con el ajuste de tipo del 6,75 % al 6,00 % el 1 de abril de 2025, aunque la empresa no ha detallado la causa.
- •Una Go & Grow independiente tendría, en teoría, margen para trabajar con más de un originador de crédito. No hay confirmación oficial, pero estratégicamente encaja con la separación.
Para ti como inversor significa: los 6 % de rentabilidad objetivo no están grabados en piedra. En 2024 todavía eran hasta 6,75 % (con límite mensual) y podrían bajar otra vez. Igualmente es posible que la presión de liquidez vuelva a forzar pagos parciales (retiradas fraccionadas en lugar de inmediatas). Desde 2018 ha pasado una sola vez (COVID, 2020).
Alternativas a Go & Grow
Si la separación de dominios te invita a revisar el conjunto de tu cartera P2P, es un reflejo razonable. Quien lo pone todo en una sola plataforma asume un riesgo de concentración, por muy ordenada que esté esa plataforma. Estas son las alternativas habituales según perfil.
1. Mintos (modelo de mercado)
Mintos es una de las plataformas P2P de referencia en Europa, con préstamos de decenas de países, varios originadores y la posibilidad de elegir préstamos individuales o carteras completas. Las rentabilidades objetivo suelen ser más altas que en Go & Grow. El único inconveniente es que la plataforma resulta algo más compleja de usar. Guía del bonus en Mintos bonus de bienvenida.
2. Debitum Investments (préstamos empresariales con garantía)
Debitum se centra en préstamos a empresas con garantías reales. Es otra categoría de riesgo porque hay garantías detrás. A esto se suma una pequeña limitación: el mercado es más reducido y la oferta, más limitada.
3. Cuenta remunerada cubierta por el FGD
Si en el fondo lo que buscas es una cuenta remunerada y Go & Grow era solo un acelerador de rentabilidad, compara directamente. Las cuentas remuneradas con FGD ofrecen menos rentabilidad, si bien los depósitos cubiertos quedan garantizados hasta 100.000 € por titular y entidad. Para el dinero que necesitas tener disponible, esa cobertura pesa más que la rentabilidad.
La mezcla honesta: el peso que das al P2P depende de tu horizonte, de tu tolerancia al riesgo y de cuánto dinero necesitas líquido. Sea cual sea ese peso, lo práctico es no concentrarlo todo en una sola plataforma. Errores típicos de principiante en Bondora Go & Grow: 6 errores de principiantes.
Qué deberías hacer ahora
La separación de dominios no es una emergencia. Es una actualización estructural que desde el punto de vista del inversor es relativamente poco espectacular, porque cuenta, producto y mecánica no cambian. Aun así, conviene hacer una pequeña revisión.
Qué conviene hacer
- Actualizar los marcadores a goandgrow.eu
- Añadir un filtro de correo que también deje pasar goandgrow.eu
- Revisar qué porcentaje del patrimonio total está en P2P
- Comparar alternativas si la concentración te incomoda
- Archivar los informes fiscales posteriores al 20/04/2026 bajo Go&Grow OÜ
Qué conviene NO hacer
- Cerrar la cuenta de forma precipitada sin mirar la nueva estructura
- Asumir que Go & Grow ya es un banco
- Apostar todo el capital en Go & Grow esperando la licencia bancaria
- Ignorar el problema de exceso de liquidez
- Mover a Go & Grow el fondo de emergencia o dinero que necesites a corto plazo
Nuestra manera de hacerlo: seguimos invertidos. Go & Grow convence por lo mismo que antes: es cómodo, claro y sin rodeos. Lo único que vigilamos con más atención desde la reestructuración es la relación entre entradas de capital y crédito concedido, porque es uno de los factores que pueden influir en futuros ajustes del tipo.
5 € de bonus al invertir 50 € en los primeros 30 días.
Conclusión sobre los cambios en Bondora
De Bondora a Go & Grow. En concreto: desde el 20 de abril de 2026 la sociedad de la plataforma se llama Go&Grow OÜ, el dominio es goandgrow.eu y la URL de la app es app.goandgrow.eu. Bondora AS se mantiene como prestamista bajo la FSA estonia y sigue regulada también en Finlandia.
Para ti como inversor cambia poco en lo operativo. Basta con actualizar los favoritos, repasar los filtros del correo y consultar de vez en cuando la estadística mensual.
Estructuralmente, la separación es un paso de madurez: gobernanza más clara y, en nuestra lectura, una estructura que encaja con la ambición bancaria del grupo. Si llega una licencia bancaria, podría cambiar el marco regulatorio de futuros productos del grupo. Si no llega, sigues teniendo la misma plataforma P2P de antes, con los mismos puntos fuertes (recorrido largo, colchón de tipos, diversificación) y los mismos puntos débiles (sin garantía FGD, exceso de liquidez). En la práctica, Go & Grow sale bien parado de la reestructuración.
Nuestra lectura: los cambios son estructurales, no operativos. Sí son una buena ocasión para revisar el porcentaje P2P de tu cartera y comprobar si ese peso encaja con tu plan general. Más contexto en nuestro análisis completo tras dos años invertidos, la guía para activar los 5 € de bienvenida y los 6 errores de principiante que vemos con más frecuencia.
5 € de bonus al invertir 50 € en los primeros 30 días.
Preguntas frecuentes
Podría interesarte también
Bondora Go & Grow opiniones 2026
2+ años probando Go & Grow desde España: rentabilidad real, liquidez y Hacienda.
Bondora bonus de bienvenida 2026
Cómo activar los 5 € de bienvenida y mantenerlos tras 30 días.
Bondora: 6 errores típicos de principiantes
Errores comunes en Go & Grow y cómo evitarlos: FGD, retiradas, Hacienda y concentración.
Bondora Go & Grow tutorial paso a paso
Cómo abrir cuenta en Bondora desde España: registro, DNI, primer ingreso SEPA y declaración en Hacienda.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.