Monefit SmartSaver ofrece una TAE estimada del 7,5 % en la cuenta principal, con intereses abonados a diario y retiradas sujetas a los límites y plazos de la plataforma y sin garantía de depósitos. En nuestra prueba, el registro y la verificación de identidad llevaron menos de un minuto cada uno. En esta guía repasamos el proceso, desde el bonus de bienvenida del 0,25 % hasta la primera retirada, y señalamos las comisiones y bloqueos relevantes.
Qué es Monefit SmartSaver y qué no es
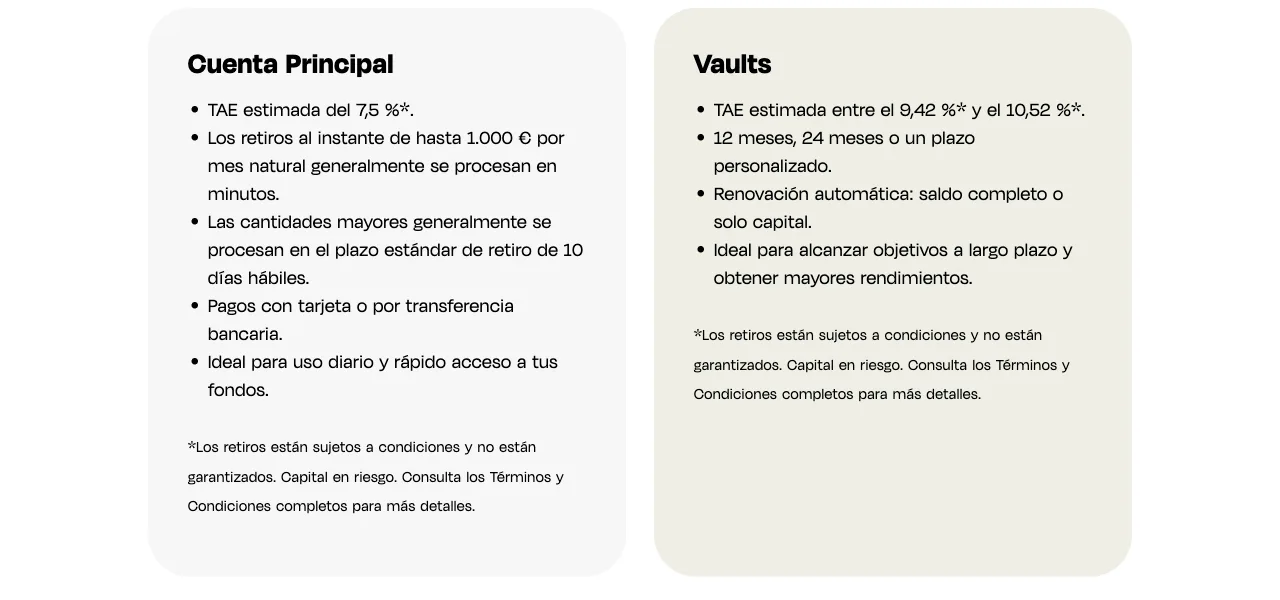
Monefit SmartSaver es una plataforma de inversión estonia que arrancó a finales de 2022. Tu dinero no va a préstamos individuales que eliges tú, sino a la cartera completa de créditos al consumo del grupo Creditstar, activo desde 2006 y presente en ocho países europeos.
La estructura es sencilla. Hay dos productos y solo dos:
- •Cuenta principal: TAE estimada del 7,5 %, intereses calculados día a día, sin plazo. Desde 10 €.
- •Vaults: capital inmovilizado a cambio de más rendimiento. TAE estimada del 9,42 % a doce meses y del 10,52 % a veinticuatro; para fechas intermedias, una tasa entre ambas que varía según el plazo elegido. Desde 100 €.
Según la documentación de Monefit, SmartSaver no es un banco ni una cuenta de ahorro y no emite valores. Tu capital tampoco está cubierto por el fondo de garantía de depósitos (FGD) ni por el sistema de compensación de inversores, y puedes perder parte o la totalidad de lo invertido. Creditstar, el grupo que concede los créditos, opera en ocho mercados; según su informe anual, en siete está supervisado como prestamista y en España la ley no exige licencia. Esa supervisión se refiere a la actividad de las filiales prestamistas y no sustituye a la garantía de depósitos ni a la compensación de inversores, que SmartSaver no tiene. La rentabilidad anunciada es una estimación, no un compromiso contractual.
Valora estas diferencias antes de invertir. Como no tiene cobertura del FGD ni disponibilidad bancaria inmediata, SmartSaver no equivale a una cuenta de ahorro para emergencias.
Requisitos antes de abrir la cuenta
Antes de registrarte, comprueba estos cuatro puntos. Así te ahorras problemas con el soporte más adelante.
- •Residencia o nacionalidad en el Espacio Económico Europeo (EEE) o en Suiza. España está entre la treintena de países admitidos.
- •Cuenta bancaria a tu nombre, abierta en el EEE o en Suiza. Las transferencias desde cuentas de terceros se rechazan y se devuelven. Monefit admite cuentas conjuntas, siempre que tu nombre aparezca en la transferencia.
- •Un documento de identidad en vigor: DNI, pasaporte, permiso de conducir o permiso de residencia de un país del EEE o de Suiza. La tarjeta NIE comunitaria (la de ciudadanos de la UE residentes en España) no se acepta: en ese caso usa tu pasaporte o el DNI de tu país. La verificación se hace con la cámara del móvil.
- •Un navegador o la app. Monefit tiene aplicación para Android (Google Play) y para iPhone (App Store, disponible desde septiembre de 2026). Si eres usuario nuevo, primero te registras y verificas tu identidad en la web y después puedes seguir desde la app.
Hay que tener en cuenta un límite poco conocido: cada persona puede tener una cuenta particular y una cuenta de empresa, no varias del mismo tipo. El límite de capital es de 500.000 € sumando la cuenta principal y todos los Vaults.
La interfaz está disponible en español, además de inglés, alemán, francés y estonio.
Paso 1: registro y bonus del 0,25 %
El registro es breve y sencillo: introduces tu correo electrónico y una contraseña (o continúas con Google o Apple). En nuestra prueba, después elegimos abrir la cuenta como particular; también existe la modalidad de empresa.
El 0,25 % es el bonus de bienvenida de Monefit: lo reciben quienes estrenan cuenta en su web y verifican su identidad. Con nuestro enlace llegas directamente al registro de Monefit.
Cómo funciona el cálculo: recibes el 0,25 % sobre las aportaciones netas de los primeros 90 días. Una aportación neta de 5.000 € genera 12,50 € de bonus; una de 20.000 €, 50 €. Monefit indica topes y plazos distintos según el documento. Su centro de ayuda habla de hasta 1.250 € y de abono automático. Las condiciones de los bonus (PDF), en cambio, fijan 625 € por bonus y hasta siete días hábiles. Con aportaciones de menos de 250.000 € no llegas a ninguno de los dos topes.
Tres reglas fáciles de pasar por alto:
- •El bonus permanece bloqueado durante los 90 días posteriores a la verificación y su importe se ajusta a las aportaciones netas.
- •Si retiras dinero durante esos 90 días, el bonus se recalcula a la baja sobre el saldo real. La plataforma ofrece este ejemplo: 10.000 € aportados generan 25 €, pero el importe se ajusta si retiras 5.000 €.
- •Durante ese periodo, el saldo final del extracto puede no coincidir con el patrimonio total del panel por el bonus bloqueado.
0,25 % sobre tus aportaciones netas de los primeros 90 días. Capital en riesgo.
Paso 2: verificación de identidad
El trámite suena más engorroso de lo que fue en nuestra prueba. En la práctica es un proceso habitual de identificación digital que se completa con el móvil.
Escaneas el código QR que aparece en pantalla, fotografías tu DNI o tu pasaporte y te haces un selfie. En nuestro caso la validación llegó nada más terminar la captura, y aterrizamos ya en el panel de la cuenta. A veces, Monefit tarda hasta el siguiente día hábil en completar la validación final.
Un aviso por si algo se atasca: una iluminación uniforme ayuda a evitar reflejos sobre el plástico del documento.
Paso 3: tu primer ingreso
Desde la portada del panel, el botón para añadir dinero abre tres vías: transferencia bancaria, tarjeta (débito o crédito) y Apple Pay. La elección afecta tanto al coste como al tiempo de abono.
La transferencia bancaria no tiene comisión. Las operaciones con tarjeta, incluido Apple Pay, llevan una comisión del 1 % tanto al ingresar como al retirar. Durante los siete primeros días posteriores a la verificación, Monefit indica que esta comisión no se aplica.
En nuestra prueba, el dinero enviado con Apple Pay apareció al instante, así que es un método cómodo para empezar. Con una transferencia bancaria, el saldo llega cuando tu banco la procesa y Monefit la asigna con tu número de referencia de cliente.
El mínimo para empezar en la cuenta principal son 10 €. Para abrir un Vault hacen falta 100 €, y ese dinero tiene que estar antes en la cuenta principal.
Comisión | Disponibilidad | |
|---|---|---|
| Transferencia bancaria | 0 % | Según tu banco |
| Tarjeta bancaria | 1 % (gratis los 7 primeros días) | Inmediata |
| Apple Pay | 1 % (gratis los 7 primeros días) | Inmediata |
| Retirar a tu banco | 0 % | Según la opción elegida |
| Retirar a tu tarjeta | 1 % (gratis los 7 primeros días) | Según la opción elegida |
Consejo: desplázate en horizontal para ver todas las columnas
Paso 4: cuenta principal o Vault
Con el dinero dentro, la plataforma te pregunta dónde colocarlo. Además del porcentaje, cambia la puerta de salida.
La cuenta principal es sencilla de manejar y no tiene un vencimiento fijo. Ofrece una TAE estimada del 7,5 % y los intereses se calculan día a día. Puedes solicitar retiradas dentro de los límites que explicamos en el paso 6, pero esto no equivale a disponibilidad bancaria inmediata.
Los Vaults cambian rendimiento por permanencia. Eliges una fecha final entre doce y veinticuatro meses, le pones nombre y la tasa se ajusta a ese plazo. Dentro de los diez primeros días puedes seguir aportando; después el Vault queda cerrado hasta el vencimiento. Antes del vencimiento eliges si el Vault se renueva con el saldo completo, solo con el capital o no se renueva, y puedes cambiarlo en cualquier momento. Sin renovación, el dinero vuelve a tu cuenta principal.
Uno de los inconvenientes principales de los Vaults está en la salida anticipada. Según su centro de ayuda, se pierden los rendimientos acumulados. Las condiciones de los Vaults (versión 4.0, cláusula 2.8) se refieren solo a los rendimientos adicionales, así que conviene confirmar con el soporte qué parte pierdes antes de pedir el cierre. Los fondos vuelven a la cuenta principal 30 días después de confirmarse la solicitud. El cierre lo tramita el equipo de soporte. Frente a un Vault, la cuenta principal ofrece mayor flexibilidad, aunque mantiene sus propios límites de retirada.
Un detalle que ayuda: dentro del Vault puedes activar el cobro mensual de intereses, así que el capital queda bloqueado pero el rendimiento no.
Cuenta principal | Vaults | |
|---|---|---|
| TAE estimada | 7,5 % | 9,42 % a 10,52 % |
| Plazo | Sin plazo | 12 a 24 meses, fecha a elegir |
| Importe mínimo | 10 € | 100 € |
| Abono de intereses | Diario | Diario, con cobro mensual opcional |
| Salida anticipada | Según los límites de retirada | Posible pérdida de rendimientos y espera de 30 días |
| Aportar más tarde | Siempre | Solo los 10 primeros días |
Consejo: desplázate en horizontal para ver todas las columnas
Paso 5: ingresos pasivos y Auto Invest
Hay dos funciones que se activan en un clic y que definen cómo se comporta tu cuenta a partir de aquí.
Ingreso pasivo. Si lo activas, lo generado durante el mes se transfiere a tu cuenta bancaria el día 1 del mes siguiente, en lugar de quedarse dentro. También puedes recibirlo en tu tarjeta, con una comisión del 1 %. Con 5.000 € y una TAE estimada del 7,5 %, la ganancia ronda los 30 € al mes antes de impuestos. El importe concreto varía según los días del mes y el saldo. En nuestra prueba dejamos la función desactivada para que los intereses se queden dentro y se sumen al saldo sobre el que se calculan los siguientes abonos.
Auto Invest. Es el plan de aportación periódica con tarjeta: eliges el importe, la frecuencia (diaria, semanal, quincenal o mensual) y el día del cargo. Después, la plataforma hace las aportaciones según esa configuración.
Las aportaciones periódicas de Auto Invest con tarjeta quedan fuera de la comisión del 1 %, según su centro de ayuda. Auto Invest funciona bien para quien prefiere aportar cada mes de forma automática.
Paso 6: cómo retirar tu dinero
Las condiciones de retirada son un punto importante antes de abrir la cuenta. La retirada se hace desde el menú de tres puntos, en la opción Retirar.
Hay tres velocidades:
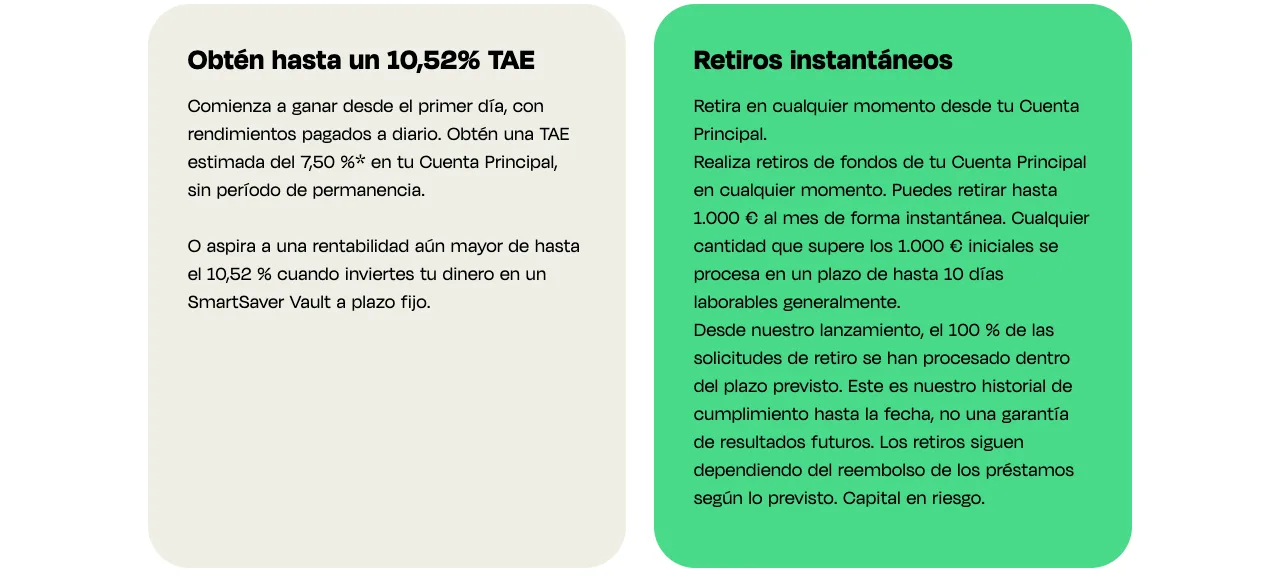
- •Inmediata: normalmente en minutos, hasta 1.000 € por mes natural según Monefit. El límite que te corresponde aparece en el panel de retiradas, y la llegada a tu banco puede variar.
- •Estándar: todo lo que exceda ese tope se paga en un plazo de hasta 10 días hábiles. Según Monefit, el pago puede tardar entre 1 y 3 días hábiles más en llegar a tu banco.
- •Programada: eliges una fecha con una antelación de entre 11 y 365 días, siempre por encima del plazo estándar.
El importe mínimo por operación es de 50 €, con una excepción razonable: si te queda menos de esa cifra, puedes sacar el resto completo. El destino debe ser una cuenta o tarjeta que ya hayas usado para invertir, y por transferencia no hay comisión.
Según las condiciones de uso, al retirar vendes tus créditos a Monefit, que luego los reparte entre otros inversores; por eso el pago depende de que haya fondos disponibles. Hay que tener en cuenta qué ocurre si faltan fondos: los pagos pueden suspenderse o hacerse solo en parte y a prorrata entre los inversores afectados. Así que incluso la cuenta principal tiene riesgo de liquidez y no equivale a un depósito bancario de disponibilidad inmediata.
Seguridad de la cuenta: la autenticación en dos pasos
Activar la autenticación en dos pasos lleva pocos minutos, es práctico y merece la pena. Monefit la ofrece como opción, con app de autenticación o por SMS, y la encuentras en la sección de seguridad del perfil.
Sin ella, quien obtenga tu correo y tu contraseña podría entrar en la cuenta. Con ella necesita además un código que te llega por SMS o que genera la app en tu teléfono. En nuestro perfil aparece también un historial de esas verificaciones.
Aprovecha la visita para revisar también la sección de notificaciones del perfil.
Impuestos en España
Monefit no practica retención en origen, según su documentación: los rendimientos se abonan sin deducciones y los impuestos corren por tu cuenta. Conviene guardar la documentación desde el primer mes.
Cómo tributa. Los intereses de préstamos y cuentas suelen ser rendimientos del capital mobiliario y van a la base del ahorro del IRPF. En territorio común, la escala vigente desde 2025 es la siguiente:
Tipo IRPF | |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
Consejo: desplázate en horizontal para ver todas las columnas
Cuándo se imputan los rendimientos. Los rendimientos del capital se imputan al año en que son exigibles para ti, con independencia de cuándo los cobres (artículo 14.1.a de la Ley del IRPF). Para los intereses de préstamos en plataformas, la Dirección General de Tributos (consulta V2189-21) aclara que da igual si los retiras o los reinviertes. La plataforma calcula los rendimientos a diario, pero indica que los de los Vaults cuentan como ingreso al vencer el plazo; es su criterio, no una valoración fiscal.
La obligación informativa. A esto se suma el Modelo 720, que abarca tres bloques: cuentas en entidades bancarias o de crédito del extranjero, valores e inmuebles. Se declara cuando el total de un bloque supera 50.000 € (a 31 de diciembre o en saldo medio del último trimestre), entre el 1 de enero y el 31 de marzo del año siguiente. La Dirección General de Tributos ha tratado las plataformas de préstamos en varias consultas vinculantes (por ejemplo, la V0453-21 y la V0993-26). Según ellas, los préstamos concedidos a través de una plataforma extranjera no se declaran mientras la participación no esté representada por valores. El efectivo disponible sin invertir, en cambio, se trata como saldo de una cuenta en el extranjero. Cómo encaja SmartSaver en tu caso conviene aclararlo con un asesor fiscal: Monefit no es una entidad de crédito.
Dónde está el documento. En el perfil hay un apartado de informe fiscal (PDF), separado del extracto de cuenta, que puedes usar para tu declaración. Según Monefit, ese informe no incluye los Vaults, así que completa los datos con el extracto de cuenta (CSV). Descargarlo cada enero cuesta menos que reconstruir un año entero de apuntes diarios.
Nuestra valoración tras el registro
En conjunto, el registro nos resultó sencillo y cómodo. Según la documentación de Monefit, no eliges préstamos individuales ni usas un mercado secundario: la plataforma asigna el capital a la cartera de créditos al consumo de Creditstar. Esta estructura te ahorra decisiones en el día a día, si bien no elimina el riesgo de crédito ni el de liquidez.
La plataforma declara más de 48.000 inversores, más de 450 millones de euros invertidos, 29,8 millones pagados en rendimientos y una rentabilidad media del 8,90 %. Monefit fecha estas cifras el 1 de julio de 2026, así que no son datos en tiempo real. En Trustpilot, Monefit tiene una valoración de 4,7 sobre 5 con más de 1.600 opiniones.
Antes de aportar fondos, lo decisivo es tener presentes tres límites. Según su documentación, SmartSaver no cuenta con garantía de depósitos, y puedes perder parte o la totalidad del capital. La retirada inmediata llega hasta 1.000 € por mes natural. Y la capacidad de pago depende de que los prestatarios devuelvan sus créditos y de la liquidez disponible en la plataforma. La facilidad del registro no cambia estos riesgos.
Si todavía dudas entre plataformas, tenemos tres comparativas. En Monefit vs Bondora Go & Grow enfrentamos SmartSaver con la veterana estonia. En Debitum vs Monefit lo comparamos con una plataforma con licencia MiFID II. Y en Lendermarket vs Monefit lo medimos frente a una plataforma P2P de préstamos activos. La visión de conjunto está en nuestra comparativa de crowdlending.
Con esos tres límites claros, puedes ir al registro y revisar las condiciones del bonus de bienvenida.
0,25 % sobre tus aportaciones netas durante los primeros 90 días. Capital en riesgo.
Si prefieres verlo en pantalla, aquí está nuestro vídeo de agosto de 2026. Un matiz: allí decimos que el 0,25 % solo se consigue con el enlace, pero según Monefit lo recibe quien estrena cuenta en su web. Valen las condiciones y cifras de este artículo:
Preguntas frecuentes
Podría interesarte también
Monefit vs Bondora Go & Grow
Rentabilidad, riesgo, liquidez e impuestos cara a cara: cuál encaja mejor contigo.
Debitum vs Monefit
Plataforma regulada por MiFID II frente a SmartSaver: rentabilidad, riesgo y liquidez.
Lendermarket vs Monefit
Préstamos de originadores frente a la cuenta principal de Monefit: rentabilidad, liquidez y riesgo.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.