Crowdlending 2026: comparativa de plataformas P2P
Las mejores plataformas de crowdlending para inversores, con análisis de regulación
Última actualización: 19 de agosto de 2026
El crowdlending resulta atractivo por sus rentabilidades de dos dígitos, pero la pregunta más importante no es la rentabilidad, sino: ¿quién regula la plataforma y, en última instancia, quién te debe el dinero? Hemos analizado 16 plataformas de crowdlending para inversores por rentabilidad, regulación, recompra, inversión mínima y riesgo. A los proveedores regulados les damos más peso y a los no regulados los señalamos con honestidad.
Con licencia y obligación de recompra completa
* Rentabilidad histórica, sin garantía.
Las 16 plataformas de crowdlending comparadas
16 plataformas de un vistazo, con las 3 primeras de nuestra selección destacadas. La valoración por estrellas de cada proveedor la calculamos con criterios fijos. Desplázate en horizontal para ver todos los proveedores y criterios.
Fuerte riesgo de concentración: 7 de 12 originadores pertenecen al grupo Creditstar
Vínculos personales estrechos con el prestamista principal Stikcredit
Fase piloto: solo 4 proyectos financiados, ningún crédito vencido todavía, sin recompra, sin mercado secundario
La mayoría de los prestamistas pertenece a los propios fundadores
En 2026, bloqueo de ingresos/retiradas de unos tres meses tras la retirada de licencia del proveedor de pagos; fuerte concentración en un originador dominante
Patrimonio neto negativo de en torno a 1,27 mill. €
Sin cifras de plataforma auditadas ni indicadores de cartera o rendimiento publicados
Sin regulación (sin licencia), la recompra figura en el contrato solo como derecho del prestamista, la garantía de grupo no tiene respaldo contractual; la solvencia depende de un grupo no revelado.
No regulada y con self-dealing: un único propietario controla la plataforma, todos los prestamistas y la recompra; la solvencia depende por completo de este grupo, cuyos prestamistas operan con pérdidas de explotación.
Indicación del operador contradictoria (Canadá según T&C vs. SVG según glosario), la cifra de portada refleja al grupo empresarial, no solo a la plataforma
Desplázate en horizontal para ver todos los proveedores
| Proveedor | Nuestra recomendación 1Debitum Ir al proveedor 1 % cashback1 % de cashback sobre tus inversiones durante los primeros 30 días con nuestro enlace, acumulable con el programa de fidelidad de 4 niveles (bonus de fidelidad hasta 2 % anual) y 20 € por invitado. | Diversificación amplia 2Mintos Ir al proveedor hasta 350 € de BonusBonus permanente en 6 niveles desde 500 € invertidos en el primer mes natural. Mintos solo lo activa a través del enlace de afiliado verificado, el código por sí solo no basta.Código: GO-FINANZARENA | Desde 1 € 3Go & Grow Ir al proveedor Bonus de 5 €Se acredita al registrarte con nuestro enlace y se mantiene si inviertes al menos 50 € en los primeros 30 días. | 4 LANDE Ir al proveedor 3 % cashbackPara nuevos inversores a través de nuestro enlace en los primeros 30 días. | 5 Lendermarket Ir al proveedor 1,5 % cashbackRegistro a través de nuestro enlace; cashback sobre las inversiones de los primeros 90 días. | 6 Afranga Ir al proveedor 0,5 % cashback0,5 % de cashback en las inversiones del marketplace durante los primeros 90 días con nuestro enlace, acumulable con 50 € por referido (para ambas partes) y una campaña temporal del 1 % adicional en préstamos Tiberus. | 7 Monefit SmartSaver Ir al proveedor 0,25 % cashbackCashback sobre las transferencias durante los primeros 90 días con nuestro enlace, hasta 1.250 € de ingreso. Sin bonus de bienvenida por separado. | 8 | 9 Indemo Ir al proveedor hasta 5,5 % de cashbackBonus de bienvenida a través de nuestro enlace: actualmente hasta un 5,5 % de cashback sobre tus inversiones. | 10 | 11 Loanch Ir al proveedor 20 € de BonusPara nuevos inversores tras el registro; además, programa de fidelidad de hasta el 1,5 % aprox. | 12 Hive5 Ir al proveedor 1 % cashbackRegistro a través de nuestro enlace; cashback sobre cada inversión. | 13 Maclear Ir al proveedor hasta 3 % cashbackCashback durante 90 días, bonus de bienvenida de 15 € desde 50 € invertidos en 7 días, más 30 € por cada tramo de 500 € en un mismo proyecto (mercado primario). | 14 Lonvest Ir al proveedor 1 % de cashbackA través de nuestro enlace: 1 % de cashback sobre todas las inversiones de los primeros 90 días. | 15 Revest Ir al proveedor hasta 1 % de cashbackCashback para nuevos inversores a través de nuestro enlace: 1 % en préstamos a empresas, 0,25 % en préstamos al consumo (primeros 90 días). | 16 8lends Ir al proveedor 30 USDC de BonusPara nuevos inversores a través de nuestro enlace, con una primera inversión. |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| Nuestra valoración | Muy bueno (4,7) | Muy bueno (4,4) | Muy bueno (4,4) | Bueno (4,1) | Bueno (4,0) | Bueno (3,6) | Aceptable (3,4) | Aceptable (3,3) | Aceptable (3,2) | Aceptable (3,0) | Suficiente (2,9) | Suficiente (2,5) | Suficiente (2,4) | Suficiente (2,1) | Suficiente (2,1) | Deficiente (1,9) |
| Rentabilidad anual | hasta 15 %* | aprox. 10,8 %* | hasta 6 %* | aprox. 10-14 %* | aprox. 13,5 %* | aprox. 8-16 %* | aprox. 7,5 %* | 9-12 %* | 15 %* | aprox. 11,8 %* | hasta 16 %* | aprox. 12,5 %* | hasta 15,6 %* | aprox. 11,5 %* | aprox. 13,5-16 %* | aprox. 22 %* |
| Inversión mínima | 10 € | 50 € | 1 € | 50 € | 10 € | 10 € | 10 € | 150 € | 10 € | 10 € | 10 € | 10 € | 50 € | 50 € | 10 € | 100 USDC (aprox. 100 €) |
| Sede | Letonia | Letonia | Estonia | Letonia | Irlanda | Bulgaria | Estonia | Letonia | Letonia | Croacia | Croacia (préstamos en el Sudeste Asiático) | Croacia | Suiza | Croacia | Croacia | Offshore (Canadá / SVG) |
| Licencia / Regulación | Con licencia UE MiFID II (intermediación de valores) | Con licencia UE MiFID II (empresa de inversión) | Otra supervisión La plataforma en sí no está regulada, la matriz tiene licencia EFSA | Con licencia UE ECSP (UE 2020/1503) | Con licencia UE Licencia ECSP (C513967) | Con licencia UE Licencia ECSP (UE 2020/1503) | Otra supervisión La plataforma en sí no está regulada, el prestamista Creditstar sí | Con licencia UE ECSP (UE 2020/1503) | Con licencia UE MiFID II (empresa de inversión) | Sin licencia Sin regulación (ECSP solicitada) | Sin licencia Ninguna (sin regulación) | Sin licencia Sin licencia financiera | Otra supervisión Miembro de la SRO PolyReg (Suiza) | Sin licencia Sin licencia (solo registro mercantil croata) | Sin licencia Sin licencia (el operador declara expresamente no estar autorizado como empresa de inversión) | Sin licencia Sin licencia financiera (solo registro AML) |
| Supervisión | Latvijas Banka (Letonia) | Latvijas Banka (Letonia) | EFSA (Estonia) a nivel de la sociedad matriz | Latvijas Banka (Letonia), con pasaporte para toda la UE | Central Bank of Ireland | Comisión de Supervisión Financiera (Bulgaria) | Sin licencia de plataforma, el prestamista Creditstar tiene licencia en 8 países | Latvijas Banka (Letonia), con pasaporte UE incluida España desde junio de 2026 | Latvijas Banka (Letonia) | Sin licencia de servicios financieros (pre-licensing) | Sin supervisión financiera | Sin supervisión de servicios financieros | Autorregulación suiza (SRO), sin licencia UE/MiFID/ECSP | Sin supervisión financiera | Sin supervisión financiera | Sin supervisión financiera (FINTRAC MSB / SRO PolyReg, mero registro antiblanqueo) |
| Tipos de préstamo | Préstamos a empresas (B2B), en parte agrícolas y forestales | Préstamos, bonos, inmobiliario, ETF, Smart Cash | Préstamos al consumo sin garantía (5 mercados) | Préstamos agrícolas (tierra, maquinaria, cereal) | Préstamos al consumo y a empresas (12 originadores) | Préstamos a empresas, desde 2026 también inmobiliario | Préstamos al consumo del grupo Creditstar (8 países) | Créditos a empresas garantizados con inmuebles | Créditos hipotecarios residenciales morosos de España | Préstamos a empresas, hipotecas, vehículos y largo plazo | Préstamos al consumo (Malasia/Indonesia) | Préstamos a empresas a corto plazo (30-90 días), producto Linqo hasta 24 meses | Préstamos garantizados a pymes de la UE (más de 15 países) | Créditos al consumo y a empresas de 3 prestamistas (Malasia, Singapur, México) | Préstamos al consumo kazajos (25 días) y préstamos a empresas del propio grupo (1 a 24 meses) | Préstamos a empresas (P2B) en todo el mundo, solo en USDC |
| Plazo del préstamo | aprox. 3-36 meses (según la inversión) | 1-120 meses | Flexible, disponible en cualquier momento | 3-60 meses (media 21) | desde 30 días | 1-60 meses | Flexible; Vaults 12-24 meses | 12-36 meses | Estimación de hasta unos 5 años (ejecución hipotecaria) | 1-12 meses | No publicado oficialmente | 30 días a 24 meses | aprox. 9-14 meses | 1, 3, 6 o 12 meses | 25 días (consumo), 1 a 24 meses (empresa) | 4-16 meses (reembolso bullet) |
| Recompra / Garantía | Sí | Sí | No | No | Sí | No | No | No | No | Sí | Sí | Sí | Parcial | Parcial | Parcial | Parcial |
| Mercado secundario | No | Sí | No aplicable | Sí | No | No | No aplicable | No | No | Sí | No | No | Sí | No | Sí | Sí |
| Liquidez | ABS clásicos bloqueados hasta el vencimiento; el producto aparte Debitum Flow (8 % anual) permite solicitudes de retirada de hasta 1.000 EUR al día siguiente hábil / 5.000 EUR por semana sin comisión de salida, pero sin garantía de retirada | Smart Cash a diario; préstamos vía mercado secundario (0,85 %) | Disponible casi al instante (Go & Grow), prácticamente sin límite | Bloqueado hasta el vencimiento; salida anticipada solo por el mercado secundario (sin garantía) | FLEX: salida anticipada cediendo el 50 % de los intereses anuales | SaveSmart: hasta el 30 % anticipado (comisión 1 %), préstamos bloqueados | Disponible a diario (al instante hasta 1.000 €/mes) | Inmovilizado hasta el vencimiento (12-36 meses), sin mercado secundario ni recompra | Inmovilizado hasta la ejecución, sin salida anticipada | Cash-Out/mercado secundario, pero el proveedor puede desactivarlo | Ilíquido, capital bloqueado por lo general hasta el vencimiento; sin salida anticipada garantizada | Bloqueado hasta el vencimiento, sin mercado secundario | Salida por mercado secundario (comisión 2,5 %, según mercado) | Inmovilizado hasta el vencimiento, sin mercado secundario; la salida anticipada solo es posible con el consentimiento del prestamista y con pérdida de todos los intereses | Los préstamos al consumo son cortos, de 25 días; por lo demás, la salida es vía mercado secundario (desde el 03/09/2026, solo a valor nominal, solo mediante auto-invest, sin disponibilidad garantizada) | Solo por un mercado secundario escaso; según T&C, bloqueado hasta el vencimiento |
| Tasa de impago | 0 % (según el proveedor) | Sí, tasa no pública | 0 % (según el proveedor) | Sí, en torno al 4,8 % (por volumen); tasa art. 20 ECSPR 2025: 5,61 % | 0 % (según el proveedor) | 0 % (según el proveedor) | n. d. | Sin dato representativo: hasta ahora ningún crédito ha vencido | n. d. | 0 % (según el proveedor) | Tambadana en torno al 6 % (al inicio 12 %) | n. d. | Sí, 1 impago, recuperado por completo | n. d. | n. d. | n. d. |
| Pérdidas de capital para inversores | No, ninguna documentada | Sí, año de pérdidas 2022, quiebra de algunos originadores | No, cola de retiradas en 2020, sin pérdida de capital | Sin pérdidas de capital para inversores reportadas (según el proveedor, no confirmado externamente); impagos en ejecución | En parte, crisis de pagos pendientes 2022-24 (resuelta) | No, ninguna documentada | No, ninguna documentada | Ninguna reportada, aunque el dato no es representativo porque hasta ahora ningún crédito ha vencido | Sin pérdidas realizadas para los inversores, plataforma joven, hasta ahora solo mercado al alza | No, ninguna documentada | Sin pérdidas de capital documentadas | No, ninguna documentada | No, 1 impago en 2025, recuperado al 100 % | Sin pérdidas documentadas para los inversores; según la plataforma, sin retrasos en los pagos desde 2023 | Sin pérdidas documentadas para los inversores, aunque la plataforma solo está activa desde diciembre de 2025 | No, ninguna documentada (plataforma joven) |
| Operador rentable | Sí, según el proveedor | No, pérdida del grupo de 2,74 mill. € (2024) | Sí, rentable desde 2017 | Sí, auditado (beneficio 2024: 196.086 €, 2025: 206.485 €) | No, pérdida de aprox. 300.000 € (2024) | En parte, la matriz Stikcredit es rentable | En parte, la matriz Creditstar es rentable | No publicado oficialmente (empresa fundada en 2024, en fase piloto) | La operadora Indemo SIA cerró 2025 con pérdidas (unos 0,69 millones de euros), con salvedad por empresa en funcionamiento (going concern) pero opinión de auditoría sin salvedades | Sin dato, no publica cifras | Desconocido, sin cifras de plataforma auditadas (operador: 5.000 € de capital social) | No, salvedad por empresa en funcionamiento (2024) | No, pérdida en 2024, patrimonio neto negativo | Solo las cuentas de 2025 están depositadas en el registro; el grupo Space Crew Finance no publica cifras auditadas | El operador es una sociedad con 2.500 € de capital social y sin cifras propias; los prestamistas declaran beneficios que, según sus propios informes, proceden en gran parte de reversiones de provisiones y de ganancias por tipo de cambio (operativamente negativos) | Sin dato, operador offshore, sin cifras |
| Auto-inversión | Sí | Sí | Sí | Sí | Sí | Sí | Sí | Sí | Sí | Sí | Sí | Sí | Sí | Sí | Sí | No |
| Métodos de pago | Tarjeta, open banking, SEPA (solo EUR) | SEPA/Sofort gratis, tarjeta y Apple/Google Pay (2 %) | Solo transferencia SEPA | Transferencia SEPA, Pay by Bank (instantáneo) | SEPA (solo EUR), tarjeta | Transferencia bancaria (Lemonway), sin tarjeta | SEPA gratis, tarjeta y Apple Pay (1 %) | Transferencia desde tu propia cuenta (wallet a través de Lemonway) | SEPA (solo EUR) | Transferencia desde cuenta de la UE | Transferencia bancaria | Solo transferencia SEPA | Transferencia bancaria (EUR) | Solo SEPA en euros (sin tarjeta), límite de retirada de 5.000 €/semana | Solo SEPA en euros desde tu propia cuenta, retirada mínima de 50 € | Solo USDC vía monedero cripto (red Base) |
| Plataforma | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 | 💻📱🤖 |
| Soporte | Chat en vivo | Chatbot | Sistema de tickets | Sistema de tickets | Contacto directo | Chat en vivo | Chat en vivo | Contacto directo | Correo | Correo | Correo | Correo | Contacto directo | Correo | Correo | Correo |
| Comisiones | Ingresos y retiradas sin comisiones | Cuenta gratis, inactividad 4,90 €/mes, venta 0,85 % | Retirada 1 € fija, resto sin comisiones | Sin comisiones para el inversor, retirada gratuita | 1ª retirada del mes gratis, después 2 € | Sin comisiones para el inversor | SEPA sin comisiones, pago con tarjeta 1 % | Sin comisiones para el inversor, salvo 1 € por retirada | Invertir, ingresar y retirar sin comisiones, comisión de inactividad de 2,90 €/mes | Sin comisiones de plataforma | 0 % de comisiones de plataforma | n. d. | Ingresos/retiradas 0 %, venta 2,5 % | Invertir, ingresar y retirar sin comisiones (las condiciones permiten una futura comisión de servicio) | Invertir, ingresar y retirar sin comisiones (las condiciones permiten futuras comisiones de servicio) | Sin comisión de plataforma para el inversor (solo gas); el 3 % lo asume el prestatario |
| Inversores / Volumen | 34.700+ inversores · 223 mill. € financiados | 700.000+ usuarios · 12.800 mill. € financiados | 500.000+ inversores · 2.100 mill. € invertidos | 11.158 inversores · 63,5 mill. € financiados | 29.000+ inversores · 657 mill. € financiados | 38 mill. € invertidos | 48.000+ inversores · 450 mill. € ingresados | 200 inversores registrados · unos 83.000 € financiados (4 proyectos) | 23.000+ inversores · más de 37 mill. € invertidos | 979 mill. € invertidos | 11.000+ inversores · 32 mill. €+ intermediados (según el proveedor) | 29.000+ inversores · 182 mill. € financiados | 41.000+ inversores · 114 mill. € financiados | 1.025 inversores · unos 2,2 mill. € en cartera viva (3,7 mill. € acumulados) | 679 inversores activos · unos 3,0 mill. € en cartera viva (10,6 mill. € acumulados) | 2.620 inversores · unos 19,7 mill. USD financiados (solo 8lends, a 25.08.2026) |
| Fundada | 2019 | 2015 | 2008 | 2019 (como LendSecured) | 2018 | 2023 | 2022 | 2024 (primer proyecto en junio de 2026) | 2022 (en funcionamiento desde noviembre de 2023) | 2020 | 2024 | n. d. | 2022 | 2023 | 2025 (plataforma en funcionamiento desde diciembre de 2025) | 2025 |
| Particularidades | Nicho con licencia para préstamos a empresas, según sus datos 0 % de impago hasta ahora | La mayor oferta, marketplace con licencia y diversificación amplia entre muchos prestamistas | Acceso muy sencillo desde 1 €, a cambio limitado a un máximo del 6 % | Garantía con activos reales (prenda inmobiliaria/registral) en lugar de promesa de recompra, LTV conservador | Alta rentabilidad objetivo en préstamos al consumo de corto plazo | Estructura ECSP regulada con rentabilidad alta | Producto flexible y disponible a diario con una valoración de Trustpilot muy alta | Nueva plataforma con licencia ECSP limpia, pero con solo cuatro proyectos financiados y un volumen total de unos 83.000 euros | Publica las cuentas anuales de los gestores de recobro españoles, algo inusualmente transparente, aunque sin tipo de interés fijo ni liquidez | Rentabilidad atractiva y red amplia de originadores | Tipos publicitarios altos, pero sin regulación y con estructura interna enrevesada (grupo Fingular) | Rentabilidad alta y plazos cortos | Valoración de Trustpilot alta y paquete de bonus potente, pero solo SRO suiza en lugar de licencia UE | Pequeña plataforma no regulada del grupo Space Crew (estructuralmente como una versión reducida de Robocash), tres prestamistas propios del grupo, recompra a partir de 90 días | Estructuralmente una copia de Robocash: un canal de refinanciación no regulado de un grupo crediticio kazajo, tres prestamistas del propio grupo, recompra a partir de 31 días | Crowdlending cripto (USDC/Base), sin licencia, documentos propios contradictorios, recompra solo en el marketing, token de recompensa ilíquido |
| Señales de alerta | – | – | – | – | Fuerte riesgo de concentración: 7 de 12 originadores pertenecen al grupo Creditstar | Vínculos personales estrechos con el prestamista principal Stikcredit | – | Fase piloto: solo 4 proyectos financiados, ningún crédito vencido todavía, sin recompra, sin mercado secundario | – | La mayoría de los prestamistas pertenece a los propios fundadores | En 2026, bloqueo de ingresos/retiradas de unos tres meses tras la retirada de licencia del proveedor de pagos; fuerte concentración en un originador dominante | Patrimonio neto negativo de en torno a 1,27 mill. € | Sin cifras de plataforma auditadas ni indicadores de cartera o rendimiento publicados | Sin regulación (sin licencia), la recompra figura en el contrato solo como derecho del prestamista, la garantía de grupo no tiene respaldo contractual; la solvencia depende de un grupo no revelado. | No regulada y con self-dealing: un único propietario controla la plataforma, todos los prestamistas y la recompra; la solvencia depende por completo de este grupo, cuyos prestamistas operan con pérdidas de explotación. | Indicación del operador contradictoria (Canadá según T&C vs. SVG según glosario), la cifra de portada refleja al grupo empresarial, no solo a la plataforma |
| Oferta | Ir al proveedor 1 % cashback1 % de cashback sobre tus inversiones durante los primeros 30 días con nuestro enlace, acumulable con el programa de fidelidad de 4 niveles (bonus de fidelidad hasta 2 % anual) y 20 € por invitado. | Ir al proveedor hasta 350 € de BonusBonus permanente en 6 niveles desde 500 € invertidos en el primer mes natural. Mintos solo lo activa a través del enlace de afiliado verificado, el código por sí solo no basta.Código: GO-FINANZARENA | Ir al proveedor Bonus de 5 €Se acredita al registrarte con nuestro enlace y se mantiene si inviertes al menos 50 € en los primeros 30 días. | Ir al proveedor 3 % cashbackPara nuevos inversores a través de nuestro enlace en los primeros 30 días. | Ir al proveedor 1,5 % cashbackRegistro a través de nuestro enlace; cashback sobre las inversiones de los primeros 90 días. | Ir al proveedor 0,5 % cashback0,5 % de cashback en las inversiones del marketplace durante los primeros 90 días con nuestro enlace, acumulable con 50 € por referido (para ambas partes) y una campaña temporal del 1 % adicional en préstamos Tiberus. | Ir al proveedor 0,25 % cashbackCashback sobre las transferencias durante los primeros 90 días con nuestro enlace, hasta 1.250 € de ingreso. Sin bonus de bienvenida por separado. | Ir al proveedor 3 % de cashbackPara nuevos inversores a través de nuestro enlace (promoción) | Ir al proveedor hasta 5,5 % de cashbackBonus de bienvenida a través de nuestro enlace: actualmente hasta un 5,5 % de cashback sobre tus inversiones. | Ir al proveedor 0,5 % cashbackRegistro a través de nuestro enlace. | Ir al proveedor 20 € de BonusPara nuevos inversores tras el registro; además, programa de fidelidad de hasta el 1,5 % aprox. | Ir al proveedor 1 % cashbackRegistro a través de nuestro enlace; cashback sobre cada inversión. | Ir al proveedor hasta 3 % cashbackCashback durante 90 días, bonus de bienvenida de 15 € desde 50 € invertidos en 7 días, más 30 € por cada tramo de 500 € en un mismo proyecto (mercado primario). | Ir al proveedor 1 % de cashbackA través de nuestro enlace: 1 % de cashback sobre todas las inversiones de los primeros 90 días. | Ir al proveedor hasta 1 % de cashbackCashback para nuevos inversores a través de nuestro enlace: 1 % en préstamos a empresas, 0,25 % en préstamos al consumo (primeros 90 días). | Ir al proveedor 30 USDC de BonusPara nuevos inversores a través de nuestro enlace, con una primera inversión. |
Las cifras de rentabilidad son valores medios observados por la plataforma en el pasado y no garantizan resultados futuros. Las tasas de impago son datos del propio proveedor y no son directamente comparables entre sí. Las inversiones en crowdlending conllevan riesgo de pérdida parcial o total y no están cubiertas por el Fondo de Garantía de Depósitos.
Las 16 plataformas de crowdlending en detalle
En el orden de nuestra selección. En cada proveedor aparece el estado de regulación en forma de etiqueta.
Debitum: Con licencia y obligación de recompra completa
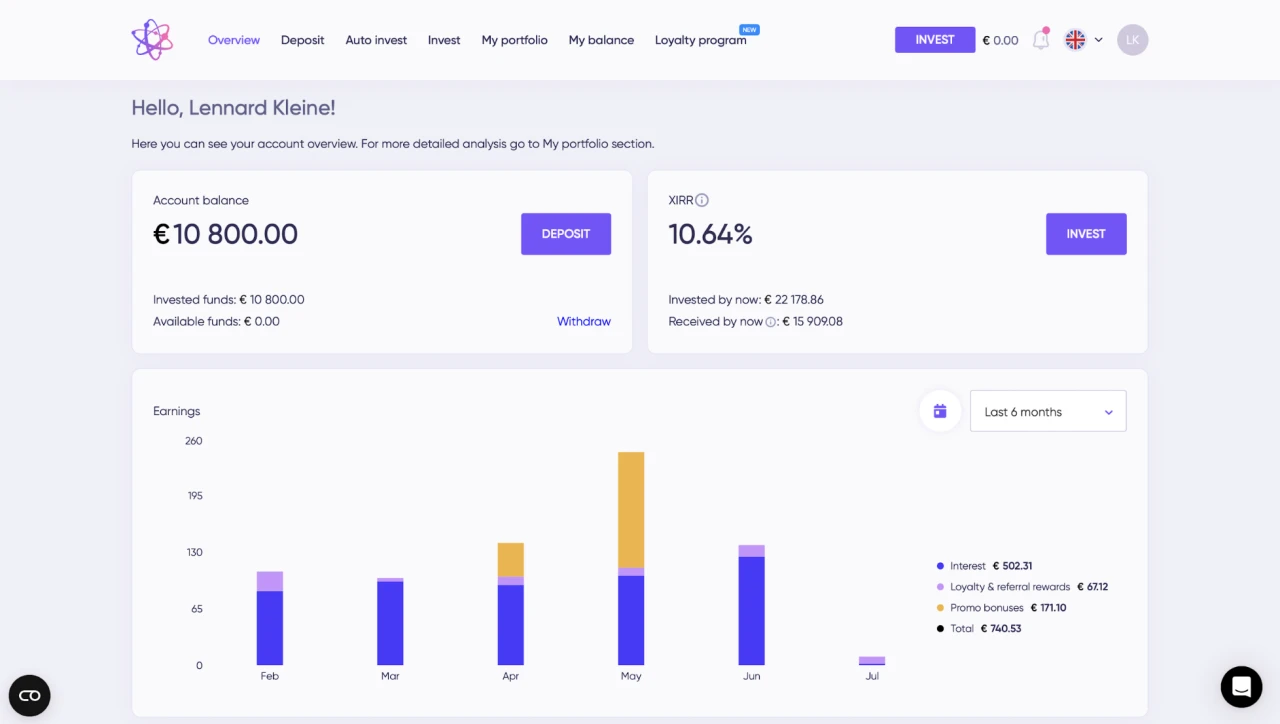
Debitum es una de las pocas plataformas de crowdlending con una licencia real de intermediación de valores bajo el marco MiFID II y supervisión del banco central de Letonia. Se invierte en préstamos a empresas garantizados, estructurados como valores respaldados por activos (ABS) a través de una filial al 100 %. Puedes empezar desde 10 €.
La protección es relativamente sólida, con una obligación de recompra del 100 % y skin in the game de los prestamistas. Aun así, la recompra es una obligación del originador, no una protección externa del capital. La tasa de impago del 0 % declarada hasta ahora es una foto del pasado, no una garantía de futuro. Todavía no hay un mercado secundario real.
El acceso es desde 10 €, los ingresos y retiradas no tienen comisiones para el inversor y con nuestro enlace hay un 1 % de cashback durante los primeros 30 días que se acumula con el programa de fidelidad de cuatro niveles (bonus de fidelidad hasta 2 % anual). Los ABS duran, según la inversión, entre 3 y 36 meses; al no haber mercado secundario, tu capital queda bloqueado hasta el reembolso. Se ingresa por tarjeta, open banking o transferencia SEPA clásica.
Ventajas
- Licencia de intermediación de valores (MiFID II) bajo supervisión del Latvijas Banka
- Obligación de recompra del 100 % con skin in the game
- Acceso desde solo 10 €
- Según sus datos, 0 % de impago hasta la fecha
Inconvenientes
- Sin mercado secundario, el capital queda bloqueado hasta el reembolso
- Enfoque en préstamos a empresas, menos diversificación que Mintos
- La recompra es una obligación del originador, no un seguro
Mintos: El mejor todoterreno para una diversificación amplia
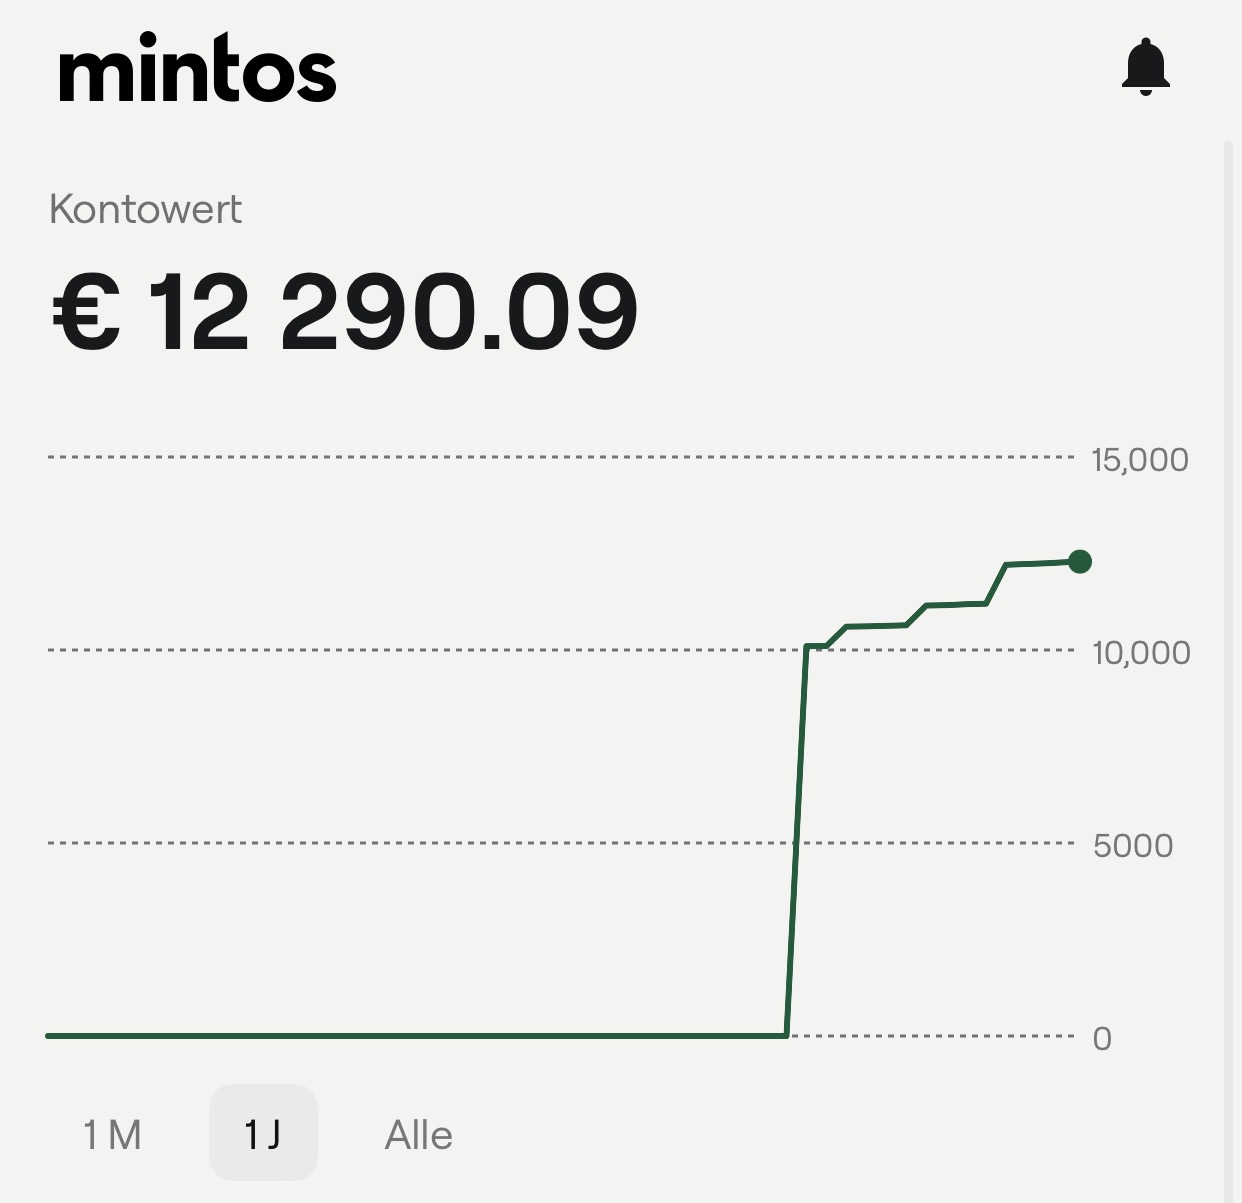
Mintos es para nosotros el mejor todoterreno de la comparativa, porque como empresa de inversión con licencia MiFID II está supervisada por el banco central de Letonia y a la vez ofrece con diferencia la mayor oferta. Además de préstamos clásicos, aquí puedes invertir en bonos, inmobiliario, ETF y un producto de efectivo remunerado, todo desde 50 € y diversificado entre muchos prestamistas.
Un matiz importante: la licencia MiFID y la indemnización al inversor de hasta 20.000 € te protegen frente a determinados incumplimientos de la plataforma, pero no frente al impago de préstamos concretos. La obligación de recompra la asume el prestamista correspondiente y no es un seguro. El hecho de que en 2022 se registrara un resultado anual negativo demuestra que la rentabilidad es real, pero fluctúa.
En la práctica empiezas desde 50 €, ingresas por transferencia SEPA o tarjeta y repartes tu dinero de forma automática con el Auto-Invest o eliges tú mismo préstamos, bonos, inmobiliario y el producto de efectivo. A través del mercado secundario puedes deshacer posiciones antes de tiempo con una comisión de venta del 0,85 %. La cuenta es gratuita, solo se cobran 4,90 € al mes tras una inactividad prolongada, y Mintos es una de las pocas plataformas de la comparativa con app para iOS y Android.
Ventajas
- Empresa de inversión con licencia MiFID II supervisada por el Latvijas Banka
- La mayor oferta: préstamos, bonos, inmobiliario, ETF y efectivo
- Diversificación amplia entre muchos prestamistas desde 50 €
- Mercado secundario para más flexibilidad
Inconvenientes
- La recompra la asume el prestamista, no hay protección externa
- Históricamente también un año de pérdidas (2022) y algún impago de originadores
- Comisión por inactividad si la cuenta queda inactiva
Go & Grow: Alternativa de cartera de préstamos apta para principiantes
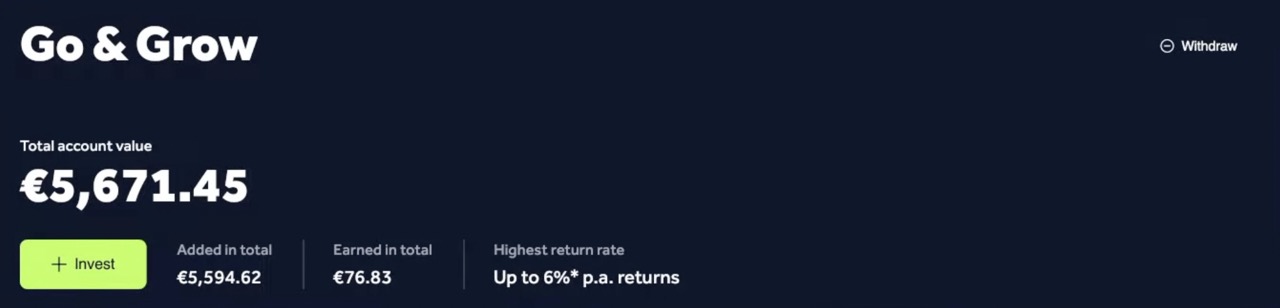
Go & Grow es el producto automático de cartera de préstamos de Bondora y una solución especialmente apta para principiantes, más una alternativa de cartera de estilo P2P que una plataforma clásica de selección de préstamos. Inviertes desde 1 € en una cartera diversificada de forma automática y la rentabilidad objetivo es de hasta el 6 %. No existe, de forma deliberada, la opción de elegir préstamos concretos.
Conviene matizar: quien está regulada es la sociedad matriz Bondora AS, por el supervisor estonio; la propia sociedad de Go & Grow no lo está. El modelo se basa en una cesión de créditos, no hay recompra clásica sino un colchón interno de reserva de efectivo, y no hay Fondo de Garantía de Depósitos. A cambio, la rentabilidad está limitada al 6 %.
Go & Grow funciona de forma deliberadamente simple: ingresas desde 1 € por transferencia SEPA, el dinero se reparte de forma totalmente automática entre muchos préstamos y, en principio, vuelve a estar disponible en cualquier momento. No hay selección propia de préstamos ni mercado secundario. Por cada retirada se cobra 1 € fijo; por lo demás el producto es gratuito y se puede usar con app para iOS y Android.
Ventajas
- Acceso muy sencillo desde 1 €, ideal para principiantes
- Diversificación totalmente automática sin selección propia de préstamos
- Base de usuarios grande y consolidada
Inconvenientes
- Rentabilidad limitada a un máximo del 6 %
- La propia sociedad del producto no está regulada (solo la matriz)
- Sin recompra y sin mercado secundario
LANDE: Préstamos agrícolas garantizados con licencia ECSP en lugar de recompra
LANDE es una plataforma de crowdlending letona para préstamos agrícolas en el Báltico y Europa del Este, y como plataforma con licencia ECSP está supervisada por el banco central de Letonia, con pasaporte para toda la UE. En lugar de una promesa de recompra, detrás de los préstamos suele haber una garantía real: una prenda sobre tierra agrícola, una prenda registral sobre maquinaria o un aval. Algunos préstamos están cubiertos, en cambio, por una garantía del Fondo Europeo de Inversiones (FEI). El LTV conservador, del 42 % de media, es la verdadera protección.
Un matiz importante: LANDE no ofrece recompra de forma deliberada. Si un préstamo impaga, no hay dinero rápido del prestamista, sino la ejecución de la garantía, que puede tardar meses o años. La tasa de impago publicada ronda el 4,8 % por volumen. Hasta ahora no se reportan pérdidas de capital para inversores, aunque es un dato del propio proveedor y no está confirmado externamente.
En la práctica inviertes desde 50 € por préstamo, ingresas por SEPA o Pay by Bank y diversificas con el Auto-Invest o eliges tú mismo los proyectos. No hay comisiones para el inversor y la retirada es gratuita; para liquidez anticipada existe un mercado secundario sin garantía. LANDE es rentable según sus cuentas auditadas (beneficio de unos 196.000 € en 2024 y 206.000 € en 2025), pero con unos 11.000 inversores sigue siendo una plataforma más pequeña y joven.
Ventajas
- Con licencia ECSP (Latvijas Banka) y pasaporte para toda la UE
- Garantía con activos reales o aval del FEI en lugar de promesa de recompra (LTV medio del 42 %)
- Rentable según cuentas auditadas, sin comisiones para el inversor
- Tasas de impago publicadas según el art. 20 ECSPR, con mercado secundario
Inconvenientes
- Sin recompra rápida, la ejecución de la garantía tarda meses o años
- Capital bloqueado hasta el vencimiento, salida anticipada solo por el mercado secundario
- Plataforma joven y pequeña, con algún legado en Rumanía y en maquinaria
Lendermarket: Con licencia ECSP y alta rentabilidad objetivo
Lendermarket tiene desde finales de 2024 una licencia ECSP del banco central de Irlanda, lo que le permite operar en toda la UE. Las rentabilidades objetivo, con una media ponderada en torno al 13 %, están entre las más altas de la comparativa, el acceso es desde 10 € y los nuevos inversores reciben un 1,5 % de cashback a través de nuestro enlace.
Para ser honestos, hay dos puntos que señalar: Lendermarket trabaja con una estructura doble, un servicio de crowdfunding regulado y un servicio de cesión de créditos no regulado por separado. Y buena parte de los originadores pertenece al grupo Creditstar, lo que supone un riesgo de concentración notable. Según su propia Risk Disclosure no hay Fondo de Garantía de Depósitos ni indemnización al inversor.
En la práctica inviertes desde 10 € a través de un Auto-Invest; no hay un mercado secundario real, solo las carteras FLEX permiten una salida anticipada mediante una comisión. Los préstamos arrancan en 30 días y se ingresa por transferencia SEPA o tarjeta. La primera retirada del mes es gratuita y cada retirada adicional cuesta 2 €.
Ventajas
- Licencia ECSP del Central Bank of Ireland, con pasaporte para toda la UE
- Alta rentabilidad objetivo e inversión mínima baja desde 10 €
- Salidas anticipadas posibles en las carteras FLEX
Inconvenientes
- Riesgo de concentración: la mayoría de originadores del grupo Creditstar
- Estructura doble de servicio regulado y no regulado
- Sin mercado secundario real, en parte bloqueos largos
Afranga: Estructura ECSP clara, sin recompra
Afranga es una escisión del prestamista búlgaro Stik-Credit y trabaja con una estructura ECSP clara bajo supervisión de la Comisión de Supervisión Financiera de Bulgaria. El acceso es desde 10 € y los nuevos inversores reciben con nuestro enlace un 0,5 % de cashback durante los primeros 90 días.
La diferencia más importante frente a muchos competidores: Afranga no ofrece mecanismo de recompra. El riesgo de impago recae así directamente en el inversor. Además, una parte de los prestamistas está vinculada al grupo y el mercado secundario todavía no está activo. La licencia ECSP aporta reglas estandarizadas de protección al inversor, pero no un Fondo de Garantía de Depósitos sobre el capital invertido.
Junto a la cartera de préstamos clásica, Afranga ofrece el producto de tipo fijo SaveSmart, entre el 8 y el 10 % según el plazo, y desde 2026 también préstamos inmobiliarios. Los plazos van de 1 a 60 meses. Para el inversor la plataforma es totalmente gratuita; se ingresa únicamente por transferencia bancaria a través del proveedor Lemonway, sin opción de pago con tarjeta.
Ventajas
- Licencia ECSP bajo supervisión del regulador financiero búlgaro
- Producto de tipo fijo SaveSmart como opción planificable
- Inversión mínima baja desde 10 €
Inconvenientes
- Sin recompra, el riesgo de impago recae directamente en el inversor
- Algunos prestamistas cercanos al grupo
- Sin mercado secundario, valoración de Trustpilot todavía escasa
Monefit SmartSaver: Producto de ahorro flexible, con el prestamista regulado
Monefit SmartSaver es menos una plataforma de crowdlending clásica que un producto de ahorro flexible: la cuenta principal, con una rentabilidad objetivo del 7,5 %, está disponible a diario, y los Vaults fijos ofrecen valores objetivo mayores. Con un 4,7 Monefit tiene la valoración de Trustpilot más alta de la comparativa y una base de usuarios grande.
En la regulación conviene mirar con detalle: igual que en Bondora, la propia sociedad de la plataforma no está regulada, pero detrás está el grupo Creditstar como prestamista, con licencia en ocho países. En su cartera de préstamos al consumo entra tu dinero a través de una cesión de créditos. No hay Fondo de Garantía de Depósitos. A favor: el capital está en una cuenta SmartSaver separada. Hay que tener en cuenta el aumento del endeudamiento del grupo Creditstar. Las rentabilidades son valores objetivo, no intereses garantizados.
La cuenta principal es posible desde 10 € y se puede deshacer a diario; según el proveedor, los importes pequeños están disponibles en minutos. Quien quiera más rentabilidad objetivo bloquea el dinero en Vaults fijos de 12 a 24 meses. Los ingresos por SEPA son gratuitos, las operaciones con tarjeta cuestan un 1 % tras los primeros siete días, y con nuestro enlace hay un 0,25 % de cashback sobre las transferencias. No hay app propia, Monefit funciona en el navegador.
Ventajas
- La valoración de Trustpilot más alta de la comparativa (4,7)
- Cuenta principal disponible a diario, muy flexible
- Capital en una cuenta SmartSaver separada
Inconvenientes
- La propia sociedad de la plataforma no está regulada (solo el prestamista tiene licencia)
- Dependencia del grupo Creditstar (endeudamiento creciente)
- Los Vaults no se pueden vender antes de tiempo
Digilo: Nueva plataforma con licencia ECSP, garantizada con inmuebles, pero todavía en fase piloto
Digilo es una plataforma letona de crowdlending joven para créditos a empresas garantizados con inmuebles, y como plataforma con licencia ECSP está supervisada por el banco central de Letonia (Latvijas Banka), con pasaporte UE incluida España desde junio de 2026. El inversor presta el dinero directamente a la empresa prestataria, cada proyecto está garantizado con una prenda inmobiliaria (LTV máximo del 60 %, según el proveedor) y gestionado a través de un agente de garantías. Estructuralmente se parece al modelo de LANDE.
Para valorarla es clave su fase inicial: Digilo solo ha financiado hasta ahora cuatro proyectos por unos 83.000 euros, el primero en junio de 2026, y todavía no ha vencido ningún crédito. Por eso la tasa de impago del 0 % que se muestra no es representativa. No hay recompra, y tampoco mercado secundario, así que tu capital queda inmovilizado hasta el vencimiento, de 12 a 36 meses.
Las condiciones: desde 150 euros por proyecto, una expectativa de rentabilidad del proveedor del 9 al 12 % (de media, el 11,44 % realizado hasta ahora en los cuatro proyectos), sin comisiones para el inversor salvo 1 euro por retirada. Los ingresos y las retiradas se gestionan a través de un wallet del proveedor de pagos Lemonway. No hay Fondo de Garantía de Depósitos ni indemnización al inversor. Digilo está regulatoriamente bien montada, pero tiene, en comparación, un volumen especialmente reducido y un historial muy corto.
Ventajas
- Con licencia ECSP (Latvijas Banka) y pasaporte UE para España
- Cada proyecto garantizado con una prenda inmobiliaria (LTV máximo del 60 %, según el proveedor)
- El inversor presta directamente a la empresa prestataria (sin estructura intermedia arriesgada)
- Sin comisiones para el inversor, salvo 1 euro por retirada
Inconvenientes
- Fase piloto: solo 4 proyectos por unos 83.000 euros, ningún crédito vencido todavía
- Sin recompra ni mercado secundario, capital inmovilizado de 12 a 36 meses
- Sin Fondo de Garantía de Depósitos, rentabilidad de la empresa no publicada
Indemo: Con licencia MiFID, créditos hipotecarios morosos de España
Indemo es una empresa de inversión letona bajo supervisión MiFID II del Latvijas Banka. A diferencia del P2P clásico, Indemo vende participaciones en créditos hipotecarios morosos españoles que un socio español compra a los bancos con un fuerte descuento y recupera mediante ejecución hipotecaria. No hay un tipo de interés fijo ni un pago mensual, sino un único pago final cuyo importe y fecha quedan abiertos.
La protección al inversor es más limitada de lo que sugiere la publicidad: la indemnización de hasta 20.000 euros solo cubre el caso de que la propia Indemo no te devuelva el dinero, no una mala ejecución ni una caída de los precios inmobiliarios. El KID oficial clasifica el producto en la clase de riesgo 6 de 7. No hay recompra, pero eso es lógico tratándose de un crédito ya en mora: la garantía es el inmueble, no una promesa de la plataforma.
Se puede empezar desde 10 euros, invertir así como ingresar y retirar son gratis, solo una cuenta inactiva cuesta 2,90 euros al mes. Destaca positivamente la transparencia: Indemo publica las cuentas anuales auditadas de los gestores de recobro españoles, algo inusual en el sector. Eso sí, la operadora todavía tiene pérdidas, y no hay ni mercado secundario ni salida anticipada, tu capital queda inmovilizado varios años.
Ventajas
- Empresa de inversión con licencia MiFID II bajo supervisión del Latvijas Banka
- Inmueble como garantía en lugar de promesa de recompra, transparencia inusual
- Entrada desde 10 euros, invertir e ingresar/retirar gratis
Inconvenientes
- Sin tipo de interés fijo, sin pago mensual, el cobro llega solo al final de la ejecución
- Sin liquidez: sin mercado secundario, sin salida anticipada, capital inmovilizado varios años
- La operadora tiene pérdidas, clase de riesgo 6 de 7, enfoque exclusivo en España
Esketit: Sin regulación, solo para inversores con experiencia
Esketit ofrece con cerca del 11,8 % una rentabilidad media atractiva y una recompra por parte de los prestamistas. La plataforma está muy vinculada a sus prestamistas y cuenta con el respaldo de un accionista estratégico del sector bancario. El acceso es desde 10 €.
Lo decisivo para valorarla: según su propio pie de página, Esketit no está regulada por una licencia de servicios financieros, aunque tiene una ECSP solicitada. El modelo se basa en la cesión de créditos. Además, en 2025 hubo un cambio de sede a Croacia durante el cual algunos fondos quedaron temporalmente bloqueados. Por todo ello es una plataforma más apta para inversores con experiencia que sepan medir el riesgo.
En la práctica inviertes desde 10 €, puedes usar un Auto-Invest y vender posiciones en parte por el mercado secundario, que sin embargo está desactivado para una de las sociedades. Los préstamos duran en su mayoría entre 1 y 12 meses. No hay comisiones de plataforma y se ingresa por transferencia desde una cuenta bancaria de la UE verificada.
Ventajas
- Rentabilidad media atractiva con recompra por parte de los prestamistas
- Accionista estratégico del sector bancario
- Inversión mínima baja desde 10 €
Inconvenientes
- Sin licencia de servicios financieros (ECSP solo solicitada)
- Cambio de sede en 2025 con fondos temporalmente bloqueados
- Sin protección regulatoria al inversor
Loanch: Préstamos al consumo de alta rentabilidad, sin licencia y con self-dealing
Loanch es un marketplace de créditos cedidos procedentes de préstamos al consumo en Malasia e Indonesia, operado por una sociedad croata. Publicita tipos de hasta el 16 %; en la práctica las medias por originador rondan entre el 11 y el 14 %, cubiertas por una garantía de recompra a 30 días del prestamista correspondiente.
La crítica central es la estructura: Loanch no está regulada, no tiene licencia ECSP, MiFID ni bancaria y no hay Fondo de Garantía de Depósitos. El marketplace, todos los originadores y la garantía de recompra pertenecen al mismo grupo Fingular, es decir, no hay una contraparte independiente. La garantía de recompra vale así solo lo que valga ese grupo, y a eso se suma una alta concentración en un originador dominante.
En 2026 hubo una prueba de estrés real: tras la retirada de licencia al proveedor de pagos por parte del supervisor polaco, los ingresos y las retiradas estuvieron parados unos tres meses. Las recompras se han atendido hasta ahora y no hay pérdidas de capital documentadas, pero los analistas independientes de crowdlending aconsejan prudencia de forma expresa por la estructura y la falta de regulación. Para nosotros Loanch es, como mucho, una pequeña posición especulativa de complemento.
Ventajas
- Tipos publicitados altos (hasta el 16 %, real en torno al 11-14 %)
- Recompra a 30 días por el originador, inversión mínima baja (10 €), sin comisiones
- Recompras atendidas hasta ahora, sin pérdidas de capital documentadas (según el proveedor)
Inconvenientes
- Sin regulación, sin Fondo de Garantía de Depósitos ni supervisión financiera
- Self-dealing: marketplace, originadores y recompra pertenecen al grupo Fingular
- En 2026, unos tres meses de bloqueo de ingresos/retiradas y fuerte concentración en un originador
Hive5: Sin regulación, solo para inversores con experiencia
Hive5 capta inversores con una rentabilidad media alta en torno al 12,5 %, plazos en su mayoría cortos de 30 a 90 días (con el producto Linqo hasta 24 meses) y un soporte bien valorado. Los nuevos inversores reciben un 1 % de cashback a través de nuestro enlace en los primeros 90 días, y un programa de fidelidad eleva la rentabilidad todavía más.
La plataforma no tiene licencia de servicios financieros y entra por ello en la categoría de alto riesgo. A eso se suma una salvedad por empresa en funcionamiento (going concern) en las cuentas de 2024, con patrimonio neto negativo a nivel del operador. La promesa de recompra la asume el originador y no es una protección externa. Hive5 es, por tanto, apta solo para inversores con experiencia dispuestos a asumir ese riesgo de forma consciente.
Lo típico de Hive5 son los plazos cortos de 30 a 90 días, de modo que el capital suele volver rápido; con el producto Linqo hay también plazos de hasta 24 meses. Se invierte por Auto-Invest y un programa de fidelidad con los niveles Navigator, Voyager y Pionier eleva la rentabilidad por tramos. Se ingresa únicamente por transferencia SEPA, y Hive5 no publica un cuadro de comisiones para inversores.
Ventajas
- Rentabilidad media alta y plazos cortos
- Buena valoración de Trustpilot (4,4) y soporte rápido
- Reembolso inmediato en algunos productos
Inconvenientes
- Sin licencia de servicios financieros (alto riesgo)
- Mención de empresa en funcionamiento en 2024 con patrimonio neto negativo
- La recompra es una obligación del originador, sin mercado secundario
Maclear: Proveedor suizo muy valorado por los usuarios
Maclear es una sociedad anónima suiza y financia préstamos garantizados a pequeñas y medianas empresas de más de 15 países. Con un 4,6 tiene una de las valoraciones de Trustpilot más altas de la comparativa y el paquete de bonus más amplio, entre cashback, bienvenida y fidelidad.
En la regulación hay que ser precisos: Maclear es miembro de una organización suiza de autorregulación (PolyReg) y se orienta a los estándares de la FINMA, pero no está regulada por la FINMA ni tiene licencia UE, MiFID o ECSP. En lugar de una recompra clásica hay un fondo de reserva segregado y auditado por un tercero, además de la garantía de los proyectos. Hasta ahora solo ha habido un impago, recuperado por completo, algo que refleja el pasado y no es una garantía.
Se invierte desde 50 € por proyecto y los proyectos listados actualmente duran entre 9 y 14 meses. Desde 2025 hay Auto-Invest, y por el mercado secundario se pueden vender posiciones con una comisión del 2,5 %, aunque con liquidez baja. Los ingresos y retiradas por transferencia bancaria son gratuitos, y el paquete de bonus entre cashback, bienvenida y fidelidad es acumulable.
Ventajas
- Valoración de Trustpilot muy alta (4,6)
- Fondo de reserva auditado por un tercero más proyectos garantizados
- Stack de bonus amplio y acumulable
Inconvenientes
- Solo SRO suiza, sin licencia UE/MiFID/ECSP
- Inversión mínima más alta (50 € por proyecto)
- Mercado secundario con comisión del 2,5 % y liquidez baja
Lonvest: Pequeña plataforma no regulada del grupo Space Crew
Lonvest es una pequeña plataforma P2P no regulada con sede en Zagreb, que empezó a operar en 2023 y pertenece al grupo crediticio de origen ucraniano Space Crew Finance. Capta euros de inversores europeos y los canaliza hacia tres prestamistas del mismo grupo en Malasia, Singapur y México. El tipo medio se sitúa, según la plataforma, en el 11,5 %, y se invierte exclusivamente mediante Auto-Invest desde 50 euros, con plazos de 1 a 12 meses.
Un dato clave para valorarla: Lonvest no tiene licencia y lo reconoce abiertamente en sus propias preguntas frecuentes. No hay Fondo de Garantía de Depósitos ni indemnización al inversor. La garantía de recompra a 90 días que se anuncia figura en el contrato solo como un derecho del prestamista; según las condiciones, solo es obligatoria si este cae en insolvencia. La garantía adicional del grupo aparece únicamente en el marketing, sin respaldo contractual ni una entidad garante identificada. No existe mercado secundario, y una salida anticipada cuesta todos los intereses acumulados.
En el lado positivo: en más de tres años no hay ningún retraso documentado en los pagos a los inversores, las recompras han llegado puntuales según la comunidad, y los fondos de los clientes están segregados por contrato. La fricción está más bien en el ingreso y la verificación. En resumen, Lonvest sigue siendo un complemento de alta rentabilidad para inversores conscientes del riesgo, cuya solvencia depende por completo de tres pequeños prestamistas y de un grupo no revelado.
Ventajas
- Tipo en torno al 11,5 %, entrada ya desde 50 euros
- Sin retrasos documentados en los pagos a los inversores desde 2023
- Sin comisiones, fondos de clientes segregados por contrato
Inconvenientes
- No regulada, sin licencia y sin Fondo de Garantía de Depósitos
- La recompra es solo un derecho del prestamista, la garantía de grupo no tiene respaldo contractual
- Sin mercado secundario, la salida anticipada implica perder todos los intereses
Revest: Canal de financiación no regulado de un grupo crediticio kazajo
Revest es el canal de financiación propio de un grupo crediticio kazajo. La plataforma tiene su sede en Croacia, capta euros de inversores europeos y los canaliza hacia prestamistas que pertenecen al mismo propietario que la propia plataforma. Ofrece un 13,5 % en préstamos al consumo a 25 días y del 14 al 16 % en préstamos a empresas con plazos de 1 a 24 meses, y se invierte exclusivamente mediante una automatización de cartera desde 10 euros.
Un dato clave para valorarla: Revest no está regulada y en su propio pie de página indica que el operador no está autorizado como empresa de inversión y no presta servicios de inversión. No hay Fondo de Garantía de Depósitos ni indemnización al inversor. El verdadero problema es el self-dealing: la plataforma, los tres prestamistas, la obligación de recompra y el cobro pertenecen a una sola persona. Los préstamos a empresas financian el propio holding del grupo, así que falta por completo una contraparte independiente.
En el lado positivo: Revest publica una cantidad inusual de datos, incluso los informes anuales de los prestamistas, y los préstamos cortos de 25 días devuelven el capital con rapidez. Pero esas mismas cifras muestran el riesgo: el prestamista principal, GMoney, tuvo una tasa de impago de casi el 19 % en 2024, y los beneficios declarados proceden en gran parte de reversiones de provisiones y ganancias por tipo de cambio, mientras que los prestamistas operan con pérdidas. En resumen, Revest es un complemento de alta rentabilidad muy especulativo cuya solvencia depende por completo de un grupo que no es independiente.
Ventajas
- Del 13,5 al 16 % de interés, entrada desde 10 euros
- Mercado secundario a valor nominal y préstamos al consumo muy cortos, de 25 días
- Cantidad inusual de datos publicados, incluidos los informes de los prestamistas
Inconvenientes
- No regulada, sin licencia y sin Fondo de Garantía de Depósitos
- Self-dealing: un único propietario controla la plataforma, todos los prestamistas y la recompra
- Prestamistas con pérdidas de explotación, tasa de impago de GMoney de casi el 19 % en 2024, activa solo desde diciembre de 2025
8lends: Crowdlending cripto sin licencia, solo para inversores con experiencia
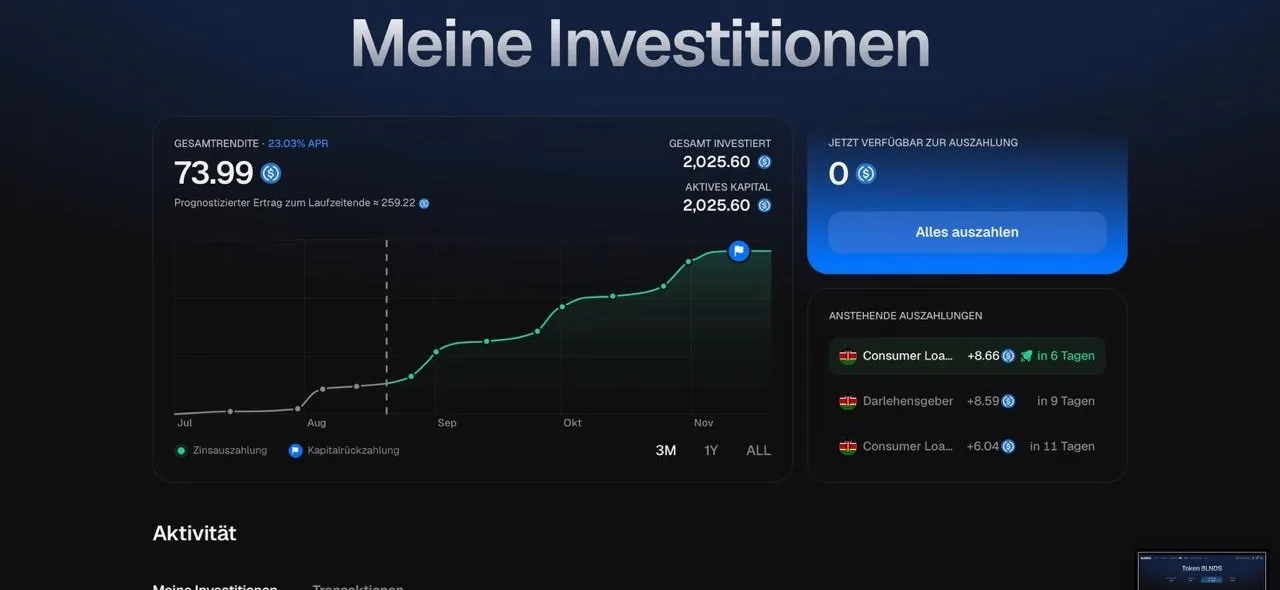
8lends es una plataforma de crowdlending cripto. Se invierte únicamente en la stablecoin USDC sobre la red Base a través de un monedero autocustodiado; no es posible invertir en euros. Se financian préstamos a pequeñas y medianas empresas de todo el mundo, con rentabilidades observadas en vivo en torno al 22 % y plazos de 4 a 16 meses.
El núcleo del riesgo es la falta de regulación: 8lends no tiene licencia ECSP, MiFID ni bancaria, solo registros AML (FINTRAC en Canadá, SRO PolyReg en Suiza). No hay Fondo de Garantía de Depósitos ni protección al inversor, y el riesgo de pérdida total está mencionado de forma expresa en los T&C. La protección del capital del 100 % y la promesa de recompra que se publicitan solo aparecen en el marketing y no tienen base en los T&C vinculantes.
A eso se suma una indicación contradictoria del operador en los propios documentos (Canadá según los T&C frente a San Vicente según el glosario). Además, la estadística de la portada muestra la cifra de todo el grupo empresarial, no la de 8lends por separado (solo 8lends, últimos datos: unos 19,7 millones de USD, a 25.08.2026). Para nosotros 8lends es, como mucho, una posición de complemento muy pequeña y especulativa para inversores cripto con experiencia, no una pieza para construir patrimonio en serio.
Ventajas
- Rentabilidad observada alta (en torno al 22 % anual)
- Auditorías de smart contracts de CertiK y CyberScope
- Sin comisión de plataforma para el inversor
Inconvenientes
- Sin licencia financiera, estructura de operador offshore
- Indicación del operador contradictoria en los propios documentos
- Buyback y protección del 100 % solo en el marketing, no en los T&C
- Riesgo cripto añadido más token de recompensa ilíquido (8LNDS)
Los tipos de licencia, explicados
No todas las licencias valen lo mismo. Este resumen muestra qué te aporta cada tipo de licencia como inversor y qué es lo que expresamente no protege.
| Tipo de licencia | Qué te aporta | Qué no protege |
|---|---|---|
| ECSP (UE 2020/1503) | Protección al inversor estandarizada en toda la UE, con obligaciones de información y de comprobación; el estándar de oro del crowdlending | Sin Fondo de Garantía de Depósitos, el capital invertido sigue en riesgo |
| Empresa de inversión MiFID II | Indemnización al inversor de la UE hasta 20.000 € ante determinados incumplimientos | No cubre el impago normal de un préstamo |
| Licencia bancaria completa | Fondo de Garantía de Depósitos hasta 100.000 € sobre el efectivo en cuenta | No cubre el capital invertido en préstamos |
| Licencia nacional (p. ej. EFSA) | Supervisión nacional sobre la sociedad | Conviene comprobar el alcance y el pasaporte caso por caso |
| SRO suiza | Autorregulación según estándares de la FINMA en el sector no bancario | Sin licencia de la UE, sin protección al inversor de la UE |
| Sin licencia | Sin protección regulatoria | Riesgo máximo, solo para inversores con experiencia |
¿Quién me debe el dinero?
La pregunta decisiva en el crowdlending rara vez es la rentabilidad, sino la contraparte. En algunas plataformas prestas dinero directamente a un proyecto, en otras compras un crédito que la plataforma te cede. Según el modelo, tu capital depende de la solvencia del prestatario final, del prestamista o de la propia plataforma. Justo eso determina qué pasa cuando algo sale mal.
Cómo comprobar tú mismo una plataforma
- ¿Aparece la licencia en el registro oficial de proveedores de crowdfunding de la ESMA o en el registro nacional del supervisor (en España, la CNMV)?
- ¿Encaja la licencia con la actividad real o solo está regulada una sociedad matriz?
- ¿Quién es la contraparte del contrato: la plataforma, un prestamista o un vehículo de propósito especial (SPV)?
- ¿Cómo funciona la recompra y quién responde por ella si un prestamista impaga?
- ¿Existe un mercado secundario y con qué rapidez recuperas tu dinero en caso de necesidad?
Plataformas de crowdlending que no recomendamos
No toda plataforma con intereses altos merece un hueco en tu cartera. Aquí recogemos casos documentados en los que desaconsejamos invertir y las señales de alerta que hay detrás. La lista es deliberadamente corta: solo mencionamos casos que están oficialmente acreditados.
Ventus Energy
🇪🇪 EstoniaNo recomendadaQué pasó: En mayo de 2026 el supervisor financiero alemán (BaFin) prohibió a Ventus Energy Group la captación de depósitos sin autorización y ordenó la devolución inmediata del dinero de los inversores. A continuación el proveedor de pagos Paysera bloqueó las retiradas y los inversores no pudieron acceder a su dinero durante un tiempo.
El detonante fue la construcción contractual: según el contrato, los inversores concedían un préstamo directo a la propia plataforma, con interés y devolución fijos y, en parte, con reinversión dentro del grupo. El supervisor lo consideró una captación de depósitos sujeta a autorización, para la que Ventus no tenía licencia bancaria.
Nuestra lección: El caso enseña dos cosas: el país de la sede no protege (Ventus operaba desde Estonia y aun así el supervisor actuó porque se dirigía de forma expresa a inversores extranjeros) y un contrato en el que la propia plataforma es tu deudora es una señal de alerta. Como inversor en España, comprueba siempre la licencia en el registro de la CNMV y en el registro europeo de la ESMA. Solo incluimos en la comparativa plataformas cuyo modelo y licencia podemos entender.
Preguntas frecuentes sobre crowdlending
El crowdlending (préstamos P2P o peer-to-peer) son préstamos que se intermedian a través de una plataforma online directamente entre inversores y prestatarios, sin que un banco clásico conceda el crédito. Como inversor compras participaciones en esos préstamos y cobras intereses, pero asumes el riesgo de impago. En esta comparativa vemos el crowdlending desde la óptica del inversor, es decir, como forma de inversión y no como una vía para pedir un crédito.
En nuestra comparativa Mintos es el mejor todoterreno, porque como empresa de inversión con licencia MiFID II combina la mayor oferta con una diversificación amplia. Pero la mejor plataforma depende de tu objetivo: quien empieza suele arrancar con Go & Grow desde 1 euro, y quien se fija en las valoraciones de usuarios las encuentra altas en Maclear y Monefit.
Tienen una licencia financiera de la UE en nuestra comparativa Mintos y Debitum (MiFID II, Letonia), además de Lendermarket (ECSP, Irlanda), Afranga (ECSP, Bulgaria) y LANDE (ECSP, Letonia). Maclear está supervisada por una autorregulación suiza. En Go & Grow y Monefit no está regulada la propia plataforma, sino la sociedad matriz o el prestamista. Esketit, Hive5, 8lends y Loanch no tienen licencia propia de servicios financieros.
El crowdlending no es una cuenta de ahorro. No hay Fondo de Garantía de Depósitos y es posible una pérdida parcial o total. Una licencia financiera reduce el riesgo con supervisión y obligaciones, pero no protege frente al impago de préstamos concretos. Quien diversifica el riesgo, empieza poco a poco y apuesta por plataformas reguladas puede limitarlo, pero no eliminarlo.
ECSP son las siglas de European Crowdfunding Service Provider, el Reglamento de la UE 2020/1503. Fija reglas uniformes para el crowdlending, como fichas de información, un test de idoneidad y un periodo de reflexión. Se considera el estándar de oro para la regulación de las plataformas de crowdlending, pero no sustituye a un Fondo de Garantía de Depósitos.
No. El capital invertido en préstamos no está cubierto por el Fondo de Garantía de Depósitos de 100.000 euros. Esa garantía solo cubre el efectivo depositado en un banco con licencia bancaria. En el crowdlending asumes tú mismo el riesgo de impago de los préstamos.
Sí, invertir en crowdlending como inversor es legal en España. Las plataformas suelen tener su sede en la UE y para el crowdlending necesitan por lo general una licencia ECSP; los inversores españoles pueden invertir con libertad. Los intereses tributan en España como rendimientos del capital mobiliario y, al tratarse de plataformas extranjeras, puede aplicar la obligación informativa del Modelo 720. No hay un Fondo de Garantía de Depósitos como en una cuenta bancaria.
Depende del objetivo. Go & Grow es más sencillo, empieza desde 1 euro y está limitado a un máximo del 6 %, lo que puede encajar para principiantes. Mintos ofrece más oferta, rentabilidades posibles más altas y una licencia MiFID, pero exige más aprendizaje y al menos 50 euros. Quien busca la máxima sencillez la encuentra antes en Go & Grow; quien quiere diversificar más y controlarlo por su cuenta, en Mintos.
Los intereses del crowdlending tributan en España como rendimientos del capital mobiliario dentro de la base del ahorro del IRPF. Muchas plataformas extranjeras no practican retención española, por lo que tienes que declarar tú mismo los intereses en la declaración de la renta. Esto no es asesoramiento fiscal; en caso de duda, consulta a un asesor.
El crowdlending está entre las inversiones de mayor riesgo. En la comunidad se suele mencionar destinar solo una parte pequeña del patrimonio total, aquella cuya pérdida se pudiera asumir, y diversificar de forma amplia entre varias plataformas y prestamistas. Esto no es asesoramiento financiero, sino una orientación general.
Una garantía de recompra significa que el prestamista recompra un préstamo impagado tras un determinado periodo de mora, a menudo tras 60 días. Importante: es una obligación del prestamista, no un seguro externo. Si el propio prestamista quiebra, la garantía puede quedarse en nada.
Lo razonable es empezar poco a poco en una plataforma regulada, activar una diversificación amplia con Auto-Invest e ir aumentando de forma gradual a medida que conoces el funcionamiento. Fíjate en la licencia, en las condiciones de recompra, en las comisiones y en la pregunta clave: quién te debe realmente el dinero.
* Rentabilidad histórica, sin garantía.
Más análisis y comparativas
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.