Afranga es una plataforma búlgara de crowdlending con licencia ECSP de la FSC de Bulgaria, en la que inviertes desde 10 € en préstamos empresariales con tipos de interés del 8 % al 13 % a finales de septiembre y hasta un 16 % anunciado. Probamos la plataforma desde octubre de 2025 con dinero real: 1.192 € de saldo, 12 inversiones activas, 76,54 € de intereses cobrados y 0 € en mora. En estas opiniones sobre Afranga analizamos rentabilidad, SaveSmart, comisiones, riesgos y cómo declarar los intereses desde España con Modelo 100 y Modelo 720, además del 0,5 % de cashback que ofrecemos a través de nuestro enlace.
Afranga opiniones: lo esencial
Afranga* es un marketplace búlgaro de crowdlending para préstamos empresariales con licencia ECSP de la FSC búlgara (decisión Nº 863 del 12 de septiembre de 2023). Inviertes desde 10 € por préstamo y los tipos de interés en el marketplace iban del 8 % al 13 % a finales de septiembre (la web anuncia hasta un 16 % anual). Para el inversor no hay comisiones de cuenta, de inversión, de depósito ni de retirada SEPA; la única comisión es el 1 % de la retirada anticipada de SaveSmart.
No escribimos desde la teoría: desde octubre de 2025 estamos dentro con dinero real. Nuestro saldo actual son 1.192 €, repartidos en 12 inversiones activas, con 76,54 € de intereses cobrados y 0 € en mora. Esas cifras vienen directamente de nuestra cuenta, no del marketing de la plataforma.
Igual de importante es la otra cara: no hay garantía de recompra y el mercado secundario, un tablón de anuncios desde agosto de 2026, no garantiza la venta. Sin comprador, tu capital queda comprometido hasta el vencimiento de cada préstamo y el riesgo de impago recae íntegramente sobre ti. Los intereses no están garantizados y la pérdida total es posible. Quien acepta esto obtiene a cambio tipos del 8 al 16 % anual y un producto muy sencillo.
0,5 % de cashback sobre los fondos propios que deposites e inviertas durante los primeros 90 días desde el registro, en el marketplace o en SaveSmart (las reinversiones y los reembolsos no cuentan). Capital en riesgo.
¿Qué es Afranga y para quién es?
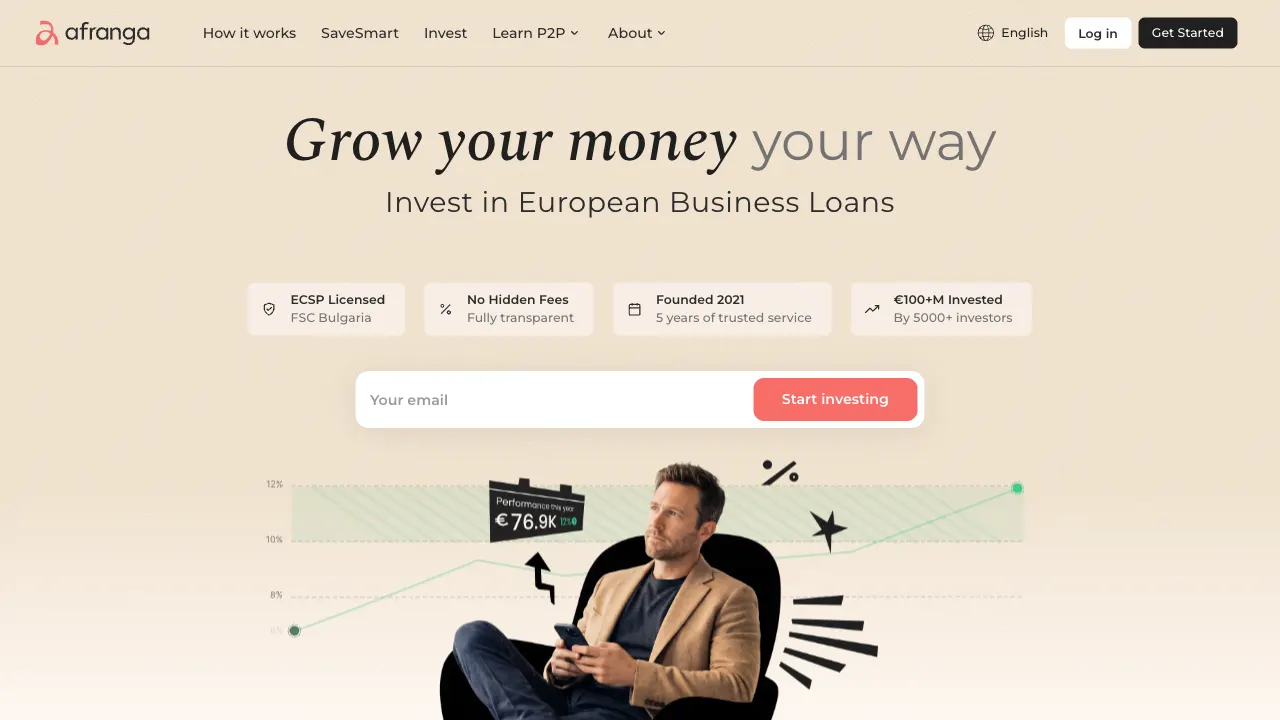
Afranga* es un marketplace de crowdlending con sede en Sofía (Bulgaria), operado por Afranga EOOD bajo la dirección de Svetlin Sabev. La plataforma nació en 2023 como spin-off del prestamista Stik-Credit AD, que transfirió marca, software y propiedad intelectual a la nueva sociedad. El funcionamiento es directo: empresas se financian pidiendo prestado a inversores particulares y devuelven el dinero con un tipo de interés fijo y un plan de pagos fijo. Cada inversión es un contrato de préstamo directo entre tú y la empresa.
En cuanto a regulación, Afranga está limpia. Cuenta con licencia bajo el Reglamento europeo ECSP (UE) 2020/1503 para servicios de financiación participativa. La licencia la concedió la Comisión de Supervisión Financiera de Bulgaria (FSC) el 12 de septiembre de 2023. La gestión de pagos la lleva Lemonway, entidad de pago francesa regulada por la ACPR (Nº 16568). Tu dinero permanece en un e-wallet individual y segregado que nunca pasa por las cuentas propias de Afranga.
En agosto de 2026 Afranga rediseñó por completo la web y la marca: nuevo dominio de marketing (go.afranga.com), imagen renovada y un enfoque de dos productos. Desde entonces todo se estructura en dos vías: SaveSmart para invertir pasivamente con plazo y tipo fijo, y Marketplace para inversión activa donde eliges tú mismo cada préstamo empresarial, inmobiliario o alternativo. La app y el login se mantienen en afranga.com.
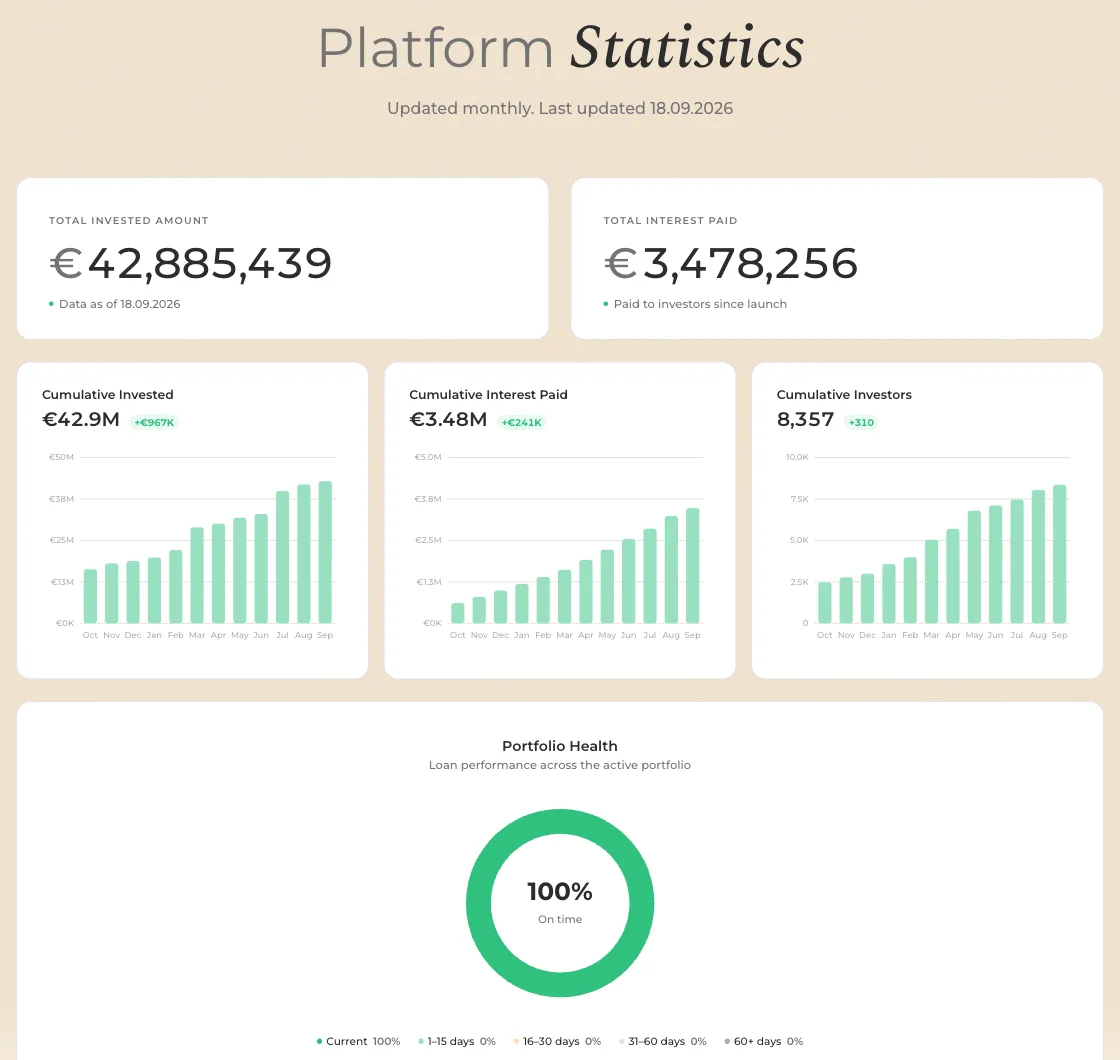
Según la página de estadísticas de Afranga (actualizada el 18 de septiembre de 2026), hay 42,9 M€ invertidos en total (42.885.439 €) y 3,48 M€ pagados en intereses (3.478.256 €). Los inversores registrados son 8.357. Además, el 100 % de la cartera activa está al corriente de pago (0 % en todos los tramos de retraso). La homepage habla de "más de 100 M€", pero ese dato no cuadra con la página propia y datada de estadísticas, así que usamos siempre estas cifras. Lo mismo vale para otras cifras de marketing de la homepage, como "fundada en 2021" o "más de 5.000 inversores". Nos atenemos a la licencia ECSP (decisión Nº 863 del 12 de septiembre de 2023) y a la página de estadísticas. Para contextualizar: incluso con 42,9 M€ invertidos, Afranga sigue siendo una plataforma pequeña, no un marketplace de miles de millones. La web está en español (además de otros idiomas europeos) y Afranga no documenta una app nativa en sus páginas.
Para quién encaja Afranga:
- •Inversores con experiencia previa en P2P que quieren diversificar
- •Quienes buscan rentabilidad alta con un producto muy simple (tipo fijo + plan de pagos fijo)
- •Personas que aceptan el riesgo de una plataforma joven (licencia ECSP desde septiembre de 2023)
Para quién no es Afranga:
- •Inversores que necesitan liquidez inmediata (el mercado secundario no garantiza la venta)
- •Quienes buscan cobertura del FGD o depósito bancario garantizado
- •Perfiles muy conservadores que exijan garantía de recompra
En la comunidad P2P española (foros como Rankia) se suele hablar de limitar el peso del P2P dentro del patrimonio total y de repartirlo entre varias plataformas. Este artículo no es asesoramiento financiero.
Plataforma búlgara regulada bajo ECSP + segregación de fondos vía Lemonway (ACPR, Francia). Capital en riesgo.
Nuestro portfolio real en Afranga
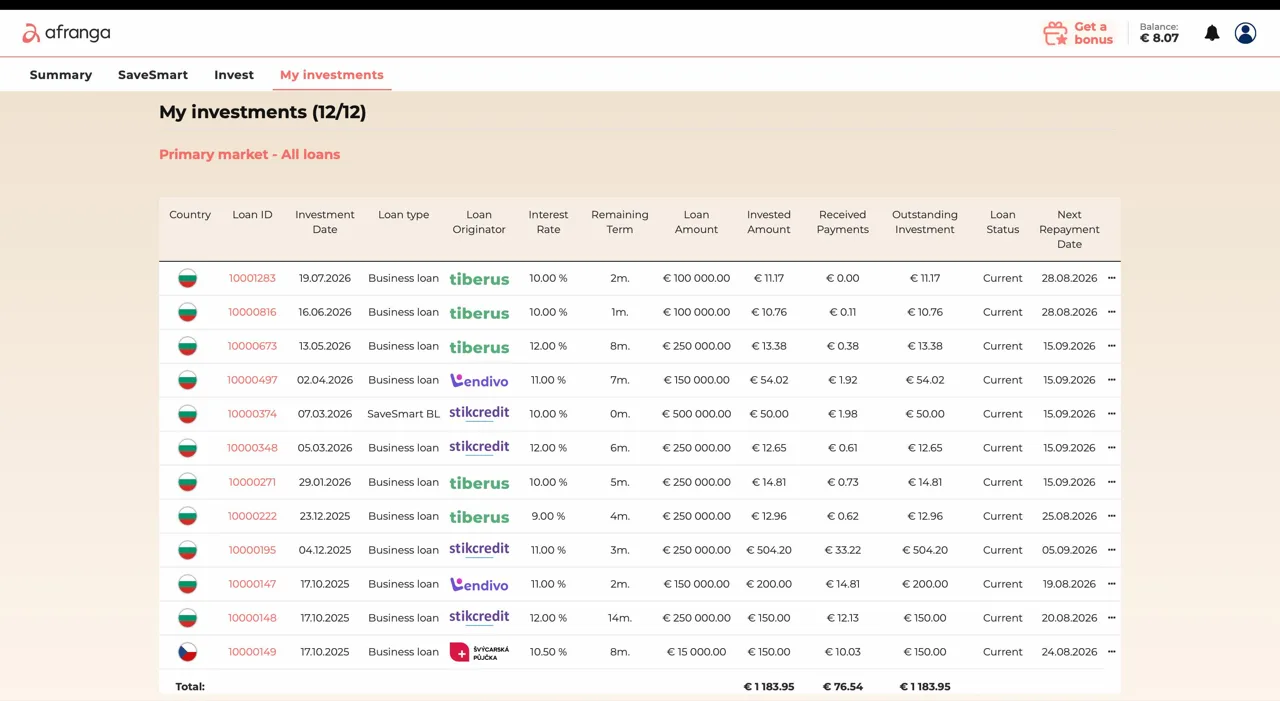
En lugar de repetir páginas de marketing, ingresamos dinero real en octubre de 2025 y hemos seguido reinvirtiendo desde entonces. Situación a 17 de agosto de 2026: 1.192,02 € de saldo, de los cuales 1.183,95 € invertidos y 8,07 € líquidos. El dinero se reparte en 12 inversiones activas, mezcladas entre los prestamistas Tiberus, Stikcredit y Lendivo, más una posición en SaveSmart. Los tipos en cartera oscilan entre el 9 y el 12 %.
En intereses hemos cobrado 76,54 €, sin intereses de demora (0 €). El dato más importante para nosotros es la tabla de morosidad: en todas las categorías (1-15 días, 16-30, 31-60 y más de 60 días) figura exactamente 0,00 €. Todos los créditos se están pagando puntualmente según el calendario acordado.
Para no engañar a nadie: 1.100 € son una posición de test consciente, no un portfolio representativo. Casi un año sin morosidad tampoco dice nada sobre cómo se comportarían los créditos en una recesión. Nuestra experiencia demuestra que la plataforma funciona técnicamente y que los intereses llegan como estaba previsto, poco más. El paso a paso completo para registrarte, verificar tu cuenta y hacer la primera inversión lo tienes en el tutorial paso a paso de Afranga.
¿Qué rentabilidad ofrece Afranga realmente?
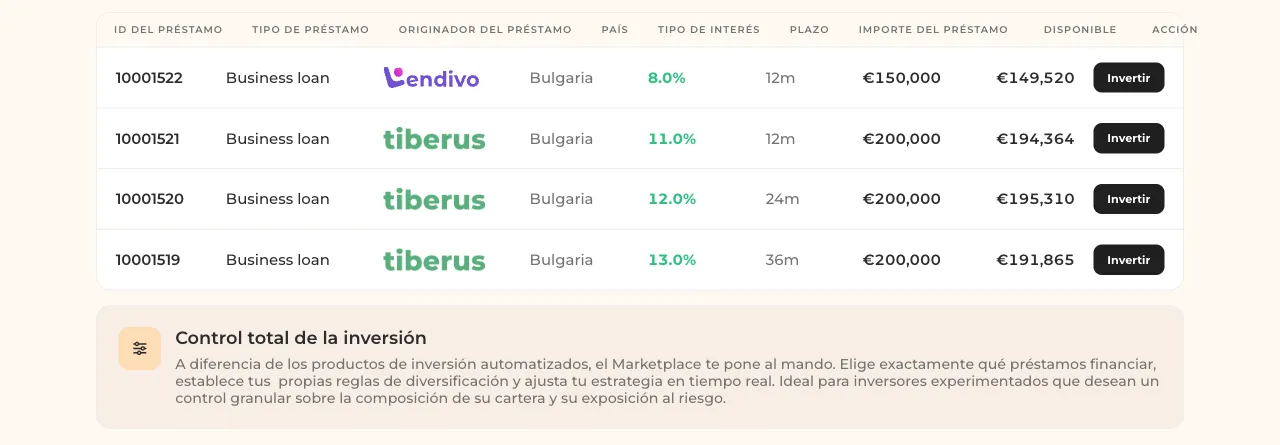
Desde el rediseño, el libro de créditos se llama oficialmente "Marketplace". La web anuncia "hasta un 16 %" como rentabilidad objetivo. En la práctica, a finales de septiembre de 2026 el marketplace mostraba cuatro préstamos empresariales, todos de Bulgaria, entre el 8 % y el 13 % anual. Uno era de Lendivo (8 %, 12 meses) y tres de Tiberus (11 %, 12 meses; 12 %, 24 meses; 13 %, 36 meses). El libro de créditos cambia con frecuencia, así que lo que ves al entrar puede ser distinto.
Cómo se apila la rentabilidad efectiva:
Valor | |
|---|---|
| Préstamo empresarial | 8-13 % a finales de septiembre (la web anuncia hasta 16 %) |
| SaveSmart (plazo fijo) | 8 % a 3 meses, 9 % a 6 meses, 10 % a 12 meses |
| Cashback FinanceArena | +0,5 % (bonus único) |
| Bonus de referral (dual) | 50 € para quien invita y 50 € para el invitado (ambos con 1.000 € invertidos, el invitado en los 30 días siguientes a verificar su cuenta) |
Consejo: desplázate en horizontal para ver todas las columnas
Además, Afranga lanza campañas puntuales, cada una con sus propias fechas y condiciones, y no publica un calendario. En agosto de 2026 hubo un 1 % adicional en préstamos de Tiberus hasta el 31 de agosto. En septiembre, un cashback de hasta el 2 % en SaveSmart según el plazo (0,5 % a 3 meses, 1 % a 6, 2 % a 12) para inversiones confirmadas hasta el 30 de septiembre. Se abona en la cuenta tras el cierre. Son campañas de la propia plataforma y no forman parte de nuestro 0,5 % de cashback.
Una limitación: Afranga es una plataforma pequeña con un catálogo de créditos muy manejable, y la composición cambia de semana en semana. Quien quiera repartir cinco cifras entre docenas de préstamos, se queda corto rápido y tiene que esperar a nuevos proyectos. Para importes más pequeños e inversores pacientes, la oferta es cómoda.
El detalle completo del bonus (cashback 90 días, 50 € referral y las campañas puntuales de la plataforma) con condiciones exactas y ejemplos calculados lo tienes en la guía del código promocional de Afranga.
0,5 % de cashback con nuestro enlace sobre los fondos propios que inviertas en el marketplace o en SaveSmart durante tus primeros 90 días. Capital en riesgo.
SaveSmart: el producto de plazo fijo
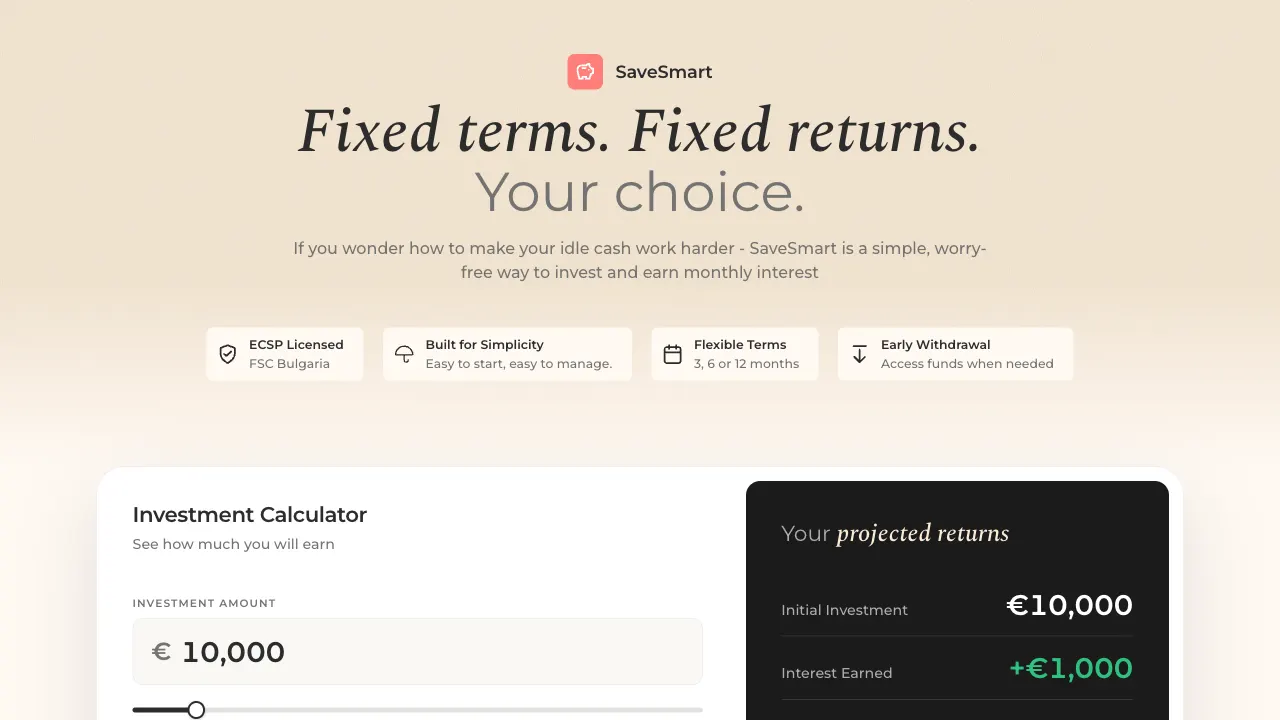
SaveSmart es el producto pasivo de Afranga: eliges plazo y tipo de interés, ingresas el dinero y recibes intereses cada mes hasta el vencimiento, momento en que se te devuelve el capital.
Tipos oficiales según el simulador de la plataforma:
Rentabilidad anual | |
|---|---|
| 3 meses | 8,00 % |
| 6 meses | 9,00 % |
| 12 meses | 10,00 % |
Consejo: desplázate en horizontal para ver todas las columnas
Los intereses se pagan mensualmente, el capital vuelve al vencimiento. Actualmente SaveSmart lo suministra Stikcredit como prestamista ("pueden añadirse más proveedores y productos" según la FAQ oficial), en parte con garantías inmobiliarias.
Novedad de 2026: la liquidez parcial anticipada. Desde el rediseño de agosto de 2026, SaveSmart permite retirar antes del vencimiento hasta el 30 % de tu inversión en SaveSmart. El tope es de 5.000 € por inversor en cada periodo de 365 días, con una comisión del 1 % y aprobación manual. Si el 30 % es inferior a 100 €, puedes retirar hasta 100 €, siempre que tengas al menos esa cantidad invertida. Confirmado oficialmente en go.afranga.com, en la FAQ de SaveSmart y en el centro de ayuda de Afranga. Esto acaba con la vieja crítica de "SaveSmart no tiene liquidez": ahora hay una liquidez parcial limitada y con coste.
Lo que sí y lo que no cubre: SaveSmart no es un depósito bancario y no tiene cobertura del FGD. Textualmente en el Help Center: "Afranga no es una entidad bancaria y por tanto no ofrece sistemas de garantía de depósitos para las inversiones en SaveSmart." Jurídicamente es un préstamo privado, no un depósito.
¿Es segura tu inversión en Afranga?
Antes de nada, una aclaración importante para inversores españoles: las inversiones en Afranga no están cubiertas por el FGD (Fondo de Garantía de Depósitos español, hasta 100.000 €). El FGD solo cubre depósitos bancarios en entidades autorizadas por el Banco de España, no instrumentos P2P. Afranga tampoco está registrada en la CNMV como plataforma de financiación participativa española, sino que opera en España mediante el pasaporte europeo ECSP desde Bulgaria. Legal y regulada, sí; con las mismas garantías que un banco, no.
La arquitectura de seguridad de Afranga se apoya en tres capas. La primera es la licencia ECSP de la FSC búlgara, con obligaciones de capital mínimo, KYC/AML, gestión de riesgos y reporting. La segunda es la segregación de fondos vía Lemonway, entidad de pago francesa regulada por la ACPR (Nº 16568). Tu saldo no invertido y los cobros de intereses quedan en un e-wallet individual. La segregación está pensada para separar tu saldo del patrimonio de Afranga, pero no elimina los riesgos operativos, jurídicos ni de continuidad del servicio. La tercera es la estructura de contrato directo: tú firmas cada préstamo con la empresa, no con Afranga.
Pero hay que ser sinceros con las limitaciones. No hay garantía de recompra en Afranga (a diferencia de Mintos o PeerBerry). Según las condiciones generales de Afranga vigentes desde el 27 de agosto de 2026 y su centro de ayuda, existe un mercado secundario, pero en formato de tablón de anuncios. Listas tu posición desde 100 €, con hasta un 15 % de descuento o de prima sobre el principal y sin comisión. La venta no está garantizada y solo ocurre si otro inversor la compra. Y el historial es corto: Afranga solo lleva desde septiembre de 2023 con licencia ECSP, no ha atravesado una recesión seria bajo su modelo actual.
El análisis completo de la regulación, los prestamistas concretos, la relación con Stik-Credit y qué pasaría en caso de default lo tienes en el análisis de seguridad de Afranga.
Licencia ECSP FSC Bulgaria + fondos segregados en Lemonway (ACPR Francia). Capital en riesgo, sin FGD.
Comisiones y condiciones
Uno de los puntos fuertes de Afranga: para el inversor no hay comisiones de cuenta, de inversión, de depósito ni de retirada SEPA. La única comisión es el 1 % de la retirada anticipada de SaveSmart. Así figura en la lista de precios oficial de Afranga.
Coste para el inversor | |
|---|---|
| Abrir cuenta | 0 € |
| Invertir | 0 € |
| Depósito SEPA | 0 € |
| Retirada SEPA | 0 € |
| Mantenimiento de cuenta | 0 € |
| Venta mercado secundario | 0 € (tablón de anuncios desde las condiciones generales del 27/08/2026, sin comisión) |
| Retirada SaveSmart | 1 % sobre el importe de la retirada anticipada (hasta el 30 % de la inversión, tope de 5.000 € por inversor en cada periodo de 365 días) |
Consejo: desplázate en horizontal para ver todas las columnas
La inversión mínima es de 10 € por préstamo en el marketplace y en SaveSmart. Depositar es gratis. En la página de depósito de nuestra cuenta aparecen la transferencia directa instantánea, la transferencia bancaria y un campo de código promocional. Con una transferencia bancaria normal, el dinero suele aparecer en tu cuenta en 1 o 2 días laborables desde que llega al proveedor de pagos.
Afranga en Hacienda: Modelo 720 y Modelo 100
Aquí está la parte que más dudas genera a los inversores españoles. Afranga tiene sede en Bulgaria, así que las inversiones cuentan como patrimonio en el extranjero dentro del marco UE.
Modelo 720 (Declaración informativa de bienes en el extranjero):
Si en algún momento durante el año fiscal tu posición total en Afranga más cualquier otra cuenta o valor fuera de España supera los 50.000 €, estás obligado a presentar el Modelo 720 ante la Agencia Tributaria antes del 31 de marzo del año siguiente. Bulgaria es UE, pero eso no evita el Modelo 720: el umbral se aplica igual porque son derechos de crédito en el extranjero. Más información en la sede electrónica de Hacienda.
Modelo 100 (Declaración de la Renta, IRPF):
Los intereses recibidos por Afranga se declaran como rendimientos del capital mobiliario en la casilla 027 del Modelo 100. La tributación es progresiva según el tramo: 19 % hasta 6.000 €, 21 % entre 6.000 y 50.000 €, 23 % entre 50.000 y 200.000 €, 27 % entre 200.000 y 300.000 €, y 30 % a partir de 300.000 € (escala 2026).
Retención en origen (Withholding Tax) según país del prestamista:
Muy importante, y a menudo mal explicado: la retención en origen depende del país sede del Loan Originator (prestamista), no de una tasa única de Afranga. Lo tienes documentado en el Help Center oficial:
Retención en origen | |
|---|---|
| Bulgaria, 5 prestamistas | 10 % (Stikcredit, Tiberus, Credirect, Lendivo, Lev Credit) |
| Rep. Checa (Swiss Funds) | 15 % |
| Francia | 0 % |
Consejo: desplázate en horizontal para ver todas las columnas
Bulgaria retiene un 10 % en origen sobre los intereses de los prestamistas búlgaros. El convenio España-Bulgaria (art. 9) atribuye la tributación de los intereses al país de residencia, así que esa retención no se puede dar por deducible sin más en el IRPF: conviene consultarlo con un asesor fiscal antes de declarar.
Documentación práctica:
- •Afranga proporciona un informe fiscal anual en el panel del inversor con todos los intereses cobrados y las retenciones aplicadas
- •Guarda los justificantes de los movimientos SEPA para respaldar el Modelo 100
- •Para el Modelo 720, anota la posición máxima alcanzada durante el año
Este apartado no sustituye el asesoramiento fiscal individual. Si tienes una posición importante o dudas sobre tu caso, consulta con un asesor especializado en tributación internacional.
Afranga frente a la competencia
Cómo se sitúa Afranga frente a otras plataformas P2P europeas, según datos oficiales de cada proveedor a agosto de 2026.
Afranga | Mintos | PeerBerry | Bondora G&G | |
|---|---|---|---|---|
| Rentabilidad base | hasta 16 % | 8 a 13 % | hasta 11 % | hasta 6 % |
| Historial | ECSP desde septiembre de 2023 | 11 años | 8 años | 18 años |
| Inversión mínima | 10 € | 50 € | 10 € | 1 € |
| Garantía de recompra | no | sí (buyback) | sí (buyback) | diversificación |
| Regulación | ECSP (FSC Bulgaria) | Banco de Letonia | no regulada | FSA estonia |
| Mercado secundario | tablón de anuncios (desde 27/08/2026), venta no garantizada | sí | sí | sí |
Consejo: desplázate en horizontal para ver todas las columnas
Ventajas y desventajas de Afranga
Para tener la imagen completa, estas son las fortalezas y los puntos que conviene vigilar. Afranga está bien estructurada, pero sigue siendo una plataforma joven y toca decirlo con honestidad.
Ventajas
- Hasta 16 % anunciado en el marketplace (8-13 % a finales de septiembre), con 8-10 % en SaveSmart
- Licencia ECSP directa de la FSC búlgara desde septiembre 2023
- Fondos segregados vía Lemonway (ACPR Francia)
- Sin comisiones de cuenta, de inversión, de depósito ni de retirada SEPA (solo el 1 % de la retirada anticipada de SaveSmart)
- SaveSmart con liquidez parcial anticipada (novedad 2026)
- Inversión mínima muy baja (10 € por préstamo)
Desventajas
- Sin garantía de recompra, riesgo íntegro para el inversor
- Mercado secundario solo como tablón de anuncios, venta no garantizada
- Historial corto (licencia ECSP desde septiembre de 2023)
- Sin cobertura FGD ni licencia CNMV española
- Catálogo de préstamos pequeño, poca diversificación disponible
- Modelo 720 obligatorio en España al superar 50.000 €
Los cinco errores más frecuentes que vemos en inversores que empiezan en Afranga (concentración excesiva, ignorar la liquidez, no entender el withholding tax, saltarse la diversificación entre prestamistas y olvidar el Modelo 720) los tienes desglosados con la solución práctica en 5 errores caros de principiantes en Afranga.
Conclusión: ¿merece la pena Afranga?
Nuestra conclusión sobre Afranga en 2026: la plataforma es una opción interesante para añadir un componente de alta rentabilidad dentro de una cartera P2P diversificada. Sede búlgara con licencia ECSP directa, arquitectura de fondos segregados vía Lemonway, tipos del 8 % al 13 % (hasta 16 % anunciado), SaveSmart con liquidez parcial anticipada y un producto muy simple hablan a favor. Suma a su favor que, para el inversor, no hay comisiones de cuenta, de inversión, de depósito ni de retirada SEPA: la única comisión es el 1 % de la retirada anticipada de SaveSmart.
Afranga encaja contigo si ya tienes experiencia P2P, quieres diversificar y aceptas que no hay garantía de recompra y que el mercado secundario no garantiza la venta. No encaja si necesitas liquidez inmediata o quieres una plataforma con décadas de historial. En la comunidad P2P española se comenta habitualmente que la asignación a una sola plataforma joven se mantenga pequeña dentro del conjunto del patrimonio.
Si quieres probar Afranga*, puedes hacerlo a través de nuestro enlace y activar el 0,5 % de cashback durante los primeros 90 días. Antes de empezar, conviene revisar la sección sobre Hacienda y Modelo 720, porque el cumplimiento fiscal con plataformas búlgaras requiere su pequeño trabajo extra. El paso a paso para registrarte, verificar la cuenta y hacer la primera inversión lo tienes en cómo invertir en Afranga paso a paso. Y si prefieres ver primero cómo funciona el sistema con los 10 puntos clave, empieza con la guía de Afranga cómo funciona.
Cashback del 0,5 % con nuestro enlace sobre los fondos propios que deposites e inviertas durante los primeros 90 días desde el registro. Capital en riesgo.
Preguntas frecuentes
Podría interesarte también
Afranga cómo funciona: 10 puntos clave
Los 10 aspectos esenciales de Afranga: ECSP, Lemonway, SaveSmart, marketplace, tipos y fiscalidad.
Afranga paso a paso: tutorial completo
Registro, KYC, primer depósito y primera inversión, explicados paso a paso.
Afranga código promocional 2026
0,5 % de cashback, 50 € de referral y campañas puntuales de la plataforma, con condiciones y ejemplos.
Afranga: 5 errores de principiantes
Los errores más caros al empezar en Afranga y cómo evitarlos.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.