¿Es seguro invertir en Afranga? La plataforma búlgara tiene licencia ECSP directa de la FSC búlgara (Nº 863, 12/09/2023), fondos segregados vía Lemonway (ACPR Francia Nº 16568), estructura de contrato directo entre inversor y prestatario y 6 Loan Originators auditados. En 2,5 años bajo ECSP no ha publicado defaults totales. No es un depósito bancario y no tiene FGD ni garantía de recompra, pero tiene una arquitectura regulatoria más completa que la mayoría de plataformas P2P europeas jóvenes. Análisis honesto de qué protege y qué no.
Afranga es seguro: el veredicto corto
Sí, Afranga opera bajo una arquitectura regulatoria sólida para lo que es una plataforma P2P joven: licencia ECSP directa de la FSC búlgara desde septiembre de 2023, segregación de fondos vía Lemonway (ACPR Francia Nº 16568), contrato de préstamo directo entre inversor y prestamista, y 6 Loan Originators auditados con transparencia sobre portfolios y procesos.
Al mismo tiempo, hay que ser honesto sobre lo que Afranga no ofrece: no hay garantía de recompra (buyback), el mercado secundario es solo un tablón de anuncios sin venta garantizada, no hay cobertura del FGD español (ni existiría siendo P2P) y el historial es corto (2,5 años bajo ECSP, sin recesión seria de por medio).
En 2,5 años operando bajo licencia ECSP, Afranga no ha publicado ningún default total, ni de un préstamo ni de un Loan Originator. Es un dato positivo, pero conviene ser justos: no ha habido una crisis económica seria que ponga a prueba el modelo bajo estrés.
0,5 % cashback sobre todas tus inversiones durante los primeros 90 días. Capital en riesgo.
Afranga seguridad explicada en la práctica
En este artículo revisamos las capas regulatorias de Afranga desde España: qué protege la ECSP, cómo funciona la segregación vía Lemonway y qué esperar en caso de default. Todo verificado directamente en los registros oficiales (FSC búlgara, ACPR francesa, boletines europeos) y contrastado con la propia documentación legal de Afranga.
Licencia ECSP de la FSC búlgara
El Reglamento europeo ECSP (UE) 2020/1503 es el marco regulatorio único para todas las plataformas de financiación participativa en la UE, en vigor desde noviembre de 2021. Afranga obtuvo su licencia ECSP el 12 de septiembre de 2023 de la Comisión de Supervisión Financiera de Bulgaria (FSC) con la decisión Nº 863, verificable en el registro oficial de la FSC.
Qué implica una licencia ECSP directa:
- •Requisitos mínimos de capital y solvencia según el Reglamento
- •KYC/AML obligatorios con auditorías periódicas
- •Reporting periódico a la FSC búlgara (informes financieros, actividad, incidencias)
- •Segregación jurídica obligatoria entre fondos del inversor y patrimonio de la plataforma
- •Documento clave de información al inversor (KIIS) por cada préstamo
- •Pasaporte europeo: la licencia búlgara permite operar legalmente en toda la UE, incluida España
La FSC búlgara es el supervisor pleno de Afranga como plataforma ECSP. En España, la CNMV puede solicitar información a través del mecanismo de cooperación europea, pero la supervisión sustantiva la mantiene la FSC. Esto es normal en el marco ECSP y no implica menor rigor: el Reglamento es uniforme en toda la UE.
Segregación de fondos vía Lemonway
Uno de los aspectos menos entendidos y más importantes: tu dinero no invertido en Afranga no está en las cuentas de Afranga. La plataforma delega la gestión de pagos y saldos a Lemonway, una entidad de dinero electrónico y de pago francesa.
La ficha regulatoria de Lemonway:
- •Regulador: Autorité de Contrôle Prudentiel et de Résolution (ACPR), autoridad supervisora del Banco de Francia
- •Número de autorización: 16568
- •Tipo: Entidad de dinero electrónico y de pago (autorizada para custodia de fondos de clientes)
- •Sede: París, Francia
- •Regulación aplicable: Directiva PSD2 y normativa francesa
Cómo funciona la segregación en la práctica:
- •Al abrir cuenta en Afranga, se crea automáticamente un e-wallet individual Lemonway a tu nombre
- •Depósitos SEPA se procesan directamente a tu e-wallet, sin pasar por Afranga
- •Los intereses cobrados se abonan en tu e-wallet, no en balance de Afranga
- •Las retiradas SEPA salen de tu e-wallet a tu cuenta bancaria
- •Jurídicamente, ese saldo está separado del patrimonio de Afranga
Implicación crítica: Si Afranga quebrase mañana, el dinero de tu e-wallet Lemonway seguiría siendo tuyo, no formaría parte de la masa concursal. Es una protección de nivel bancario para los saldos no invertidos.
Ojo con lo que Lemonway no protege: el saldo en tu e-wallet está protegido, pero los préstamos ya activos son otra historia. Un préstamo firmado es un contrato de crédito entre tú y el prestatario, no un saldo Lemonway. En un default de prestatario, Lemonway no interviene: hay que ejecutar el contrato de crédito.
Contrato directo inversor-prestatario
Detalle regulatorio importante: en Afranga tú no prestas a Afranga. Cada inversión es un contrato de préstamo directo entre tú y el Loan Originator (Stikcredit, Tiberus, etc.), gestionado a través de la plataforma pero sin Afranga como contraparte.
Qué significa esto:
- •Tu relación crediticia sobrevive a la plataforma. Si Afranga desaparece, el contrato de préstamo sigue vigente contra el Loan Originator
- •El repago está garantizado contractualmente por el Loan Originator, no por Afranga
- •Afranga solo actúa como intermediario y administrador (KYC, matching, procesamiento de pagos vía Lemonway)
- •En caso de disputa, el marco legal aplicable es el búlgaro (Ley 4/1996 de Crédito al Consumo búlgara y ECSP)
Este modelo tiene ventajas frente al modelo "todo en la plataforma":
- •El riesgo de contraparte con Afranga es mínimo (solo la comisión del servicio, no el capital)
- •El default de un préstamo es un problema entre tú y el prestamista, no vía Afranga
- •En una liquidación de Afranga, tus préstamos activos no forman parte de la masa concursal
Y una desventaja: la ejecución individual de un contrato de crédito búlgaro desde España es teórica. En la práctica, si un prestamista impaga y Afranga desaparece, la recuperación individual sería muy costosa (asesores legales en Bulgaria, procedimientos en tribunal búlgaro). Por eso la diversificación entre prestamistas y la selección cuidadosa importan tanto.
Los 6 Loan Originators auditados
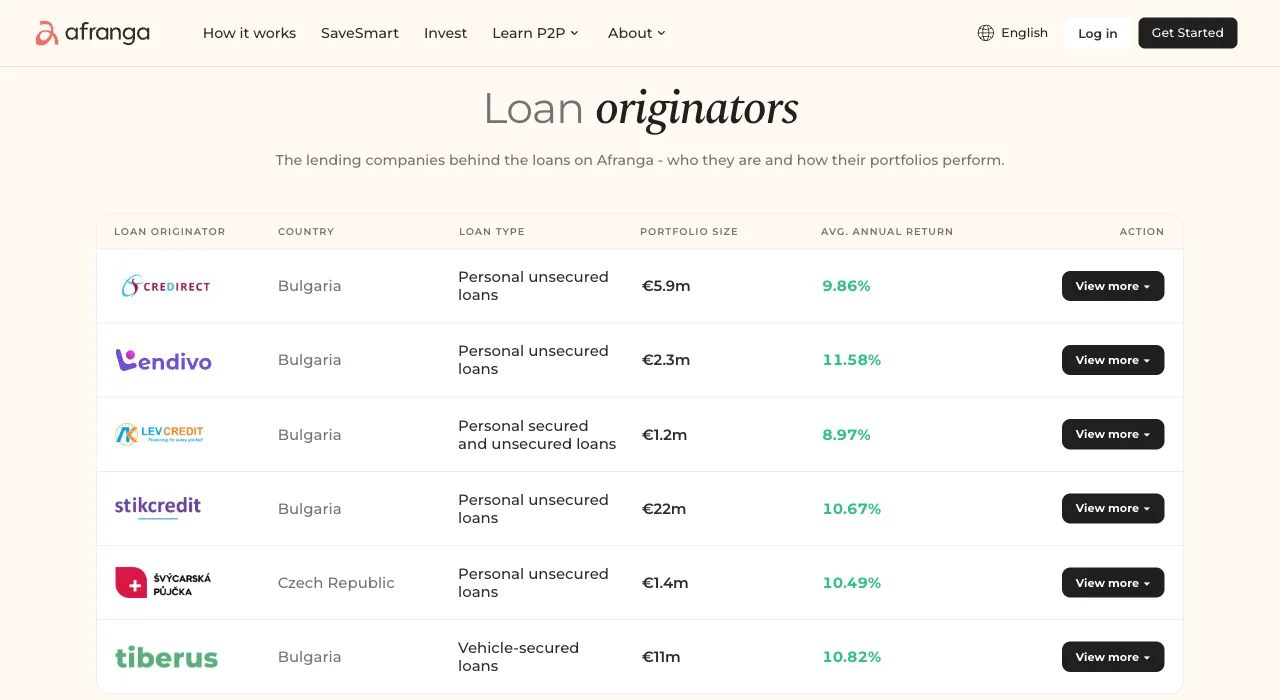
Los préstamos en Afranga no son a empresas finales directamente. Son a Loan Originators: empresas prestamistas que a su vez financian sus propios portfolios de crédito. Actualmente, Afranga trabaja con 6 prestamistas con perfiles y portfolios distintos.
País | Especialización | Portfolio | Rentabilidad media | |
|---|---|---|---|---|
| Stikcredit | Bulgaria | Créditos personales sin garantía | 22 M€ | 10,67 % |
| Tiberus | Bulgaria | Créditos con garantía de vehículo | 11 M€ | 10,82 % |
| Credirect | Bulgaria | Créditos personales sin garantía | 5,9 M€ | 9,86 % |
| Lendivo | Bulgaria | Créditos personales sin garantía | 2,3 M€ | 11,58 % |
| Swiss Funds | República Checa | Créditos personales sin garantía | 1,4 M€ | 10,49 % |
| Lev Credit | Bulgaria | Créditos personales con y sin garantía | 1,2 M€ | 8,97 % |
Consejo: desplázate en horizontal para ver todas las columnas
Puntos importantes sobre los Loan Originators:
- •Todos los prestamistas están auditados con estados financieros públicos anuales
- •Todos son sociedades constituidas en su país de origen (mayoritariamente Bulgaria)
- •Afranga aplica un proceso de due diligence antes de aceptar nuevos prestamistas y hace revisiones periódicas
- •Los procesos de recuperación (soft collection, hard collection, ejecución de garantías cuando aplica) son responsabilidad del prestamista
- •Stikcredit es el prestamista original: Afranga se creó como spin-off de Stik-Credit AD en 2023
La relación Stikcredit-Afranga merece un punto aparte. Muchas reseñas señalan que Afranga y Stikcredit "son la misma empresa". No es exacto: son sociedades legales separadas (Afranga EOOD y Stik-Credit AD), pero comparten origen histórico y accionistas parciales. Esto tiene una consecuencia práctica: si Stikcredit tiene un problema, potencialmente podría afectar la capacidad operativa de Afranga. Por eso la diversificación entre prestamistas es especialmente importante.
No hay garantía de recompra
Aspecto crítico que separa a Afranga de plataformas como Mintos o PeerBerry: no hay garantía de recompra (buyback) en Afranga. Este es probablemente el punto que más confunde a quienes vienen de otras plataformas.
Qué NO tiene Afranga:
- •Buyback automático por parte del Loan Originator si el préstamo entra en mora
- •Recompra voluntaria documentada como norma
- •Fondo de provisión común para pagos de intereses en mora (a diferencia de Maclear)
- •Cobertura del FGD español o equivalente para depósitos
Qué SÍ tiene Afranga como protección:
- •Licencia ECSP con obligaciones de solvencia del propio Afranga
- •Segregación de fondos vía Lemonway (protección del saldo no invertido)
- •Contrato directo con el prestamista, que sobrevive a la plataforma
- •Due diligence de Afranga sobre cada Loan Originator antes de aceptarlo
- •Auditorías periódicas de los Loan Originators por parte de Afranga
Consecuencia práctica del "no recompra": cada préstamo es un riesgo directo del inversor. Si un prestatario impaga (poco frecuente pero posible), tú absorbes la pérdida potencial. Afranga puede facilitar la gestión de recuperación, pero no reembolsa capital ni intereses.
Cómo compensar la ausencia de buyback: diversificar mucho (mínimo 15-20 préstamos entre 5 prestamistas distintos), seleccionar préstamos con garantías reales cuando estén disponibles (típicamente en Tiberus, vehículo) y no invertir capital que no puedas permitirte perder.
Qué pasaría en caso de default
Hay tres escenarios distintos que conviene tener claros por separado.
Escenario 1: Default de un préstamo individual
- •El prestatario deja de pagar según el calendario
- •Afranga notifica al Loan Originator (Stikcredit, Tiberus, etc.)
- •El Loan Originator inicia el procedimiento de recuperación: soft collection primero (recordatorios, llamadas), hard collection después (aviso legal, procedimiento judicial cuando aplica)
- •Si hay garantía (Tiberus: vehículo), se ejecuta la garantía
- •Si no hay garantía, la recuperación puede llegar al 0 % (pérdida total del capital de ese préstamo)
- •El tiempo desde el default a la resolución oscila entre 6 y 24 meses
Escenario 2: Default de un Loan Originator
- •Si un prestamista quiebra (por ejemplo, Lendivo), todos los créditos que gestionaba entran en fase de resolución
- •Los portfolios son activos separados del balance del prestamista (por normativa ECSP), así que la recuperación teóricamente continúa
- •En la práctica, un default de Loan Originator suele traducirse en pérdidas parciales para los inversores (20-50 % dependiendo del caso)
- •Afranga puede sustituir al Loan Originator con otro que asuma la administración
- •Ningún Loan Originator ha entrado en default en los 2,5 años de Afranga bajo ECSP
Escenario 3: Default de Afranga (la plataforma misma)
- •Los saldos en Lemonway siguen siendo tuyos (segregación jurídica plena)
- •Los préstamos activos siguen vigentes como contratos entre tú y el Loan Originator
- •La FSC búlgara nombra un administrador especial para la resolución ordenada
- •Los Loan Originators continúan pagando según los contratos existentes, ahora directamente al inversor (a través de un administrador temporal)
- •En un escenario extremo, la recuperación individual desde España sería costosa (asesores legales búlgaros)
La ausencia de recompra hace que el peor caso para el inversor sea un default de prestatario, no de Afranga. Por eso la diversificación entre prestatarios (dentro de un mismo Loan Originator) y entre Loan Originators importa más que la solidez de Afranga como plataforma.
Los riesgos reales de Afranga
Después de 9 meses invirtiendo y de analizar la estructura, éstos son los riesgos genuinos que consideramos, no los que se venden en el marketing.
Riesgo 1: Concentración geográfica en Bulgaria
5 de 6 Loan Originators son búlgaros. Un shock macroeconómico búlgaro (recesión, cambio regulatorio, inflación alta) afectaría simultáneamente a todos los préstamos, aunque los prestamistas sean empresas distintas.
Riesgo 2: Historial corto sin recesión seria
Afranga lleva 2,5 años bajo licencia ECSP. Ha operado en un entorno relativamente estable. No ha habido una crisis económica seria que ponga a prueba el modelo bajo estrés real. Datos históricos "0 defaults" son positivos pero no extrapolables a escenarios adversos.
Riesgo 3: Mercado secundario sin venta garantizada
Desde las condiciones generales del 27 de agosto de 2026 puedes listar una inversión del marketplace en el mercado secundario (desde 100 €, hasta ±15 % sobre el principal, sin comisión), pero Afranga no casa órdenes: si nadie compra, tu capital queda comprometido hasta el final del plazo. Si necesitas liquidez inmediata en el segundo mes, cuenta con que puede no haber salida (excepto la retirada parcial anticipada de SaveSmart con 1 % de comisión).
Riesgo 4: Ausencia de buyback
Sin garantía de recompra, cada default de prestatario es una pérdida potencial directa para el inversor. Diversificar reduce el impacto individual, pero no elimina el riesgo agregado en escenarios de estrés.
Riesgo 5: Complejidad fiscal
La retención en origen del 10 % en Bulgaria, la obligación del Modelo 720 y el convenio de doble imposición requieren atención específica al declarar en España. Un error en la Renta puede resultar en pago excesivo de impuestos (no compensar la retención búlgara) o sanciones (no presentar el Modelo 720).
Riesgo 6: Riesgo específico Stikcredit-Afranga
Como Afranga se creó como spin-off de Stik-Credit AD y comparten accionistas parciales, un problema de Stikcredit afectaría directamente al portfolio dominante en Afranga (Stikcredit es el mayor Loan Originator). La diversificación entre prestamistas es la principal mitigación.
Los 5 errores más caros que vemos en principiantes en Afranga (creer que hay recompra, concentración en Bulgaria, ignorar la retención, no diversificar entre Loan Originators y olvidar el Modelo 720) están explicados con la solución práctica en 5 errores caros de principiantes en Afranga.
Ventajas y desventajas de seguridad en Afranga
Ventajas de seguridad
- Licencia ECSP directa de la FSC búlgara desde 09/2023
- Segregación de fondos vía Lemonway (ACPR Francia Nº 16568)
- Contrato de préstamo directo, sobrevive a la plataforma
- Due diligence sobre 6 Loan Originators auditados
- 0 defaults totales publicados en 2,5 años bajo ECSP
- Estructura de contrato directo vía Reglamento ECSP UE
Desventajas de seguridad
- No hay garantía de recompra (buyback)
- Mercado secundario solo como tablón de anuncios, venta no garantizada
- Historial corto sin recesión seria
- Concentración geográfica en Bulgaria (5 de 6 prestamistas)
- Sin cobertura FGD español ni licencia CNMV directa
- Complejidad fiscal alta desde España (WHT + Modelo 720)
Conclusión: la seguridad real de Afranga
Nuestra conclusión sobre la seguridad de Afranga en 2026: la plataforma tiene una arquitectura regulatoria sólida para lo que es una plataforma joven. Licencia ECSP directa, segregación vía Lemonway y contrato de préstamo directo son estándares que superan a muchas alternativas en el mercado P2P europeo.
Al mismo tiempo, Afranga NO es un depósito bancario y no debería tratarse como tal. La ausencia de garantía de recompra, un mercado secundario sin venta garantizada y la concentración geográfica en Bulgaria son riesgos reales que requieren diversificación disciplinada dentro y fuera de la plataforma.
Lo que se suele comentar en la comunidad P2P española:
- •Exposición a Afranga en torno al 1-3 % del patrimonio total
- •Diversificar entre 15-20 préstamos y 5 Loan Originators distintos
- •Reservar una parte de la cartera Afranga para Swiss Funds (diversificación fuera de Bulgaria)
- •Combinar con otras plataformas P2P de países distintos
- •Conserva el informe fiscal anual para el Modelo 100 y controla el saldo al 31/12 para el Modelo 720
Más material útil sobre Afranga: opiniones tras 9 meses, cómo funciona con 10 puntos clave, tutorial paso a paso, código promocional 2026 y 5 errores de principiantes.
Estructura regulatoria completa + 0,5 % cashback los primeros 90 días. Capital en riesgo, sin FGD.
Preguntas frecuentes
Podría interesarte también
Afranga opiniones 2026: test tras 9 meses
Análisis completo tras 9 meses invirtiendo en Afranga con dinero real, rentabilidad, riesgos y para quién encaja.
Afranga cómo funciona: 10 puntos clave
Los 10 aspectos esenciales de Afranga: ECSP, Lemonway, SaveSmart, marketplace, tipos y fiscalidad.
Afranga paso a paso: tutorial completo
Registro, KYC, primer depósito y activación del cashback en unos 20 minutos.
Afranga código promocional 2026
0,5 % cashback + 50 € referral + campañas de la plataforma, con condiciones y ejemplos.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.