Afranga ofrece hasta 16 % de rentabilidad anual, pero cinco errores típicos de principiantes te comen rendimiento o suben el riesgo sin que te des cuenta: pensar que hay recompra (no la hay), concentrar todo en Bulgaria, ignorar la retención en origen del 10 %, no diversificar entre prestamistas y olvidar el Modelo 720 al superar 50.000 €. Los cinco explicados con la solución práctica.
Afranga: errores caros en un vistazo
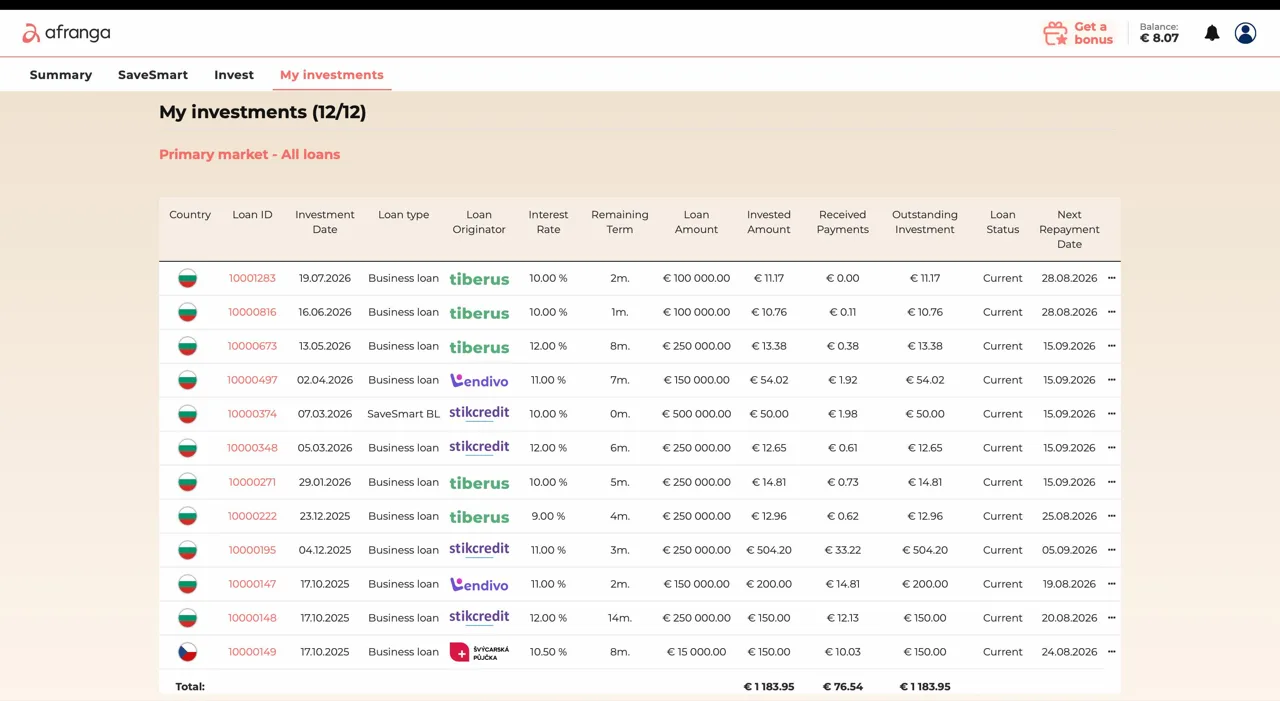
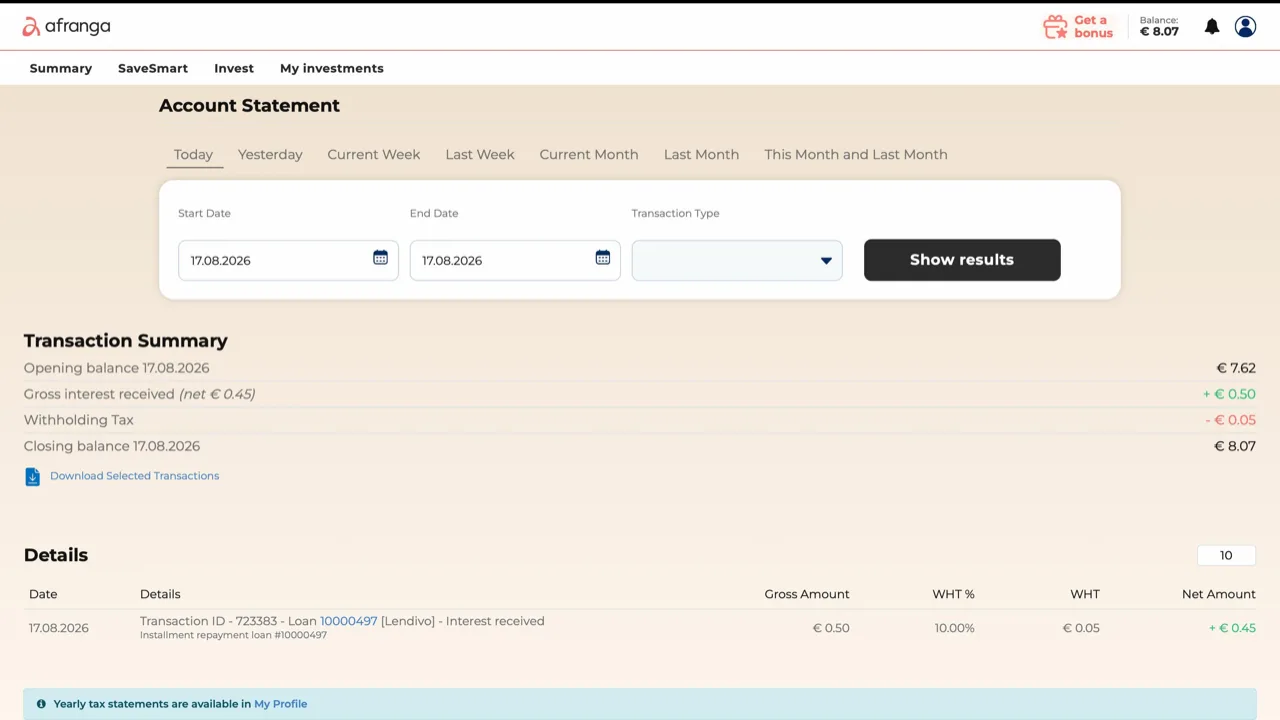
Después de 9 meses invirtiendo en Afranga con dinero real (1.192 € distribuidos en 12 préstamos activos con 76,54 € de intereses cobrados y 0 € de mora), hemos identificado los cinco errores que más nos ha costado ver en otros inversores que empezaban en la plataforma. Todos son evitables y todos afectan directamente al rendimiento neto o al riesgo real.
Ninguno tiene que ver con "elegir el préstamo malo": son errores de setup, de estrategia y de fiscalidad. Los que confundes al principio, los pagas más caro cuando llevas meses invirtiendo. Los explicamos uno por uno con la solución práctica.
Si aún no conoces la plataforma a fondo, empieza con las opiniones de Afranga tras 9 meses y con la guía de cómo funciona con 10 puntos clave.
Bonus activo con nuestro enlace desde el registro. Capital en riesgo.
Error 1: Creer que hay garantía de recompra
El error más caro y más frecuente en principiantes que vienen de Mintos o PeerBerry. Muchos inversores asumen que "todas las plataformas P2P tienen buyback", y llegan a Afranga con el mismo modelo mental. En Afranga NO hay garantía de recompra.
Qué significa en la práctica:
- •Si un préstamo entra en impago, no hay ningún mecanismo automático que recompre tu inversión
- •El prestamista (Stikcredit, Tiberus, Credirect, etc.) gestiona la recuperación según su procedimiento estándar
- •En el peor caso, puedes perder capital si la recuperación falla
- •No hay ni siquiera un "buyback voluntario" documentado
Por qué muchos no lo ven: el marketing de Afranga habla de "prestamistas de confianza con historial probado" y del "modelo Stik-Credit", lo que suena como si hubiera protección adicional. Pero en la ficha legal, y en el propio Reglamento ECSP bajo el que opera Afranga, la recompra es opcional y Afranga no la ofrece.
Cómo evitarlo: Trata cada préstamo como lo que es, un préstamo directo sin red. Diversifica siempre (mínimo 15-20 préstamos), acepta que el rendimiento real será menor que el bruto por posibles defaults, y no compares Afranga con plataformas con buyback como si fueran equivalentes. Si necesitas garantía de recompra sí o sí, Mintos o PeerBerry son otras opciones (con sus propios trade-offs).
Error 2: Concentrar todo en prestamistas búlgaros
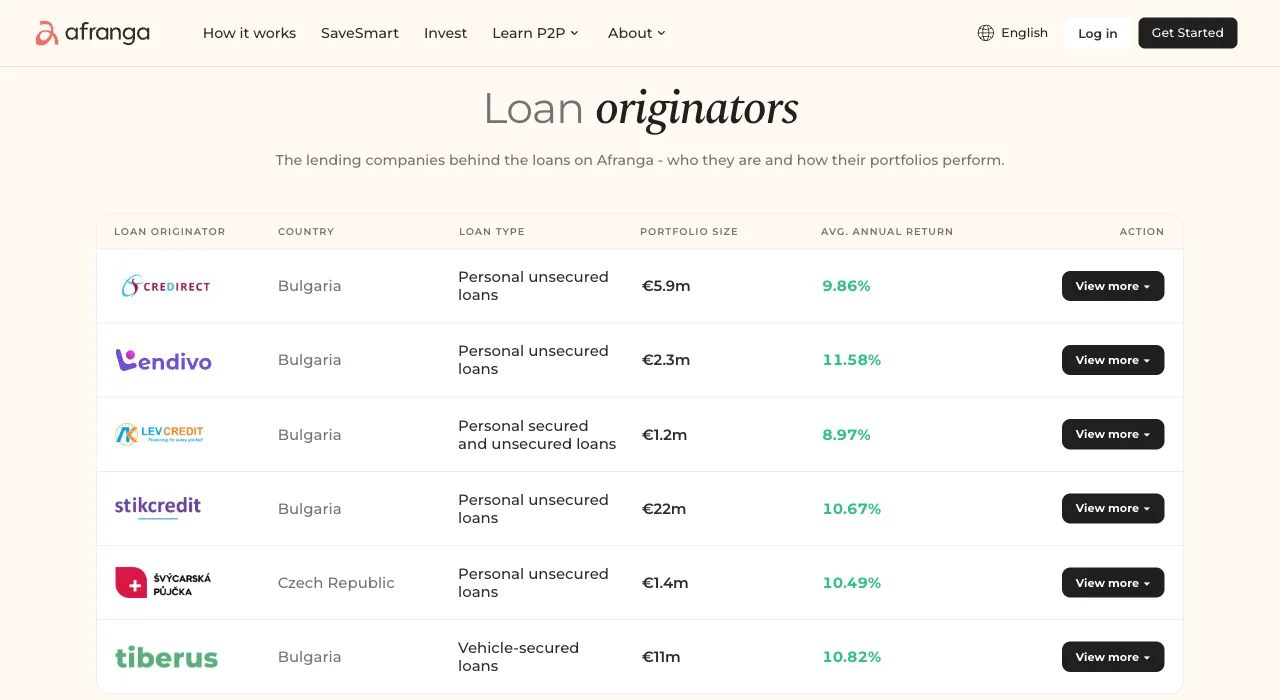
El error de "cazar el mismo tipo". Como 5 de los 6 prestamistas de Afranga son búlgaros (Stikcredit, Tiberus, Credirect, Lendivo, Lev Credit) y solo 1 es checo (Swiss Funds), muchos inversores acaban con más del 90 % de su cartera Afranga en Bulgaria casi sin darse cuenta.
Por qué es un problema:
- •Bulgaria es una economía relativamente pequeña y dependiente de sectores concretos (agricultura, turismo, servicios)
- •Si Bulgaria entra en recesión, todos tus prestatarios podrían verse afectados a la vez
- •Movimientos del lev búlgaro (aunque fijo al euro) tienen efectos indirectos en la economía real
- •Cambios regulatorios en la FSC búlgara afectarían a todos los prestamistas locales simultáneamente
La diversificación entre países importa más que entre prestamistas dentro del mismo país. Un fallo sistémico en Bulgaria golpearía a Stikcredit y Tiberus por igual, aunque técnicamente sean empresas distintas.
Cómo evitarlo:
- •Dentro de Afranga, el único contrapeso geográfico disponible es Swiss Funds (República Checa). Ten en cuenta el peaje: los préstamos checos soportan un 15 % de retención en origen frente al 10 % búlgaro, así que diversificar por país cuesta rentabilidad neta
- •No concentres toda tu exposición P2P europea solo en Afranga. Combina con plataformas de otros países: Maclear (Suiza), Bondora (Estonia), Mintos (Letonia)
- •La regla que circula en la comunidad P2P española: 1-3 % del patrimonio en cada plataforma individual y un conjunto de 5-10 % del patrimonio en P2P
La concentración geográfica no se ve en el día a día porque los cobros llegan puntualmente. Solo se manifiesta cuando el escenario adverso ocurre, y entonces es demasiado tarde.
Error 3: Ignorar la retención del 10 % de Bulgaria
El error fiscal que reduce silenciosamente tu rentabilidad neta. Muchos inversores hacen los cálculos con el tipo bruto (10 %, 12 %, 14 %) y se olvidan de que Bulgaria retiene un 10 % en origen (Withholding Tax) sobre los intereses de prestamistas búlgaros. Si tu préstamo paga 12 % anual, recibes 10,8 % después de la retención.
Cómo funciona la retención en origen en Afranga:
Retención en origen | |
|---|---|
| Bulgaria (5 prestamistas) | 10 % (Stikcredit, Tiberus, Credirect, Lendivo, Lev Credit) |
| República Checa (Swiss Funds) | 15 % |
| Francia | 0 % |
Consejo: desplázate en horizontal para ver todas las columnas
La retención se aplica automáticamente antes de que el interés llegue a tu e-wallet Lemonway. No es opcional ni negociable, es la normativa fiscal búlgara.
La buena noticia: España y Bulgaria tienen un convenio para evitar la doble imposición. El 10 % retenido en Bulgaria es deducible en tu declaración del IRPF español, siempre que conserves los certificados de retención que Afranga te proporciona en el informe fiscal anual.
Cómo evitar el error:
- •Al comparar rentabilidades entre plataformas, usa siempre el tipo neto de retención, no el bruto
- •Si tributas en España a un tipo IRPF inferior al 10 % (imposible en la práctica) o superior (probable), calcula el efecto real: la retención en origen se resta del IRPF que pagarías en España
- •Guarda el informe fiscal anual de Afranga (disponible en febrero-marzo en tu panel) para la declaración
- •Si tu volumen es significativo, considera aumentar la exposición a Swiss Funds (0 % retención), aunque diversificar entre países es prioritario
Error 4: No diversificar entre Loan Originators
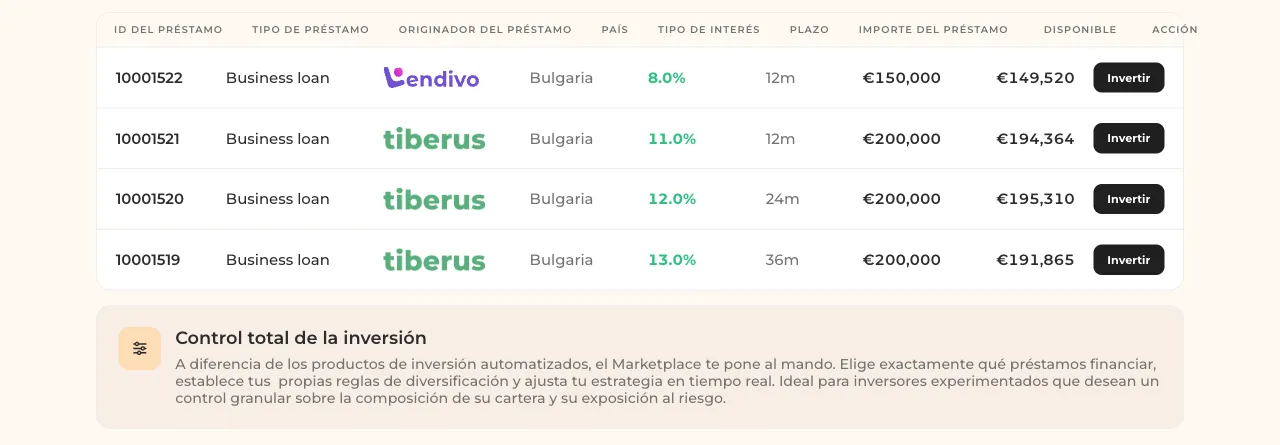
El error de "irse siempre al más grande". Como Stikcredit tiene el mayor portfolio (22 M€) y es el prestamista original de Afranga (spin-off del proyecto), muchos inversores acaban con 60-80 % de su capital solo en Stikcredit. Y lo peor: creen que están diversificados porque tienen préstamos de plazos distintos, pero todos son del mismo prestamista.
Por qué esto es un error grande:
- •Si Stikcredit tiene un problema (impago masivo, sanción de la FSC, quiebra), el 80 % de tu cartera Afranga se ve afectada a la vez
- •Los distintos préstamos "diversificados" que tienes con Stikcredit no lo son en absoluto: comparten prestamista, portfolio y proceso de recuperación
- •Los tipos altos de Stikcredit (a veces 14 %) atraen a los inversores, pero también reflejan un riesgo mayor
La diversificación real requiere repartir entre prestamistas distintos, no entre préstamos del mismo prestamista.
Distribución que nosotros usamos:
Porcentaje objetivo | Motivo | |
|---|---|---|
| Stikcredit (BG) | 30 % | Prestamista más maduro y grande, pero no todo |
| Tiberus (BG) | 25 % | Especialista en créditos con garantía real (vehículo) |
| Credirect (BG) | 15 % | Diversificación adicional dentro de Bulgaria |
| Lendivo (BG) | 15 % | Portfolio más pequeño, riesgo específico |
| Swiss Funds (CZ) | 15 % | Único no-búlgaro, diversificación geográfica |
Consejo: desplázate en horizontal para ver todas las columnas
Con esta distribución, un fallo de un solo prestamista te afecta como máximo el 30 % de tu cartera Afranga. Y si una campaña puntual de la plataforma te tienta a concentrar en un solo producto o prestamista, hazlo consciente y con un tope temporal.
Consejo práctico para el primer préstamo: rating A o superior, LTV por debajo del 70 %, plazo 6-18 meses. Con eso empiezas con préstamos de riesgo mesurado y ya rondas el 10-12 % de rentabilidad, más que suficiente para conocer la plataforma.
Error 5: Olvidar el Modelo 720 al superar 50.000 €
El error que te puede meter en problemas serios con Hacienda. Cuando la posición en Afranga crece, la mayoría de los inversores no revisa la obligación del Modelo 720.
Qué obliga el Modelo 720:
- •Presentación obligatoria si el valor total de bienes y derechos en el extranjero al 31 de diciembre supera los 50.000 € en una de las categorías (cuentas, valores, inmuebles)
- •Los préstamos P2P en Afranga entran como derechos de crédito en el extranjero (Bulgaria es UE, pero el umbral se aplica igual)
- •Fecha límite: 31 de marzo del año siguiente
- •Modelo informativo, no de pago, pero la falta de presentación tiene sanciones muy severas
Umbral crítico: los 50.000 € NO son solo Afranga. Son la suma de todo lo que tengas fuera de España en la categoría "valores o derechos de crédito". Si ya tienes broker europeo con 30.000 € en acciones + 25.000 € en Afranga = 55.000 €. Sí, obligado a Modelo 720.
Errores típicos que vemos:
- •"Es solo P2P, no es un valor" → Sí lo es. Los préstamos P2P son derechos de crédito en el extranjero
- •"Bulgaria es UE, no cuenta" → Sí cuenta. El Modelo 720 aplica a cualquier país fuera de España, incluidos UE y EEE
- •"Menos de 50k solo en Afranga" → El umbral es el total consolidado con otros brokers extranjeros
- •"Presento el año siguiente si lo mantengo" → El primer año que superes el umbral es obligatorio; años posteriores solo si aumenta > 20.000 € el saldo
Cómo evitarlo:
- •Anota tu saldo Afranga al 31/12 cada año en una hoja de cálculo (con capital invertido + intereses acumulados)
- •Súmalo con otros valores/derechos en el extranjero
- •Si superas 50.000 €, presenta Modelo 720 antes del 31 de marzo (con NIE, DNI, datos de Afranga EOOD y cifras exactas)
- •Ante duda, un asesor especializado en tributación internacional cuesta 100-300 € y evita sanciones de miles
Este apartado no sustituye el asesoramiento fiscal individual. Si estás cerca del umbral o dudas sobre tu caso, consulta con un asesor especializado.
Checklist: cómo evitar los 5 errores
La lista que revisamos nosotros cada mes en Afranga:
- • Recuerdo que no hay garantía de recompra, cada préstamo es riesgo directo
- • Tengo al menos 15-20 préstamos activos en cartera
- • Ningún prestamista supera el 30 % de mi cartera Afranga
- • Al menos 15 % de mi cartera está en Swiss Funds (diversificación fuera de Bulgaria)
- • Comparo rentabilidades siempre netas de la retención del 10 % (Bulgaria)
- • Guardo el informe fiscal anual en cuanto Afranga lo publica (febrero-marzo)
- • Anoto mi saldo al 31/12 para control del Modelo 720
- • Mi exposición P2P total (Afranga + otros) es ≤ 5-10 % de mi patrimonio
- • Mi exposición solo en Afranga es ≤ 1-3 % de mi patrimonio
Conclusión: empezar bien en Afranga
Los cinco errores anteriores no van sobre elegir el préstamo perfecto: son de setup y de estrategia. Si desde el primer día tratas Afranga con la mentalidad correcta (sin recompra, con diversificación real, con la fiscalidad clara), la plataforma cumple bien: 8-16 % de rentabilidad, 0 % de comisiones, ECSP + Lemonway y un producto simple.
Lo que suele comentarse en la comunidad como punto de partida:
- •Depósito inicial: 100-500 €, subir progresivamente hasta el objetivo
- •Diversificación: 15-20 préstamos entre 5 prestamistas distintos
- •Concentración por Loan Originator: en torno al 30 % de la cartera como techo
- •Cartera Bulgaria vs Chequia: 85 % / 15 % como orientación
- •Modelo 720: control anual desde el primer euro invertido
Más material útil sobre Afranga: opiniones tras 9 meses, cómo funciona con 10 puntos clave, tutorial paso a paso, código promocional 2026 y ¿es seguro Afranga?.
Cashback sobre todas tus inversiones durante los primeros 90 días. Capital en riesgo.
Preguntas frecuentes
Podría interesarte también
Afranga opiniones 2026: test tras 9 meses
Análisis completo tras 9 meses invirtiendo en Afranga con dinero real, rentabilidad, riesgos y para quién encaja.
Afranga cómo funciona: 10 puntos clave
Los 10 aspectos esenciales de Afranga: ECSP, Lemonway, SaveSmart, marketplace, tipos y fiscalidad.
Afranga paso a paso: tutorial completo
Registro, KYC, primer depósito y activación del cashback en unos 20 minutos.
Afranga código promocional 2026
0,5 % cashback + 50 € referral + campañas de la plataforma, con condiciones y ejemplos.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.