Afranga es una plataforma búlgara P2P que anuncia hasta un 16 % de rentabilidad anual. Según su página de estadísticas (actualizada el 18 de septiembre de 2026), suma 42,9 millones de euros invertidos y 8.357 inversores registrados. Regulada por la FSC búlgara bajo licencia ECSP desde septiembre de 2023, con fondos segregados vía Lemonway (ACPR Francia) y dos productos claros: SaveSmart y marketplace. Estas son las 10 cosas que debes saber antes de invertir desde España en 2026.
Afranga: cómo funciona en 30 segundos
Afranga es una plataforma búlgara de préstamos P2P para empresas europeas. Tú prestas dinero, la empresa te paga intereses de forma periódica y el capital vuelve según el plan de pagos de cada préstamo (en la mayoría, de una vez al vencimiento). Cada préstamo es un contrato directo entre tú y el prestatario, gestionado a través de un prestamista (Loan Originator) supervisado por Afranga.
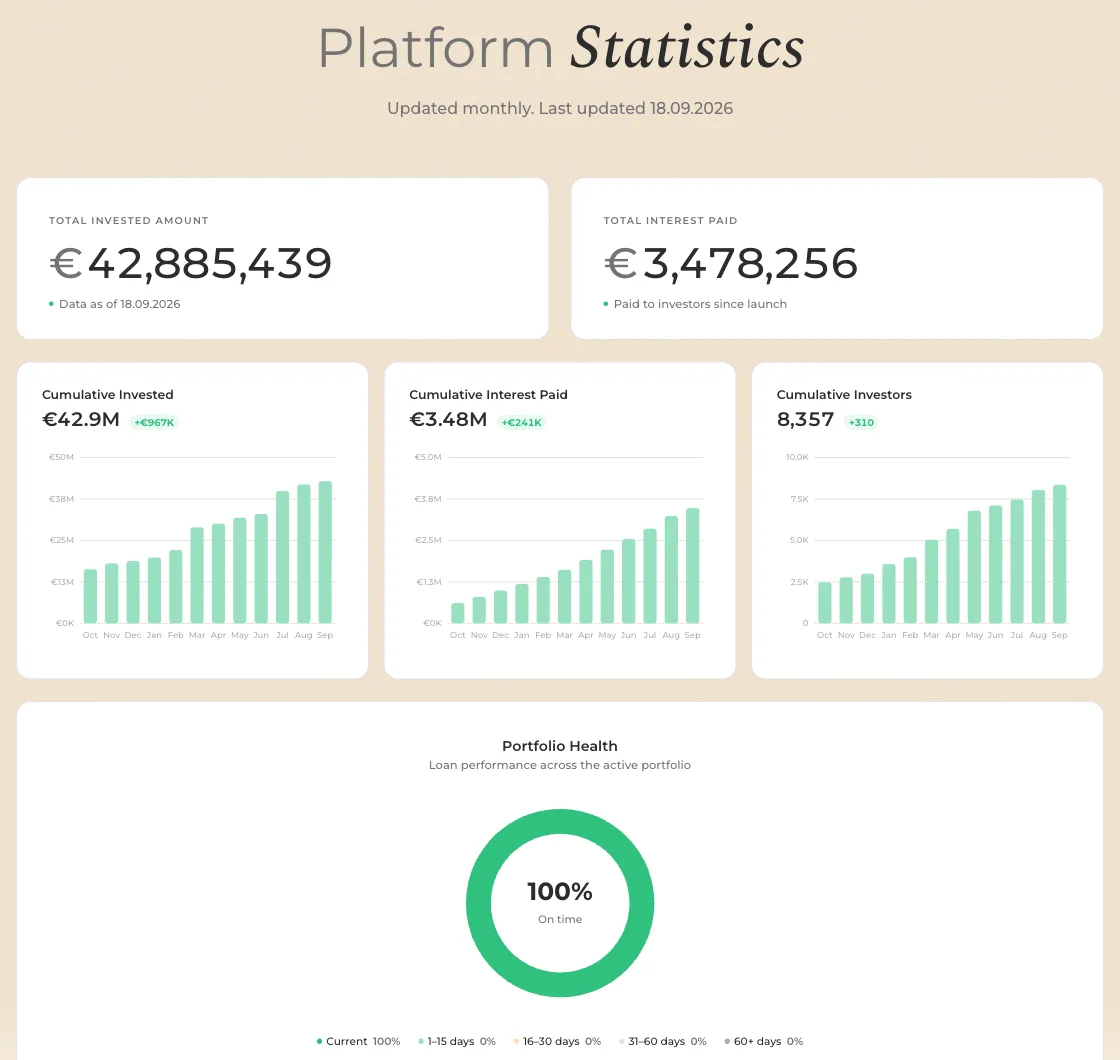
Los números 2026, según la página de estadísticas de Afranga (actualizada el 18 de septiembre de 2026):
- •42,9 M€ invertidos en total (42.885.439 €)
- •3,48 M€ pagados en intereses (3.478.256 €)
- •8.357 inversores registrados
- •100 % de la cartera activa al corriente de pago (0 % en todos los tramos de retraso)
Afranga EOOD es una sociedad búlgara con sede en Sofía y licencia ECSP desde septiembre de 2023. Opera bajo el Reglamento europeo ECSP (UE) 2020/1503 y la supervisión de la FSC de Bulgaria, y su gestión de pagos la realiza Lemonway (ACPR Francia). Estas 10 cosas explican cómo funciona todo el sistema y qué debes tener claro antes de invertir.
1. Licencia ECSP de la FSC búlgara
El punto que muchas reseñas cuentan mal. Afranga tiene licencia bajo el Reglamento europeo ECSP (UE) 2020/1503, concedida por la Comisión de Supervisión Financiera de Bulgaria (FSC) con la decisión Nº 863 del 12 de septiembre de 2023. La ECSP es una licencia europea plena que permite operar en toda la UE mediante el pasaporte europeo.
Qué implica en la práctica:
- •Requisitos mínimos de capital y solvencia según ECSP
- •KYC/AML obligatorios auditados
- •Reporting periódico a la FSC búlgara
- •Segregación jurídica entre los fondos del inversor y el patrimonio de Afranga
- •Contrato directo entre inversor y prestatario (no vía Afranga)
Afranga solicitó y recibió una licencia ECSP directa, no un pasaporte pasivo. La sede real está en Sofía (Bulgaria), y la relación con el operador local Stik-Credit se estableció como spin-off en 2023, tras la reforma regulatoria. Que no exista licencia CNMV española no significa que la plataforma sea ilegal en España: opera bajo pasaporte europeo, un mecanismo estándar.
2. Rentabilidad hasta 16 % anual
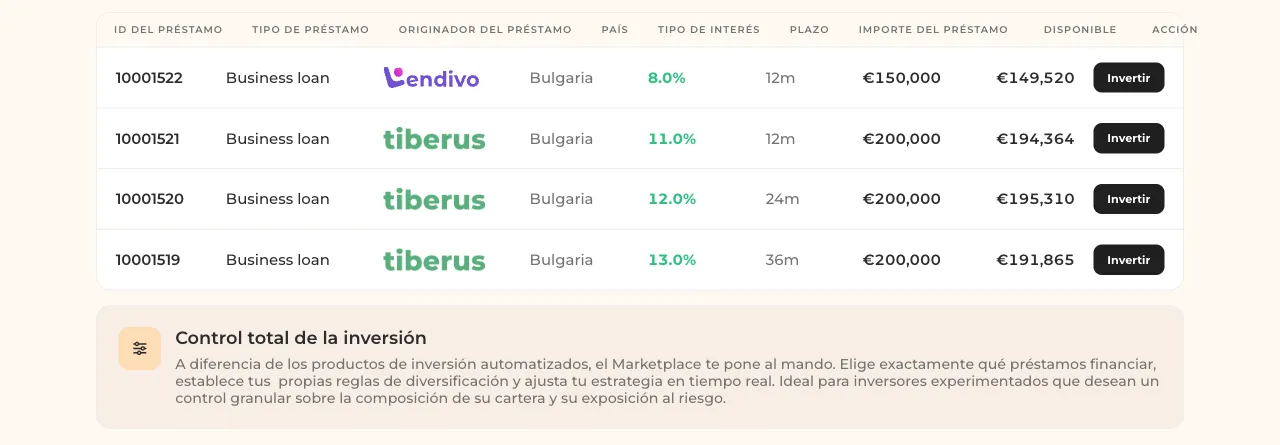
El marketplace mostraba a finales de septiembre cuatro préstamos entre el 8 % y el 13 %, con plazos de 12 a 36 meses. La web de Afranga anuncia hasta un 16 % de rentabilidad anual. Los tipos dependen de cada préstamo y el catálogo cambia.
Cómo se apila la rentabilidad efectiva:
Valor | |
|---|---|
| Préstamo empresarial | 8-13 % en el marketplace a finales de septiembre; la web anuncia hasta 16 % |
| SaveSmart (plazo fijo) | 8-10 % anual según plazo |
| Cashback FinanceArena | +0,5 % sobre los fondos propios invertidos en 90 días (bonus único) |
| Campaña de la plataforma | Campaña puntual de la plataforma, con sus propias fechas |
| Referral bonus (dual) | 50 € para quien invita y 50 € para el invitado (ambos con 1.000 € invertidos, el invitado en los 30 días siguientes a verificar su cuenta) |
Consejo: desplázate en horizontal para ver todas las columnas
Los intereses se cobran de forma periódica, según el plan de pagos de cada préstamo. Ojo, es rentabilidad bruta: hay que restarle el IRPF español. Con los prestamistas búlgaros, además, se aplica una retención en origen del 10 %, cuyo tratamiento en el IRPF conviene consultar con un asesor fiscal (más detalle en el punto 9).
3. Inversión mínima: solo 10 € por préstamo
El mínimo es de 10 € por préstamo, tanto en el marketplace como en SaveSmart. Afranga muestra pocos préstamos a la vez (a finales de septiembre, cuatro en el marketplace), así que la capacidad de repartir el capital es hoy limitada.
Depositar es gratis. En la página de depósito de nuestra cuenta aparecen la transferencia directa instantánea, la transferencia bancaria y un campo de código promocional. Con una transferencia bancaria normal, el dinero suele aparecer en tu cuenta en 1 o 2 días laborables desde que llega al proveedor de pagos.
4. Intereses periódicos y capital al vencimiento
La mayoría de los préstamos de Afranga son de tipo bullet: cobras los intereses de forma periódica y el capital vuelve de una vez al vencimiento. El plan de pagos concreto figura en la ficha de cada préstamo. Conviene revisarlo antes de la primera inversión.
Qué implica en la práctica:
- •Durante el plazo cobras intereses, pero no capital
- •El capital vuelve de una vez al vencimiento, salvo en los préstamos con otro plan de pagos
Consecuencia para la liquidez: en un préstamo bullet solo puedes recuperar el capital antes del vencimiento si otro inversor compra tu posición en el mercado secundario (punto 6), y la venta no está garantizada.
SaveSmart también paga intereses mensuales y devuelve el capital íntegro al vencimiento.
5. Cashback, referral y campañas de la plataforma
Los incentivos disponibles en Afranga son varios y a menudo se mezclan en las reseñas. Aquí los separamos:
Condición | Cuánto | |
|---|---|---|
| Cashback FinanceArena | Registro con nuestro enlace + fondos propios que deposites e inviertas en los primeros 90 días, en el marketplace o en SaveSmart (las reinversiones y los reembolsos no cuentan) | 0,5 % de esos fondos propios |
| Referral Afranga | Quien invita tiene al menos 1.000 € en inversión activa; el invitado invierte al menos 1.000 € en SaveSmart o en el marketplace en los 30 días siguientes a verificar su cuenta (el mercado secundario no cuenta) | 50 € para quien invita + 50 € para el invitado, 4 días después de la inversión que completa esa cantidad |
| Campaña de la plataforma | Cada campaña tiene sus propias fechas y condiciones (producto, plazo y mínimo) | Extra puntual según la campaña vigente |
Consejo: desplázate en horizontal para ver todas las columnas
Ejemplo con 3.000 € propios invertidos en los primeros 90 días: el cashback de FinanceArena (0,5 %) deja 15 €, además de los intereses regulares. Con esos 3.000 € ya cumples el requisito de quien invita (1.000 € en inversión activa): si un invitado cumple el mínimo del referral, se suman otros 50 €. Las campañas puntuales de la plataforma, como la de Tiberus de agosto o la de SaveSmart de septiembre de 2026, se pagan aparte y cada una tiene sus propias fechas y condiciones.
La guía completa con las condiciones exactas, y el paso a paso para activar todo el paquete de bonus están en la guía del código promocional de Afranga.
0,5 % de cashback sobre los fondos propios que inviertas durante los primeros 90 días. Capital en riesgo.
6. Mercado secundario como tablón de anuncios
Punto que cambió en 2026: según las condiciones generales de Afranga vigentes desde el 27 de agosto de 2026 y su centro de ayuda, la plataforma opera un mercado secundario en formato de tablón de anuncios. La venta no está garantizada. Puedes poner a la venta cualquier inversión activa del marketplace, desde 100 €, con un descuento o una prima de hasta el 15 % sobre el principal pendiente, sin comisión para vendedor ni comprador. La venta se documenta como cesión del crédito, con un contrato que la plataforma genera automáticamente.
Qué significa en la práctica:
- •Afranga no casa órdenes ni garantiza la venta: si nadie compra tu posición, sigues hasta el vencimiento
- •Un listado puede venderse en parte, tardar o no venderse; puedes cambiar el precio o retirarlo mientras tanto
- •La liquidez base sigue siendo el plan de pagos de cada préstamo
- •SaveSmart no se puede listar: ahí la vía es la retirada parcial anticipada (hasta el 30 %, con un tope de 5.000 € por inversor en cada periodo de 365 días, una comisión del 1 % y aprobación manual)
Realidad para la planificación: Afranga no puede sustituir a una cuenta corriente o un depósito líquido. Si pudieras necesitar el dinero antes del vencimiento del préstamo, hay que tener en cuenta que la venta en el mercado secundario no está garantizada. Una cuenta remunerada con FGD es otra liga.
7. Lemonway y los fondos segregados
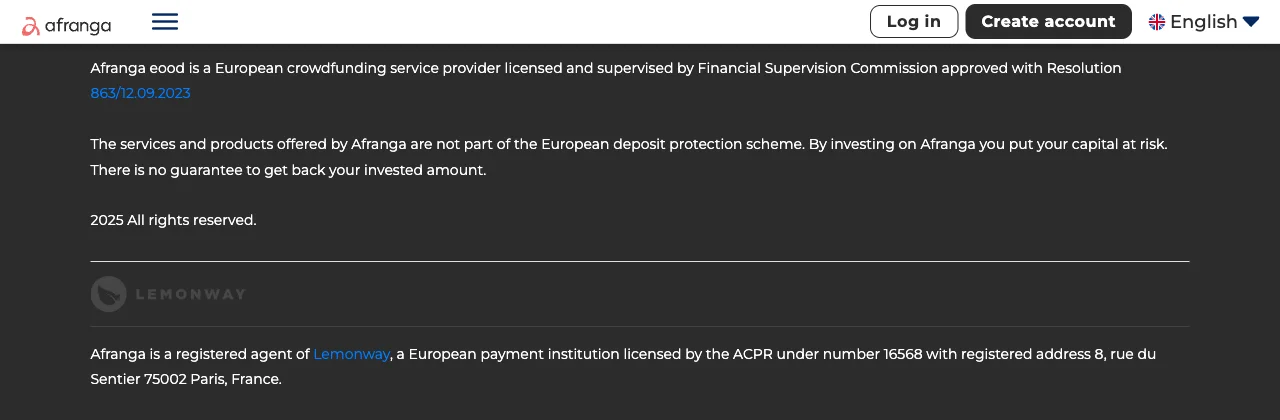
Detalle clave que muchas reseñas se saltan: tu dinero no invertido en Afranga no está en las cuentas de Afranga. La plataforma usa a Lemonway como entidad de pago. Lemonway es una empresa francesa regulada por la ACPR (Autorité de Contrôle Prudentiel et de Résolution, Nº 16568).
Cómo funciona en la práctica:
- •Al abrir cuenta en Afranga, se crea automáticamente un e-wallet Lemonway individual a tu nombre
- •Depósitos y retiradas SEPA se procesan a través de Lemonway
- •Los intereses cobrados se abonan en tu e-wallet, no en balance de Afranga
- •Jurídicamente, ese saldo está segregado del patrimonio de Afranga
Implicación práctica: La segregación está pensada para separar tu saldo del patrimonio de Afranga, pero no elimina los riesgos operativos, jurídicos ni de continuidad del servicio. Tampoco elimina el riesgo de default de los prestatarios.
8. SaveSmart con liquidez parcial anticipada
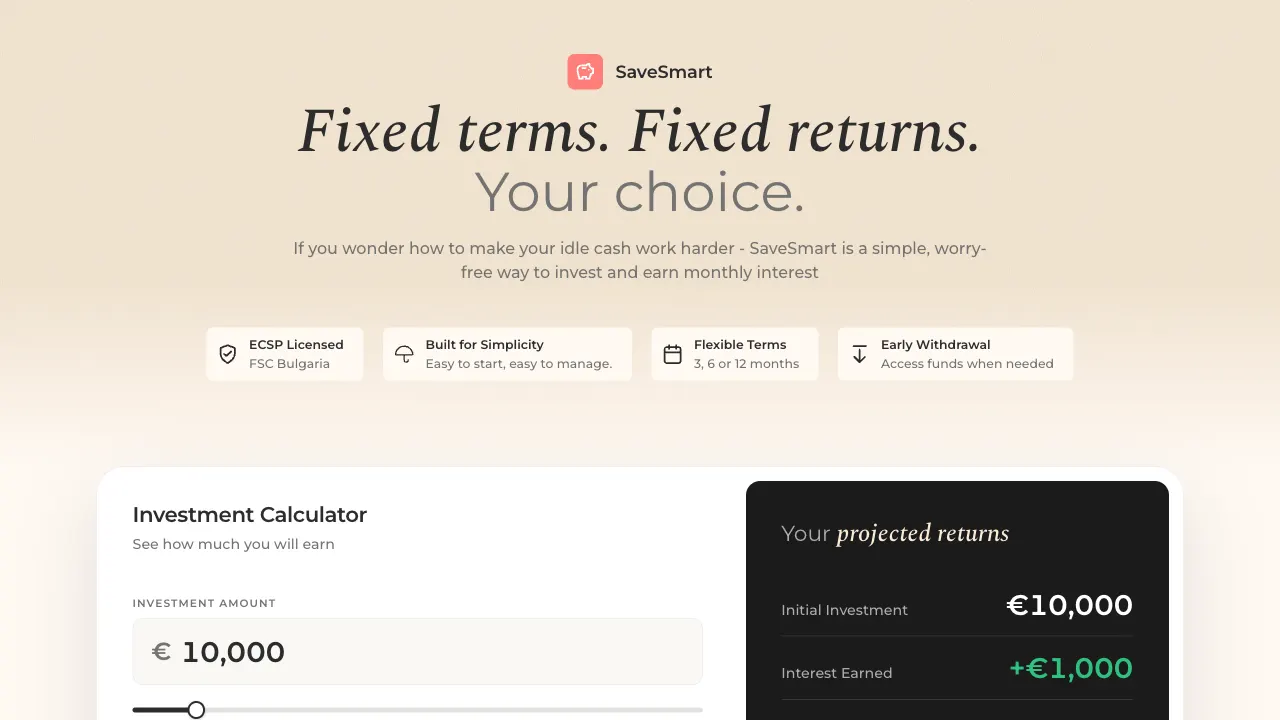
SaveSmart es el producto de plazo fijo de Afranga: eliges plazo (3, 6 o 12 meses) y recibes intereses mensuales al tipo pactado. La inversión mínima es 10 €.
Tipos de SaveSmart según el simulador de Afranga:
Rentabilidad anual | |
|---|---|
| 3 meses | 8,00 % |
| 6 meses | 9,00 % |
| 12 meses | 10,00 % |
Consejo: desplázate en horizontal para ver todas las columnas
Novedad 2026: liquidez parcial anticipada. Desde el rediseño de agosto de 2026, puedes retirar antes del vencimiento hasta el 30 % de tu inversión en SaveSmart. El tope es de 5.000 € por inversor en cada periodo de 365 días, con una comisión del 1 % y aprobación manual. Si el 30 % es inferior a 100 €, puedes retirar hasta 100 €, siempre que tengas al menos esa cantidad invertida. Así figura en la página de SaveSmart de Afranga y en su centro de ayuda.
Lo que sí y lo que no cubre: SaveSmart no es un depósito bancario y no está cubierto por el FGD. Jurídicamente es un préstamo privado gestionado a través del prestamista Stikcredit (por ahora). La rentabilidad es fija y contractual, pero el capital y los intereses no están garantizados en caso de default estructural.
9. Hacienda: Modelo 100, Modelo 720 y Casilla 27
La parte fiscal donde Afranga se diferencia de un broker español. Afranga no practica retención española; los prestamistas aplican una retención en origen según su país. La declaración la haces tú a mano.
Cómo se declara Afranga en la Renta:
Los intereses son rendimientos del capital mobiliario en la casilla 027 del Modelo 100. Tarifa IRPF 2026 sobre la base del ahorro:
Tipo IRPF | |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 € a 50.000 € | 21 % |
| De 50.000 € a 200.000 € | 23 % |
| De 200.000 € a 300.000 € | 27 % |
| Por encima de 300.000 € | 30 % |
Consejo: desplázate en horizontal para ver todas las columnas
Retención en origen (Withholding Tax): Depende del país del prestamista, no de Afranga. Estas son las retenciones que indica el centro de ayuda de Afranga:
Retención en origen | |
|---|---|
| Bulgaria, 5 prestamistas | 10 % (Stikcredit, Tiberus, Credirect, Lendivo, Lev Credit) |
| Rep. Checa (Swiss Funds) | 15 % |
| Francia | 0 % |
Consejo: desplázate en horizontal para ver todas las columnas
Bulgaria retiene un 10 % en origen sobre los intereses de los prestamistas búlgaros. El convenio España-Bulgaria (art. 9) atribuye la tributación de los intereses al país de residencia, así que esa retención no se puede dar por deducible sin más en el IRPF: conviene consultarlo con un asesor fiscal antes de declarar.
Modelo 720: Bulgaria es UE, pero eso no evita el Modelo 720. Si tu posición total en Afranga al 31 de diciembre supera 50.000 € sumada con otros valores en el extranjero, tienes obligación de presentar Modelo 720 antes del 31 de marzo del año siguiente. Los préstamos P2P se consideran derechos de crédito en el extranjero, y por tanto entran en el cómputo del Modelo 720.
Descarga tu informe anual: Afranga proporciona un informe fiscal anual completo con todos los intereses cobrados y retenciones aplicadas, en formato PDF, disponible en tu panel de inversor entre febrero y marzo.
10. Prestamistas de Bulgaria y República Checa
Un aspecto que a veces confunde: los préstamos de Afranga no son directamente a empresas finales, sino a Loan Originators (prestamistas) que a su vez financian sus propios portfolios. Tú prestas a la empresa prestamista, no al consumidor final.
Los 6 prestamistas actuales (con datos oficiales de /loan-originators):
País | Tipo de crédito | Portfolio aprox. | |
|---|---|---|---|
| Stikcredit | Bulgaria | Créditos personales sin garantía | 22 M€ |
| Tiberus | Bulgaria | Créditos con garantía de vehículo | 11 M€ |
| Credirect | Bulgaria | Créditos personales sin garantía | 5,9 M€ |
| Lendivo | Bulgaria | Créditos personales sin garantía | 2,3 M€ |
| Swiss Funds | República Checa | Créditos personales sin garantía | 1,4 M€ |
| Lev Credit | Bulgaria | Créditos personales con y sin garantía | 1,2 M€ |
Consejo: desplázate en horizontal para ver todas las columnas
Concentración geográfica: 5 de los 6 prestamistas son búlgaros. Si Bulgaria entra en crisis económica, todos tus créditos podrían verse afectados a la vez. Diversificar entre plataformas de distintos países (por ejemplo, combinando con Maclear suiza o Bondora estonia) reduce este riesgo geográfico concentrado.
Estado de la cartera: según la página de estadísticas de Afranga, el 100 % de la cartera activa está al corriente de pago. Si bien es un dato positivo, conviene ser justos: el historial es corto (licencia ECSP desde septiembre de 2023) y no ha habido una recesión seria que ponga a prueba el modelo.
Los 10 puntos en una tabla
Resumen de lo que hemos visto, para tener la vista de pájaro antes de decidir.
Lo importante | |
|---|---|
| 1. Regulación | Licencia ECSP FSC Bulgaria (Nº 863, septiembre de 2023) |
| 2. Rentabilidad | Hasta 16 % anunciado; 8-13 % en el marketplace a finales de septiembre |
| 3. Inversión mínima | 10 € por préstamo |
| 4. Intereses y capital | Mayoría bullet: intereses periódicos y capital al vencimiento |
| 5. Bonus | 0,5 % cashback + 50 € referral + campañas de la plataforma |
| 6. Mercado secundario | Tablón de anuncios desde 100 €, hasta ±15 %, sin comisión, venta no garantizada |
| 7. Segregación de fondos | Vía Lemonway (ACPR Francia Nº 16568) |
| 8. SaveSmart | 8-10 % anual + liquidez parcial (1 % comisión) |
| 9. Hacienda | Casilla 27, Modelo 720 si posición > 50.000 €, WHT BG 10 % |
| 10. Prestamistas | 5 búlgaros + 1 checo (concentración BG alta) |
Consejo: desplázate en horizontal para ver todas las columnas
Conclusión: Afranga cómo funciona
Afranga es una plataforma búlgara P2P que anuncia hasta un 16 % anual, con arquitectura ECSP + Lemonway y dos productos sencillos: los préstamos del marketplace, en su mayoría de tipo bullet, y SaveSmart. Los intereses se cobran de forma periódica y la inversión mínima es muy baja (10 €). Para el inversor no hay comisiones de cuenta, de inversión, de depósito ni de retirada SEPA. La única comisión es el 1 % de la retirada anticipada de SaveSmart. La combinación de rentabilidad alta y estructura regulatoria sólida es lo que la separa de plataformas menos formalizadas.
Los puntos a vigilar quedan claros después de leer estos 10: no hay garantía de recompra, el mercado secundario no garantiza la venta, el catálogo es pequeño, hay concentración geográfica en Bulgaria y el Modelo 720 se activa desde 50.000 € en el extranjero.
Para empezar, hay que tener en cuenta que el mínimo es de 10 € por préstamo. Como Afranga muestra pocos préstamos a la vez, hoy el margen para repartir el capital es limitado. Si te decides, entrar por nuestro enlace es lo que asigna el 0,5 % de cashback de los primeros 90 días; la campaña vigente de la plataforma aparece en su web. Este artículo no es asesoramiento financiero.
Más material útil sobre Afranga: nuestras opiniones sobre Afranga (el test largo), tutorial paso a paso, código promocional 2026, 5 errores de principiantes y ¿es seguro Afranga?.
0,5 % de cashback con nuestro enlace sobre los fondos propios que inviertas durante los primeros 90 días. Inversión mínima 10 €. Capital en riesgo.
Preguntas frecuentes
Podría interesarte también
Afranga opiniones 2026: análisis del P2P búlgaro con hasta 16 % (test real)
Análisis con dinero real: rentabilidad, riesgos, comisiones y declaración en España.
Afranga paso a paso: tutorial completo
Registro, KYC, primer depósito y activación del cashback en unos 20 minutos.
Afranga código promocional 2026
0,5 % de cashback, 50 € de referral y campañas puntuales de la plataforma, con condiciones y ejemplos.
Afranga: 5 errores de principiantes
Los errores más caros al empezar en Afranga y cómo evitarlos.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.