Lendermarket es una plataforma regulada, pero no un producto sin riesgo. Tiene licencia europea de financiación participativa del Banco Central de Irlanda (C513967) y figura en la lista de la CNMV para prestar servicios en España. En contra pesan tres puntos: siete de sus catorce originadores operan fuera de esa licencia, seis pertenecen a Creditstar Group y las cuentas de 2025 de la plataforma cerraron con pérdidas y apoyo del grupo.
¿Es seguro Lendermarket? La respuesta corta
Lendermarket combina una licencia europea real con riesgos que esa licencia no elimina. Está regulada, pero no es una inversión exenta de todo riesgo.
Lendermarket Limited, que opera como Lendermarket, está regulada por el Banco Central de Irlanda.
Advertencia: invertir en proyectos de financiación participativa conlleva riesgos, incluido el de perder una parte o la totalidad del dinero invertido. Tu inversión no está cubierta por ningún sistema de garantía de depósitos ni por ningún sistema de indemnización de los inversores.
La revisamos en cinco niveles para ir más allá del titular. Veremos qué protege de verdad la licencia europea y qué cambia entre el servicio regulado y el otro. Después, quién responde si un préstamo se atrasa, cuánto puede tardar la recompra y cuánto pesa Creditstar Group en la estructura. Con esos cinco frentes claros, decides con datos y no solo con la etiqueta «regulado».
La seguridad de Lendermarket en vídeo
Si prefieres verlo antes de seguir leyendo, aquí tienes nuestro resumen en vídeo sobre la seguridad de Lendermarket. Repasa la licencia, la doble estructura y el riesgo de Creditstar, explicados paso a paso.
Las cifras y condiciones vigentes son las que recoge este artículo.
Nivel 1: licencia ECSP del Banco Central de Irlanda
Lendermarket Limited obtuvo su licencia de proveedor europeo de financiación participativa el 17 de diciembre de 2024. Su identificador es C513967, en el registro del Banco Central de Irlanda. El permiso cubre toda la Unión Europea, bajo el Reglamento (UE) 2020/1503.
Para operar en España, además, figura desde el 20 de diciembre de 2024 en la lista de la CNMV, con el número 38. Eso no la convierte en una entidad autorizada o vigilada por el organismo español. Quien vigila sigue siendo el regulador irlandés. Conviene tenerlo presente antes de consultar el registro de la CNMV.
La licencia ECSP no es solo un sello. Si eres un inversor no experimentado, la plataforma debe evaluar tus conocimientos y tu experiencia y simular tu capacidad para asumir pérdidas, calculada como el 10 % de tu patrimonio neto. Cuando una inversión supera 1.000 € o el 5 % de ese patrimonio, el mayor de los dos importes, recibes una advertencia de riesgo que debes confirmar de forma expresa. Tienes además un plazo de reflexión de cuatro días naturales. Con la inversión automática, ese plazo se aplica al primer mandato y no a cada préstamo posterior. Antes de invertir, lee la ficha de datos fundamentales de la inversión (KIIS) de cada préstamo o proyecto.
Si una reclamación no queda resuelta con la propia Lendermarket, puedes llevarla al Financial Services and Pensions Ombudsman, el defensor irlandés de los servicios financieros. Son pasos definidos por escrito, conocidos antes de invertir.
1,5 % de cashback sobre los fondos invertidos netos de tus primeros 90 días tras validar la cuenta, abonado en 5 días hábiles al terminar ese periodo. Solo nuevos inversores; no combinable con otras campañas.
Nivel 2: servicio regulado y no regulado
Lendermarket no ofrece un solo producto. Ofrece dos servicios distintos, y solo uno está bajo la licencia europea.
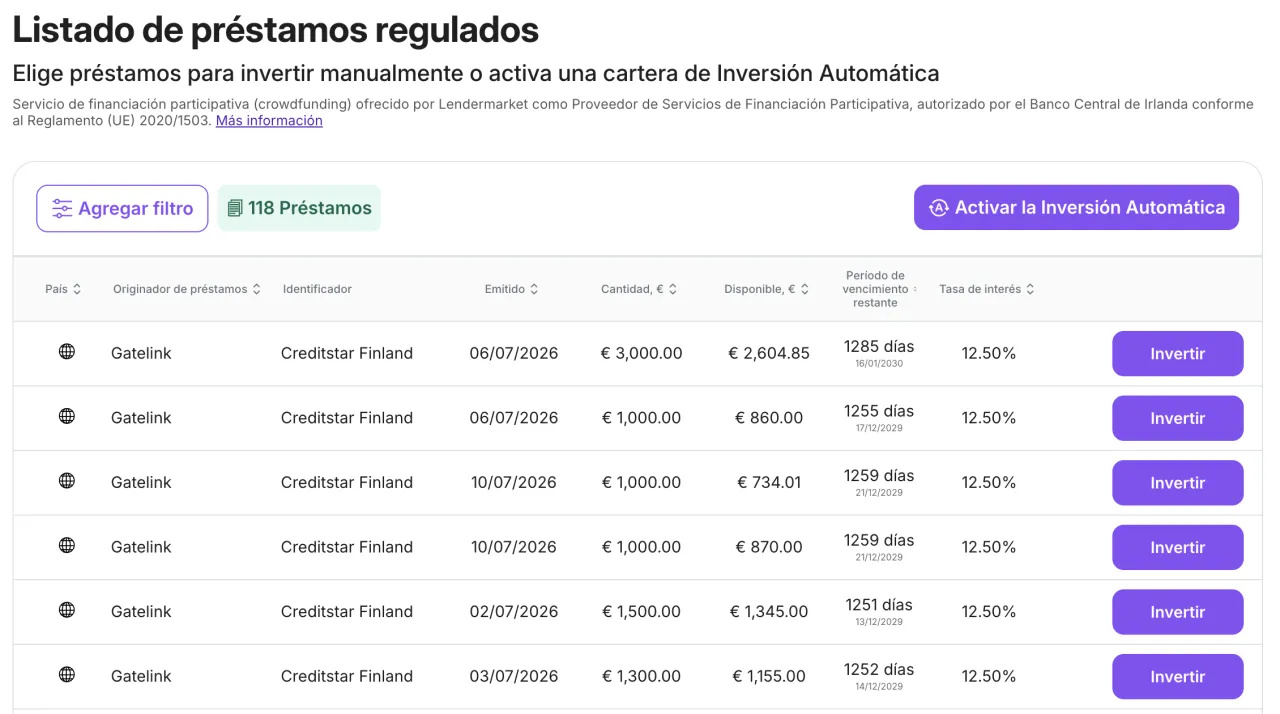
El servicio regulado es financiación participativa, según el Reglamento (UE) 2020/1503. La plataforma lo describe así: es el servicio ofrecido como proveedor de financiación participativa, autorizado por el Banco Central de Irlanda conforme a ese reglamento. Siete originadores operan bajo este servicio.
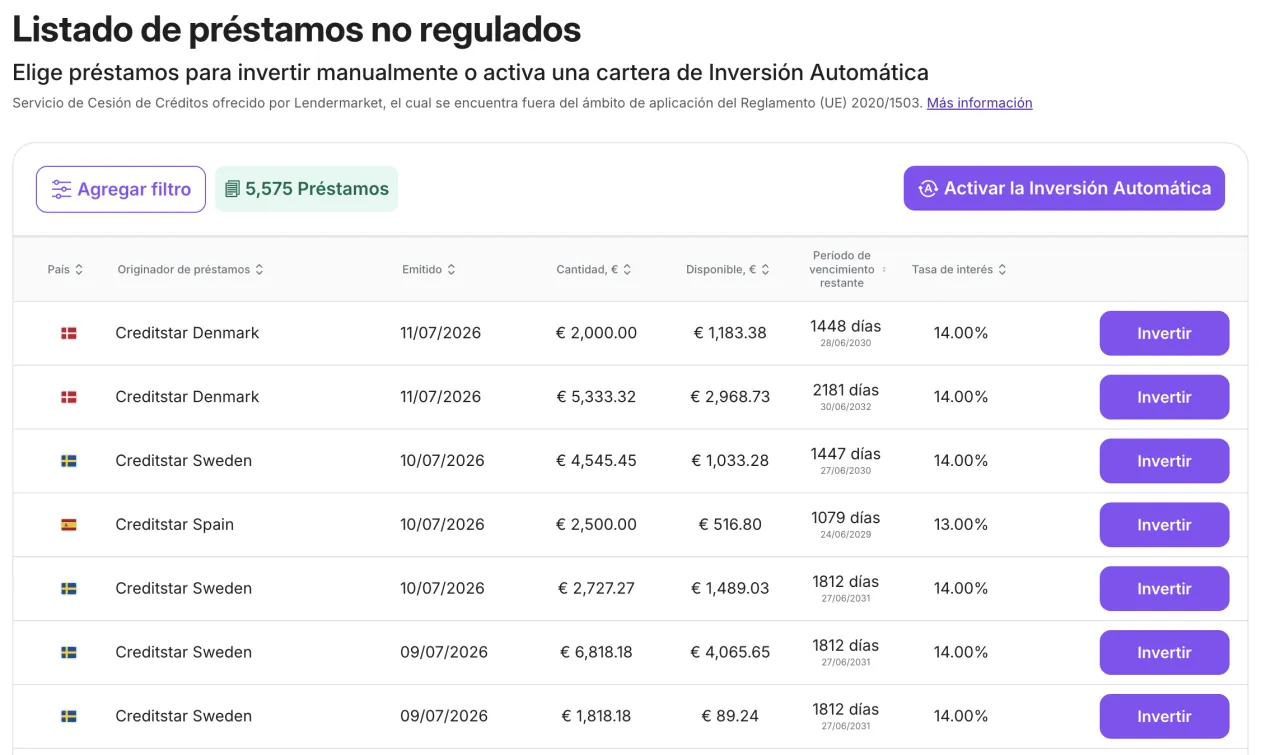
El segundo es el servicio de cesión de créditos. Queda, en palabras de la propia plataforma, fuera del ámbito de aplicación del Reglamento (UE) 2020/1503. También lo ofrecen siete originadores, entre ellos los que pertenecen a Creditstar Group.
Antes de invertir, cada préstamo indica si es «Regulado» o «No Regulado». Además, esa etiqueta aparece dentro de las carteras de Auto Invest FLEX. Conviene mirarla incluso cuando usas la inversión automática. En julio de 2026 vimos 118 préstamos en la lista regulada, frente a 5.575 en la no regulada, solo como fotografía de ese momento.
La diferencia no es cosmética: cambia qué normas te protegen y cuáles no. Lo desarrollamos en el siguiente nivel, sobre quién responde realmente si algo falla.
Nivel 3: quién te debe el dinero
En ambos servicios, tu deudor es el originador y nunca Lendermarket. La plataforma pone en contacto a las partes, pero no es ella quien recibe los fondos.
Del lado regulado firmas con el originador un acuerdo de préstamo con recurso limitado o un préstamo de propósito limitado. Del lado no regulado firmas un acuerdo de cesión: compras el derecho de cobro de un crédito que esa empresa ya concedió.
Cada originador retiene una parte del riesgo, lo que la plataforma llama asunción del riesgo. Las entidades de Creditstar, Gatelink y Flowpay asumen un 5 %; RapiCredit, RapiCredit Iberica, OK Credit, Best Credit y Credifiel, un 10 %. Dineo oscila entre el 5 y el 10 % según el préstamo.
Seis de los catorce, los cinco con el nombre Creditstar y Monefit, suman la garantía del grupo. Monefit tiene también su propia plataforma de inversión, SmartSaver; ambas aparecen frente a frente en Lendermarket frente a Monefit.
Hay que tener en cuenta que Gatelink es un caso aparte: una entidad jurídicamente separada de Creditstar y sin su garantía de grupo. Parte de sus préstamos tiene, eso sí, exposición económica a Creditstar Finland. No es una filial, pero el vínculo económico existe.
Nivel 4: garantía de recompra y prórrogas
Si un préstamo se retrasa, el mecanismo que actúa es la recompra. La tabla suma, para cada originador, la prórroga máxima y el plazo de recompra: el resultado es la espera máxima posible.
Prórroga máxima | Recompra tras | Espera máxima | |
|---|---|---|---|
| Creditstar (España, Finlandia, Dinamarca, Chequia, Suecia) | 180 días | 60 días | 240 días |
| Monefit | 180 días | 60 días | 240 días |
| Credifiel | 180 días | 60 días | 240 días |
| Dineo | 60 días | 60 días | 120 días |
| RapiCredit, RapiCredit Iberica, Gatelink y Flowpay | 0 días | 60 días | 60 días |
| OK Credit y Best Credit | No publicado | No publicado | No publicado |
Consejo: desplázate en horizontal para ver todas las columnas
El reloj no arranca al vencer el préstamo: la recompra se activa 60 días después de agotar la prórroga máxima de cada originador. El originador alarga el plazo sin pedirte permiso: esa decisión le corresponde a él.
Además, se trata de un compromiso contractual del propio originador, sostenido por su solvencia; Lendermarket no aporta capital propio para cubrirlo. Más que una garantía en sentido estricto, es una obligación del originador que solo funciona mientras este pueda pagar.
De ahí sale también la tasa de impago publicada, del 0 %: la plataforma solo cuenta como impagado el préstamo cuya recompra fracasa, no el que simplemente se atrasa. Más revelador resulta el estado del capital pendiente.
En septiembre de 2026, un 89,73 % iba al día. Un 2,49 % acumulaba entre 1 y 15 días de demora y un 4,73 %, entre 16 y 30. Otro 2,71 % sumaba entre 31 y 60 días, y un 0,32 % figuraba como pagos pendientes. En total, cerca de un 10,25 % no estaba al corriente, aunque la estadística oficial de impago siga marcando cero.
Nivel 5: el peso de Creditstar
Seis de los catorce originadores tienen como entidad jurídica a Creditstar Group AS y disponen de la garantía de ese grupo: Creditstar Spain, Finland, Denmark, Czech y Sweden, más Monefit.
El informe anual de 2025 lo dice con claridad: la plataforma forma parte de una estructura empresarial más amplia, en la que Creditstar Group es también un participante importante y proveedor de la garantía de recompra del grupo. La matriz de Lendermarket Limited es SA Financial Investments OÜ, con sede en Estonia, según la nota sobre la sociedad dominante de ese mismo informe.
Como contrapeso, Creditstar Group cerró 2025 con un beneficio de 13,5 millones de euros y un patrimonio neto de 85,1 millones, con actividad en 32 países. Esas cifras juegan a favor de sus originadores, aunque no eliminan la concentración. En la práctica, si inviertes en ambos servicios, buena parte de tu cartera puede depender del mismo grupo empresarial.
Además de Gatelink, con entidad propia pero exposición económica al grupo, quedan fuera de Creditstar siete originadores: RapiCredit, RapiCredit Iberica, Dineo, Flowpay, OK Credit, Best Credit y Credifiel. Te lo damos como dato, no como consejo de reparto.
Con este quinto nivel, el mapa queda completo y puedes valorar la plataforma con información propia.
Las cuentas de Lendermarket en 2025
Lendermarket Limited, la empresa que opera la plataforma, enlaza en su web el informe anual de 2025. Refleja una fase de crecimiento con números en rojo, explicados en el propio documento.
La empresa cerró 2025 con pérdidas de 1.123.349 €, frente a 299.639 € en 2024. Los ingresos subieron un 6,5 %, mientras que los gastos de administración crecieron un 50 %.
La firma auditora, Azets, añadió un párrafo sobre una incertidumbre material que afecta a la continuidad. Según ese texto, seguir adelante depende de ganar dinero en el futuro y del apoyo financiero continuo de las sociedades del grupo. La opinión no lleva salvedades: Azets considera adecuado preparar las cuentas bajo el principio de empresa en funcionamiento.
En 2025, ese respaldo se concretó en capital: la matriz, SA Financial Investments OÜ, suscribió 1.537.401 acciones nuevas de Lendermarket Limited a su valor nominal de 1 € cada una.
La actividad, en cambio, sí se expande: en 2025 se financiaron 137,0 millones de euros entre ambos servicios, y la cartera viva cerró el año en 62,9 millones. Los detalles completos están en el informe anual de 2025 de Lendermarket.
Historial: de Lendermarket 1.0 a 2.0
Lendermarket no siempre fue la plataforma que ves hoy. Entender su historia ayuda a leer mejor las opiniones que encuentras en internet.
La plataforma actual, Lendermarket 2.0, funciona desde abril de 2024, mientras que la versión anterior, Lendermarket 1.0, quedó cerrada el 31 de diciembre de 2025, según su propio informe anual.
Entre 2022 y 2024 hubo retrasos y pagos pendientes en esa primera etapa. La propia empresa lo reconoce en su página Quiénes somos: «los retrasos en los pagos fueron una etapa difícil». Y añade que cumplió «con todas las obligaciones en su totalidad, incluyendo los intereses». En el foro de Rankia se leen quejas de esos años sobre pagos que no llegaban a tiempo. También se lee, en noviembre de 2025, el comentario de un usuario con 20.000 € invertidos que decía notar una mejora clara. Son experiencias puntuales, no una estadística sobre el conjunto de los inversores.
En Trustpilot, Lendermarket suma 4,1 sobre 5, con 744 opiniones. De ellas, 63 llegaron en los últimos doce meses. Lo que llama la atención es el reparto desigual: un 45 % son de 5 estrellas y un 32 % de 1 estrella.
Un caso de diciembre de 2025, actualizado en marzo de 2026, describe un préstamo a 30 días que no se había devuelto tras 69 días. La plataforma remitió al inversor a la prórroga de hasta 240 días. Es un caso concreto, no una regla general para todos los préstamos.
Si esta historia te hace dudar por dónde empezar sin tropezar, hemos reunido cinco errores de principiante que conviene evitar en Lendermarket: 5 errores de principiante.
1,5 % de cashback sobre los fondos invertidos netos de tus primeros 90 días tras validar la cuenta, abonado en 5 días hábiles al terminar ese periodo. Solo nuevos inversores; no combinable con otras campañas.
Lendermarket, el FGD y tus derechos en España
En España, el Fondo de Garantía de Depósitos protege hasta 100.000 € por titular y entidad, pero solo en depósitos bancarios. Un préstamo P2P en Lendermarket no es un depósito bancario: el FGD únicamente protege depósitos, no participaciones en créditos.
El propio Reglamento (UE) 2020/1503, en su artículo 19.2, obliga a Lendermarket a advertirlo de forma expresa. Sus ofertas no están cubiertas por el sistema de garantía de depósitos de la Directiva 2014/49/UE. Tampoco lo están por el sistema de indemnización de los inversores de la Directiva 97/9/CE. Su Risk Disclosure Statement repite la misma advertencia.
Si tienes una reclamación, el camino ya lo vimos en el primer nivel: primero Lendermarket, después el Financial Services and Pensions Ombudsman irlandés, si no queda resuelta.
En lo fiscal, los intereses de Lendermarket tributan en España como rendimiento del capital mobiliario, entre el 19 % y el 30 % según el importe, sin retención en origen. Lo explicamos con la escala completa y el Modelo 720 en 10 cosas que saber antes de invertir en Lendermarket.
Conclusión: ¿es seguro invertir en Lendermarket?
Con los cinco niveles sobre la mesa, la respuesta tiene matices. En conjunto, Lendermarket tiene licencia europea y figura en la lista de la CNMV para prestar servicios en España. Además aplica las protecciones del Reglamento ECSPR: evaluación previa, simulación de pérdidas, plazo de reflexión y KIIS.
Al mismo tiempo, siete de sus catorce originadores operan fuera de esa licencia y seis dependen de Creditstar Group. Las cuentas de 2025 de la propia plataforma cerraron con pérdidas, aunque con el respaldo de capital de su matriz. Estos hechos no eliminan los riesgos ni permiten tratar la licencia como una garantía total.
Si quieres el resto del análisis (comisiones, liquidez, cómo funciona la inversión automática y nuestra propia experiencia con dinero real), lo tienes completo en Lendermarket opiniones. Y si te preguntas cómo conseguir el cashback del 1,5 % con nuestro enlace, las condiciones exactas están en código promocional de Lendermarket.
1,5 % de cashback sobre los fondos invertidos netos de tus primeros 90 días tras validar la cuenta, abonado en 5 días hábiles al terminar ese periodo. Solo nuevos inversores; no combinable con otras campañas. Invierte solo dinero cuya pérdida puedas asumir.
Invertir en préstamos P2P conlleva riesgo de pérdida, hasta la pérdida total. La garantía de recompra es una obligación contractual de cada originador y depende de su capacidad financiera. Las inversiones en Lendermarket no están cubiertas por el FGD. Este artículo no es asesoramiento financiero.
Preguntas frecuentes
Podría interesarte también
Lendermarket opiniones 2026: ¿merece la pena el 13,46 %?
Licencia, rentabilidad real, riesgo Creditstar y Hacienda con dinero propio.
Lendermarket: 5 errores de principiante y cómo evitarlos
Cinco errores de principiante y cómo evitarlos.
Lendermarket: 10 cosas que saber antes de invertir en 2026
Cómo funciona, comisiones, Creditstar y Hacienda en un repaso completo.
Lendermarket código promocional 2026: 1,5 % de cashback
El cashback del 1,5 % con nuestro enlace, condiciones y ejemplos.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.