Cinco errores pueden costarte rentabilidad o liquidez al empezar en Lendermarket. Son estos: mezclar préstamos regulados y no regulados, concentrarlo todo en Creditstar, subestimar las prórrogas (hasta 240 días de espera), tratar Auto Invest FLEX como un mercado secundario e ignorar la etapa 1.0. Para cada uno explicamos cómo evitarlo, con datos de la plataforma y capturas de nuestra propia cuenta.
Los 5 errores en 30 segundos
En Lendermarket inviertes en préstamos de 14 originadores de varios países. Hay dos servicios distintos, y las condiciones varían según el crédito concreto. Lendermarket Limited, que opera como Lendermarket, está regulada por el Banco Central de Irlanda. Es fácil fijarse solo en el tipo de interés y dejar de lado cinco puntos que conviene conocer antes. Aquí los resumimos en una frase cada uno, y después desarrollamos la solución práctica de cada error.
- •Mezclar préstamos regulados y no regulados sin fijarte en el tipo de servicio.
- •Concentrar la cartera en originadores de Creditstar sin darte cuenta.
- •Olvidar que, con prórrogas, la recompra puede tardar hasta 240 días.
- •Tratar Auto Invest FLEX como si fuera un mercado secundario sin coste.
- •Pasar por alto la historia de Lendermarket 1.0 y sus pagos pendientes.
Advertencia: invertir en proyectos de financiación participativa conlleva riesgos, incluido el de perder una parte o la totalidad del dinero invertido. Tu inversión no está cubierta por ningún sistema de garantía de depósitos ni por ningún sistema de indemnización de los inversores.
Los 5 errores en vídeo
También tenemos un vídeo sobre los errores de principiante en Lendermarket. Las cifras y condiciones vigentes, también las del cashback, son las que recoge este artículo.
Si prefieres el detalle escrito, con las cifras de cada error, sigue leyendo.
Error 1: mezclar préstamos regulados y no regulados
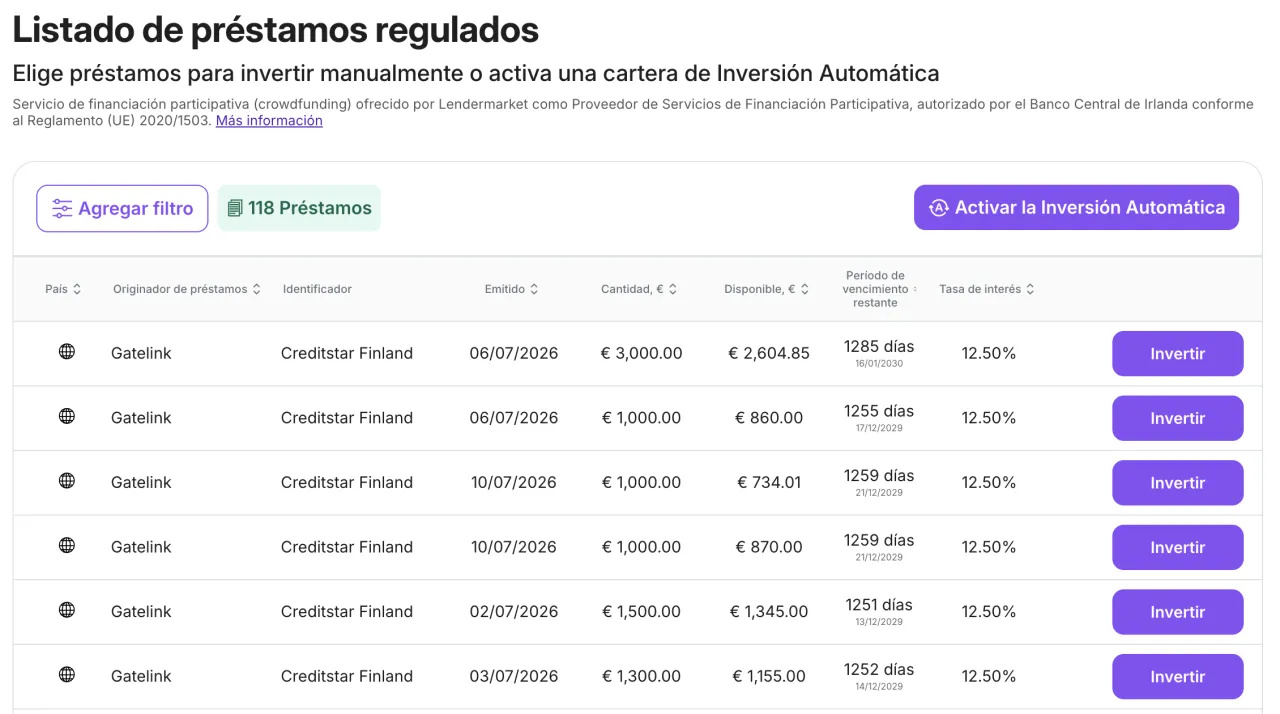
Lendermarket ofrece dos servicios distintos bajo el mismo panel. Confundirlos es el primer tropiezo de esta lista. El servicio regulado es financiación participativa que autoriza el Banco Central de Irlanda bajo el Reglamento (UE) 2020/1503. Repasamos a fondo esas protecciones en ¿Es seguro Lendermarket en 2026?. El otro servicio es distinto: una cesión de créditos que queda fuera de ese reglamento, según su propio texto legal. Ninguno de los dos te dice por sí solo cuánto riesgo asumes, así que conviene mirar cada crédito de forma individual.
Antes de cada crédito o cartera, la firma muestra la etiqueta «Tipo de servicio», que deja claro si es regulado o no regulado. Si inviertes sin fijarte en ella, puedes descubrir después que tu cartera está repartida de forma distinta a la que pensabas.
La solución es directa: revisa el tipo de servicio al confirmar cualquier inversión, y usa el filtro de la lista de créditos para quedarte únicamente en el tipo que prefieras. Antes de invertir, lee la ficha de datos fundamentales de la inversión (KIIS) de cada préstamo o proyecto. Distinguir el tipo de servicio con calma evita sorpresas más adelante, y ese hábito funciona bien desde la primera inversión.
1,5 % de cashback sobre los fondos invertidos netos de tus primeros 90 días tras validar la cuenta, abonado en 5 días hábiles al terminar ese periodo. Solo nuevos inversores; no combinable con otras campañas.
Error 2: concentrarlo todo en Creditstar
Seis de los 14 originadores comparten entidad jurídica: Creditstar Group AS. Son Creditstar Spain, Finland, Denmark, Czech, Sweden y Monefit. El propio informe anual de 2025 lo describe así: Lendermarket forma parte de una estructura empresarial más amplia. En ella, Creditstar Group es también un participante importante y proveedor de la garantía de recompra del grupo. Quien no revisa esto puede acabar con una cartera menos repartida de lo que parece.
En julio de 2026 lo vimos en nuestra propia cuenta: Auto Invest FLEX ofrecía tres carteras, y las tres tenían vínculo con Creditstar. Monefit Estonia anunciaba un 11,50 % (no regulado), Gatelink un 12,50 % (regulado) y Creditstar Spain un 10,50 % (no regulado). La rentabilidad pasada no es un indicador fiable de la rentabilidad futura. Monefit es originador dentro del grupo, y los créditos de Gatelink que vimos llevaban el identificador Creditstar Finland. Gatelink es, eso sí, una entidad jurídicamente separada, pero con exposición económica a Creditstar y sin garantía del grupo.
Si dudas entre Lendermarket y otra plataforma del mismo entorno, conviene mirar Lendermarket vs Monefit: el mismo grupo aparece en los dos productos, así que la exposición se suma si tienes las dos.
La solución: conoce qué entidades quedan fuera del grupo Creditstar: RapiCredit, RapiCredit Iberica, Dineo, Flowpay, OK Credit, Best Credit y Credifiel, además de Gatelink con los matices que acabamos de ver. Además, revisa el Risk Score que la plataforma publica para cada una y actualiza cada trimestre: en enero de 2026 iba de 5,52 (RapiCredit Iberica) a 7,83 (Creditstar Group y Gatelink). La propia Lendermarket aclara que no es una calificación crediticia en el sentido del Reglamento (CE) 1060/2009. El detalle de cada originador está en nuestras opiniones sobre Lendermarket.
Error 3: no contar con las prórrogas
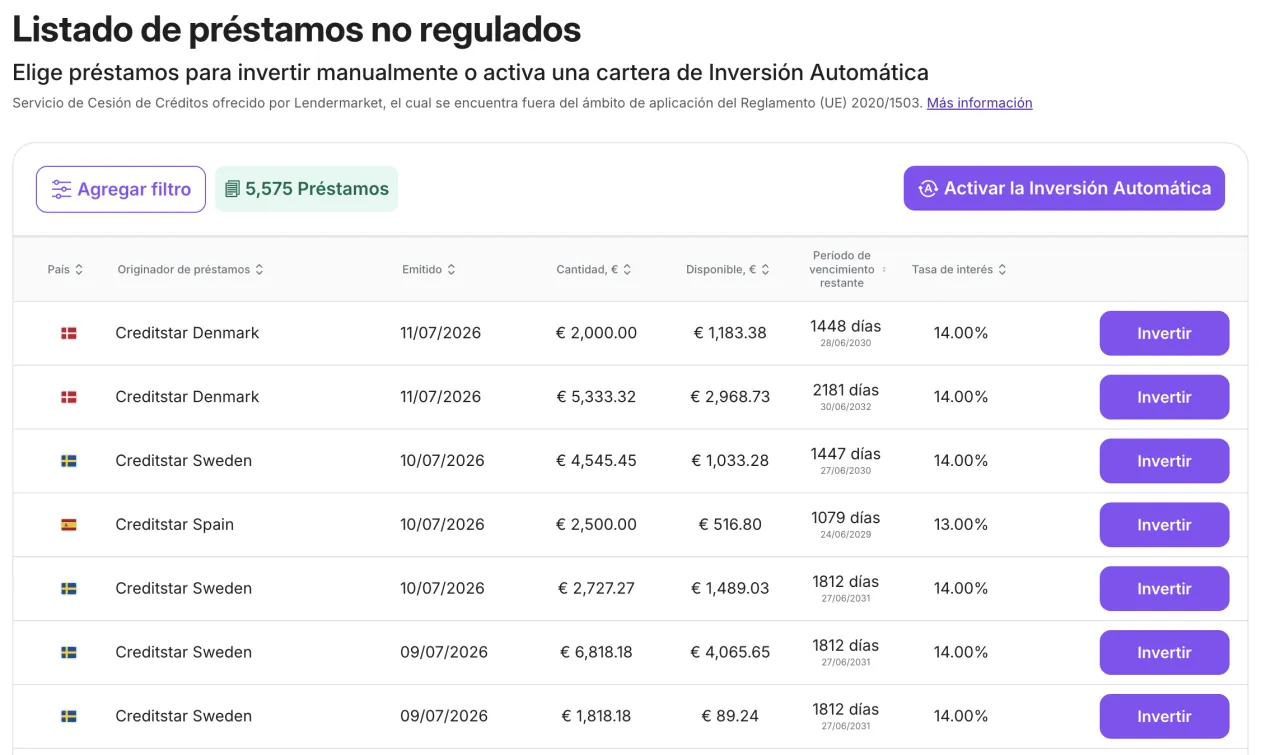
El vencimiento que ves al invertir es solo el punto de partida. Según las reglas de la plataforma, el originador puede prorrogar el vencimiento sin necesitar tu permiso como inversor. Ese detalle cambia por completo cuánto tiempo puede quedar tu dinero invertido.
La garantía de recompra se activa 60 días después de agotar la prórroga máxima, no 60 días después del vencimiento original. Es un matiz importante. En las cinco entidades Creditstar, en Monefit y en Credifiel, la prórroga máxima es de 180 días, y la espera total puede llegar así a 240 días. A esto se suma Dineo, con una prórroga de hasta 60 días y una espera total de 120. RapiCredit, RapiCredit Iberica, Gatelink y Flowpay no tienen prórroga previa, así que su recompra llega a los 60 días de impago. OK Credit y Best Credit no aparecen en la tabla de prórrogas, así que su plazo no está publicado.
La solución no es complicada: al invertir en un crédito, mira la «prórroga máxima» del originador correspondiente. Si ese plazo es largo, destina solo el dinero que puedas permitirte no tocar durante más tiempo. No hace falta una cifra exacta para todos: cada inversor lo ajusta a su propia situación.
Error 4: tratar Auto Invest FLEX como un mercado secundario
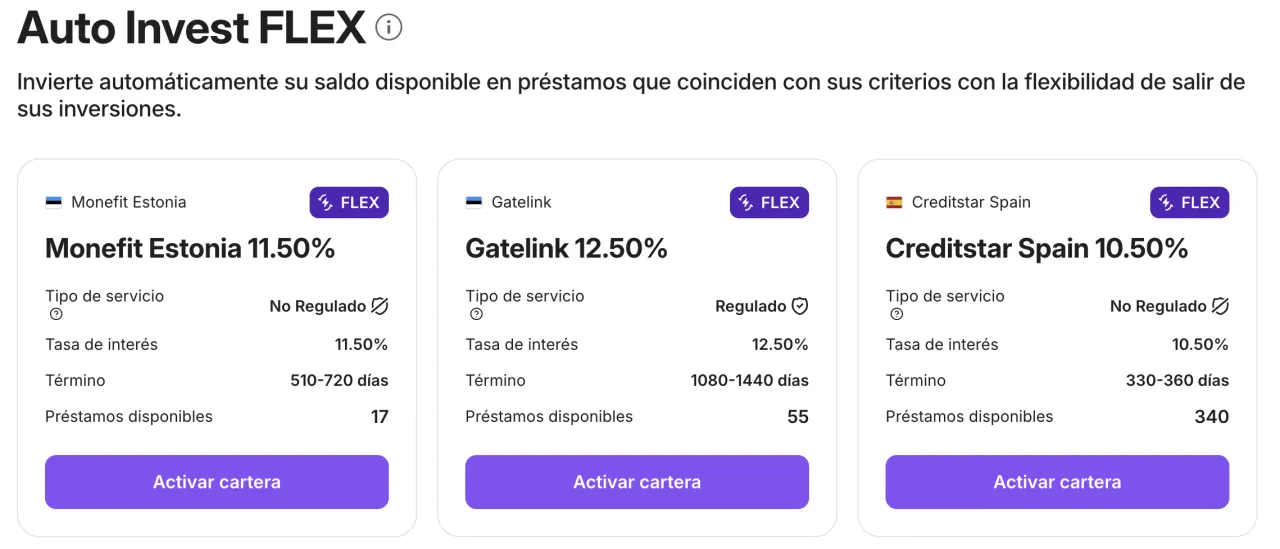
Auto Invest FLEX permite pedir la salida anticipada de una cartera automática. No es un mercado secundario ni lo sustituye: la empresa no dispone de ninguno, en ningún formato. Tratar FLEX como si lo fuera es el cuarto tropiezo, sencillo de evitar si lo conoces a tiempo.
Salir antes de tiempo con FLEX tiene un coste: una comisión del 3,5 % sobre el importe que retiras. Por ejemplo, retirar 1.000 € deja 965 € netos, tras restar 35 € de comisión. La solicitud tarda hasta 10 días naturales en procesarse, y si no aparece financiación de sustitución, caduca sin coste y tu inversión sigue activa. Hay que tener en cuenta algo más: la solicitud puede volverse irrevocable mientras se procesa, así que conviene pensarlo antes de confirmar. Una vez aprobada la salida, esa misma cartera queda en pausa para reinvertir, durante 10 días laborables.
La solución: usa FLEX solo si aceptas la comisión y el plazo de espera como parte del trato. No es una vía de salida inmediata y sin coste. Si buscas liquidez real, revisa antes el plazo del crédito y su prórroga máxima, tal y como explicamos en el error anterior.
Error 5: ignorar la historia de Lendermarket 1.0
La empresa estrenó plataforma en abril de 2024. La versión anterior, hoy conocida como 1.0, se cerró de forma definitiva el 31 de diciembre de 2025. Ignorar esta historia es el quinto tropiezo, y conocerla ayuda a entender el punto de partida de la plataforma actual.
Según la empresa, «los retrasos en los pagos fueron una etapa difícil» entre 2022 y 2024, si bien también afirma que «cumplimos con todas las obligaciones en su totalidad, incluyendo los intereses». En el foro de Rankia se leen relatos de esos años, con pagos pendientes, y también algún comentario posterior, de finales de 2025, sobre una mejora notable. Conviene leerlos como testimonios puntuales, no como la experiencia de todos los inversores.
Las cuentas de 2025 de Lendermarket Limited también son parte de esta historia: la empresa cerró el año con pérdidas de 1.123.349 €. Sus auditores señalan una incertidumbre material sobre la continuidad del negocio: según las propias cuentas, depende de que la empresa logre beneficios en el futuro y del apoyo financiero continuado del grupo. No es una opinión con salvedades, porque los auditores consideran adecuado el principio de empresa en funcionamiento. Su matriz, SA Financial Investments OÜ, aportó 1.537.401 € de capital nuevo durante el año. No es un dato que sirva por sí solo para descartar la plataforma, aunque sí resulta relevante para calibrar expectativas mientras la empresa sigue en fase de crecimiento.
Lo que llama la atención en Trustpilot es el reparto de opiniones: ahí suma 4,1 sobre 5, con 744 opiniones, 63 de ellas en los últimos 12 meses. Un 45 % son de cinco estrellas, frente a un 32 % de una sola estrella.
La solución pasa por dimensionar bien el riesgo. Si no eres un inversor experimentado, el Reglamento (UE) 2020/1503 obliga a la plataforma a pedirte una simulación de tu capacidad para soportar pérdidas. Se calcula como el 10 % de tu patrimonio neto, y Lendermarket tiene una calculadora para hacerla. El informe anual de 2025 está enlazado desde su web, y merece una lectura antes de decidir el importe. Con ese contexto, la versión actual se entiende mejor que si solo miras el tipo de interés.
1,5 % de cashback sobre los fondos invertidos netos de tus primeros 90 días tras validar la cuenta, abonado en 5 días hábiles al terminar ese periodo. Solo nuevos inversores; no combinable con otras campañas.
Un descuido extra en España: Hacienda y el Modelo 720
Además de los cinco errores anteriores, hay un descuido específico para quienes tributan en España. Consiste en no preparar con calma la parte fiscal desde el principio.
Los intereses de esta firma P2P irlandesa son rendimientos del capital mobiliario, por la cesión a terceros de capitales propios. Tributan en la base del ahorro. La escala vigente desde 2025 empieza en el 19 % hasta 6.000 € y sube al 21 % entre 6.000 y 50.000 €. Continúa con el 23 % entre 50.000 y 200.000 €, el 27 % entre 200.000 y 300.000 €, y el 30 % a partir de 300.000 €. Se declaran en la casilla 0027 del Modelo 100, y la plataforma no aplica retención, así que los intereses llegan brutos. Su informe fiscal solo tiene carácter informativo.
Hay que tener en cuenta el Modelo 720: no aplica al dinero invertido en préstamos que no están representados por valores, según las consultas vinculantes de la Dirección General de Tributos. Sí hay que declarar el saldo sin invertir en la cuenta, si ese saldo, sumado a tus demás cuentas en el extranjero, supera los 50.000 €. El límite se mide a 31 de diciembre o con el saldo medio del último trimestre. El plazo para presentarlo va del 1 de enero al 31 de marzo, en la sede electrónica de la Agencia Tributaria. Si un crédito se declara incobrable de forma definitiva, puede tratarse como pérdida patrimonial, bajo las condiciones del artículo 14.2.k de la LIRPF. Con importes altos, conviene revisarlo con un asesor fiscal.
Principiante frente a inversor con experiencia
Así cambia el enfoque frente a cada uno de los cinco errores. También cambia frente a la parte fiscal en España.
Principiante | Con experiencia | |
|---|---|---|
| Servicio del crédito | No distingue regulado de no regulado | Comprueba el «Tipo de servicio» antes de invertir |
| Creditstar | No sabe cuánto pesa en su cartera | Conoce los 6 originadores del grupo y diversifica fuera de él |
| Prórrogas | Da por bueno el plazo inicial del crédito | Revisa la prórroga máxima de cada originador |
| Auto Invest FLEX | Lo trata como una salida inmediata y sin coste | Acepta la comisión del 3,5 % y el plazo de hasta 10 días |
| Lendermarket 1.0 | No conoce la etapa 2022-2024 | Lee el informe anual antes de decidir el importe |
| Hacienda | No sabe en qué casilla declarar | Usa la casilla 0027 del Modelo 100 |
Consejo: desplázate en horizontal para ver todas las columnas
Checklist antes de tu primer euro en Lendermarket
Este checklist práctico condensa los cinco errores anteriores en pasos concretos, útiles antes de tu primera inversión:
- •Comprueba el «Tipo de servicio» (regulado o no regulado) al confirmar cualquier inversión.
- •Revisa cuántos originadores de tu cartera pertenecen a Creditstar Group.
- •Consulta la «prórroga máxima» del originador antes de dar por hecho un plazo.
- •Lee las condiciones de Auto Invest FLEX si crees que necesitarás salir antes de tiempo.
- •Repasa el informe anual de 2025 y la etapa de Lendermarket 1.0 antes de decidir el importe.
- •Usa la calculadora de la capacidad de soportar pérdidas antes de tu primera inversión.
- •Guarda el informe fiscal de la plataforma para el Modelo 100 y comprueba si tu saldo sin invertir, sumado a tus demás cuentas en el extranjero, supera los 50.000 € del Modelo 720.
- •Lee la ficha KIIS de cada préstamo o proyecto al confirmar.
¿Quieres el resto de puntos antes de tu primer euro? Los repasamos con más detalle en 10 cosas que saber antes de invertir en Lendermarket. Las condiciones completas del cashback, con ejemplos por importe, están en la guía del código promocional.
Conclusión: invertir en Lendermarket sin estos errores
Ninguno de estos cinco errores es difícil de evitar una vez que sabes que existen. Distinguir el servicio regulado del no regulado es un paso concreto. Vigilar el peso de Creditstar es otro, igual que contar con las prórrogas y entender qué es Auto Invest FLEX. Lo mismo pasa con conocer la historia de Lendermarket 1.0: no son una lista de advertencias genéricas, sino pasos prácticos.
Con esa base, invertir de forma informada resulta más sencillo. Nosotros mantenemos una inversión propia de cuatro cifras en la plataforma; aun así, el importe y el reparto dependen de tu propia situación.
1,5 % de cashback sobre los fondos invertidos netos de tus primeros 90 días tras validar la cuenta, abonado en 5 días hábiles al terminar ese periodo. Solo nuevos inversores; no combinable con otras campañas. Invierte solo dinero cuya pérdida puedas asumir.
Invertir en préstamos P2P conlleva riesgo de pérdida, hasta la pérdida total. La garantía de recompra es una obligación contractual de cada originador y depende de su capacidad financiera. Las inversiones en Lendermarket no están cubiertas por el FGD. Este artículo no es asesoramiento financiero.
Preguntas frecuentes
Podría interesarte también
Lendermarket opiniones 2026: ¿merece la pena el 13,46 %?
Licencia, rentabilidad, riesgo Creditstar, liquidez y Hacienda con inversión propia.
¿Es seguro Lendermarket en 2026? Licencia y riesgos reales
Licencia del Banco Central de Irlanda, CNMV, recompra y el peso de Creditstar.
Lendermarket: 10 cosas que saber antes de invertir en 2026
Lo esencial antes del primer euro: licencia, servicios, Creditstar, recompra y comisiones.
Lendermarket código promocional 2026: 1,5 % de cashback
El 1,5 % de cashback con nuestro enlace, condiciones y ejemplos por importe.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.