¿Es seguro invertir en Maclear? La plataforma suiza es miembro de la PolyReg SRO bajo supervisión de la FINMA, publica cuentas auditadas por Grant Thornton, respalda cada préstamo con garantías y mantiene un Provision Fund en cuenta segregada. En 2025 resolvió su único default con el 100 % del capital devuelto. No es un depósito bancario, no tiene FGD, y las cuentas de 2024 muestran un patrimonio neto negativo. Aquí va qué protege, qué no y dónde mirar.
¿Es seguro Maclear? El veredicto corto
Maclear opera con una arquitectura de seguridad sólida para tratarse de una plataforma P2P. Es miembro de la PolyReg SRO en Suiza, una organización de autorregulación supervisada por la FINMA. Publica sus cuentas anuales auditadas por Grant Thornton AG. Cada préstamo va respaldado por garantías, y Maclear las administra como agente en nombre de los inversores. Y mantiene un Provision Fund en cuenta bancaria segregada, también auditado.
Pero Maclear no es un depósito bancario. No tiene licencia bancaria de la FINMA, no tiene FGD y ninguna garantía estatal cubre el capital. Es capital en riesgo por definición. Y hay un dato que la propia plataforma reconoce: al cierre de 2024 su patrimonio neto era negativo.
La plataforma pasó su primera prueba de fuego en julio de 2025. El prestatario italiano Vibroedil, con 150.000 € financiados, entró en concurso de acreedores. Maclear resolvió el caso al 100 % del capital para todos los inversores mediante un acuerdo privado, sin ejecutar garantías ni tocar el Provision Fund. Eso no garantiza el resultado de futuros defaults, pero sí demuestra que el sistema de recuperación funciona en la práctica, no solo sobre el papel.
En este análisis repasamos las capas de seguridad una a una, con lo que protegen y lo que no. Si prefieres empezar por la experiencia real, la tienes en las opiniones sobre Maclear 2026.
3 % cashback los primeros 90 días + 15 € de bienvenida + 30 € por cada 500 €. El capital está en riesgo.
La seguridad de Maclear, explicada en vídeo
En este vídeo repasamos las capas de seguridad de Maclear desde España: qué protege PolyReg, cómo funciona el Provision Fund y qué esperar en caso de default.
Para el detalle por escrito, con todas las fuentes, sigue leyendo.
Regulación PolyReg bajo supervisión FINMA
Maclear es una sociedad anónima suiza (Maclear AG) con sede en Wallisellen, cantón de Zúrich. Es un domicilio real, no un buzón offshore, y así consta en sus cuentas anuales.
El punto clave:
Maclear es miembro de la PolyReg SRO, una organización de autorregulación reconocida y supervisada por la FINMA. Eso no equivale a una licencia bancaria de la FINMA. Es un marco distinto, con obligaciones concretas pero menores que una licencia bancaria plena. Lo que la PolyReg SRO exige a sus miembros:
Frecuencia | |
|---|---|
| Auditoría AML | Periódica, obligatoria |
| Cumplimiento KYC | Continuo |
| Cumplimiento RGPD | Continuo |
| Formación en compliance | Continua |
| Informes a PolyReg | Regulares |
Consejo: desplázate en horizontal para ver todas las columnas
Maclear describe estas revisiones como anuales. El reglamento de PolyReg habla de una media de doce meses entre revisiones, con posibilidad de aplazamiento para miembros de bajo riesgo sin incidencias. Por eso hablamos de auditorías periódicas y no de una fecha fija.
Además, Maclear opera bajo el Código de Obligaciones suizo. En su informe de transparencia, la plataforma cita el Art. 401 CO: los activos que una empresa mantiene por cuenta de sus clientes, incluidos los derechos de crédito, quedan fuera de la masa concursal y deben devolverse a sus titulares. Es una protección estructural útil, aunque conviene leerla como lo que es: la interpretación que Maclear hace de su propia estructura, todavía no probada en un concurso de la plataforma.
Por qué Maclear no tiene licencia FINMA ni ECSP:
Según ese mismo informe, la plataforma renunció de forma deliberada a la licencia europea ECSP. La razón declarada: el derecho suizo ya cubre los principios básicos de protección del inversor, como la segregación de fondos. La ECSP, en cambio, obliga a trabajar con un proveedor de pagos externo (tipo Lemonway), lo que encarece la operativa. El derecho suizo le permite gestionar directamente cuentas de clientes segregadas. La consecuencia para ti: Maclear no está registrada en la CNMV ni puede usar el pasaporte ECSP, porque Suiza es un tercer país.
La documentación oficial sobre modelo de negocio y regulación está en el informe de transparencia de Maclear.
La comparación con otras plataformas P2P:
- •Mintos: licencia MiFID II bajo la Latvijas Banka y sistema letón de compensación al inversor, que cubre el 90 % de la pérdida neta hasta 20.000 € si falla la plataforma
- •Bondora: operador bajo la FSA estonia, sin licencia bancaria
- •Maclear: PolyReg SRO en Suiza, sin licencia bancaria FINMA
Ni Bondora ni Maclear tienen un sistema de compensación equivalente al de Mintos. Lo que Maclear aporta frente a Bondora es la jurisdicción suiza y las garantías por préstamo. Ambas publican cuentas auditadas.
Quién audita a Maclear y qué dicen las cuentas
Grant Thornton AG es la auditora que aparece en la documentación de Maclear. Realiza las auditorías AML que exige la PolyReg SRO y, según la FAQ del Provision Fund, audita los estados financieros de la plataforma. Grant Thornton es una red internacional de auditoría con presencia en Suiza. Los informes AML son documentos internos que no se publican, pero el hecho de que una firma de ese tamaño acepte el encargo es una señal.
Las cuentas anuales, ahora públicas
Maclear no está obligada por el derecho suizo a publicar sus cuentas como sociedad anónima privada, pero lo hace de forma voluntaria desde 2025. El informe de 2023 se hizo público en 2025. El de 2024 llegó el 3 de junio de 2026, unos 17 meses después del cierre del ejercicio. Maclear lo explica por el crecimiento del negocio, el cambio de contable y la contratación de una firma de auditoría. Lo decisivo es lo que hay dentro:
- •Patrimonio neto negativo de CHF 87.026 a 31 de diciembre de 2024, frente a CHF 19.085 negativos en 2023
- •Pérdida del ejercicio de CHF 122.941, con un EBITDA prácticamente en cero (CHF 7.188 negativos)
- •Provisión general del 2 % sobre la cartera de préstamos por pérdidas potenciales: CHF 195.049, frente a CHF 14.572 el año anterior, que Maclear atribuye a la falta de historial y de diversificación
- •Los accionistas ampliaron capital en CHF 55.000 durante 2024
- •Maclear pagó a los inversores más en intereses y bonus (CHF 827.849) de lo que cobró a los prestatarios en intereses (CHF 464.322), y cubrió la diferencia con sus comisiones
Cómo lo explica Maclear: en una carta del CFO que acompaña al informe, la plataforma califica el patrimonio negativo como coste de crecimiento, no como problema operativo. Espera volver a positivo al cierre de 2025. El capital de los inversores no está en el balance de Maclear como patrimonio propio, sino como pasivo frente a una cartera de préstamos de 9,3 millones de CHF.
Cómo evaluarlo: unas cuentas con patrimonio negativo dos años seguidos son un punto real a vigilar, si bien la explicación es coherente con una plataforma en fase de escalado y con un EBITDA en equilibrio. El informe de 2025 es la prueba: si confirma la vuelta a positivo, el punto se cierra. Si no llega o no lo confirma, el riesgo de plataforma pesa un escalón más. Los detalles de las cuentas están en maclear.ch/blog/annual-report-2024.
Garantías reales por cada préstamo
La diferencia fundamental de Maclear frente a plataformas de crédito al consumo: cada préstamo va respaldado por garantías, y Maclear actúa como agente de garantías en nombre de los inversores.
Qué cuenta como garantía según Maclear:
- •Inmuebles
- •Equipos, maquinaria, vehículos e inventario
- •Cuentas por cobrar y otros activos de la empresa
- •Avales personales de los propietarios de la empresa
La valoración se hace en la diligencia debida, con revisión documental y tasaciones independientes cuando procede. Maclear aclara en su informe de transparencia que usa el valor de mercado estimado en el momento del préstamo, no el valor contable de los registros públicos. Eso explica las diferencias con los datos de registro que algunos análisis señalan.
El LTV, el dato que hay que mirar en cada proyecto:
Maclear calcula el Loan-to-Value como importe del préstamo dividido entre el valor de las garantías, y publica sus propias bandas de riesgo:
Lectura de Maclear | |
|---|---|
| LTV 40 a 80 % | Riesgo bajo, las garantías superan claramente el préstamo |
| LTV 80 a 120 % | Riesgo moderado, las garantías cubren aproximadamente el préstamo |
| LTV 120 a 160 % | Riesgo elevado, colchón limitado, tipos más altos como compensación |
| LTV 160 a 200 % | Riesgo alto, la ejecución podría no cubrir todo el capital si los activos pierden valor |
Consejo: desplázate en horizontal para ver todas las columnas
Es decir: "todos los préstamos están garantizados" es cierto, pero no dice cuánto cubre la garantía. Con un LTV por encima del 100 % el préstamo es mayor que el colateral, y Maclear publica bandas hasta el 200 % y lista proyectos por encima del 100 %. Ejemplo con la banda baja: un préstamo de 100.000 € con 150.000 € en garantías tiene un LTV del 66,7 % y deja 50.000 € de colchón si hay que ejecutar y vender. El LTV, el ratio deuda/capital y el historial del prestatario están en cada página de proyecto.
La figura del agente de garantías:
Las hipotecas, pignoraciones y avales están registrados a nombre de Maclear en calidad de agente, pero pertenecen jurídicamente al colectivo de inversores del préstamo. Al invertir firmas un contrato de compra y cesión de crédito, así que el derecho de cobro es tuyo y no de la plataforma. En un supuesto de insolvencia de Maclear, aún no probado en la práctica, cambia quién administra esos derechos, no a quién pertenecen.
Lo que firmas a cambio. El acuerdo de cobro de deudas de Maclear, vigente desde julio de 2022, tiene dos cláusulas que conviene conocer. Primera: salvo autorización expresa de Maclear, el inversor no puede emprender acciones directas contra el prestatario. La ejecución la lleva la plataforma. Segunda: entre los poderes de Maclear figura la firma de prórrogas o aplazamientos con el prestatario. Ambas son habituales en modelos con agente de garantías, porque una ejecución agrupada es más eficaz que cientos de reclamaciones individuales. La otra cara: en un conflicto no tienes margen de maniobra propio y no puedes vetar una ampliación de plazo.
Esta estructura es más sólida que una obligación de recompra pura (buyback), donde toda la protección depende de la solvencia del originador. En Maclear tienes un respaldo tangible, no solo una promesa de recompra. La documentación oficial está en la página de cobro de deudas de Maclear.
Provision Fund: cuenta segregada auditada por Grant Thornton
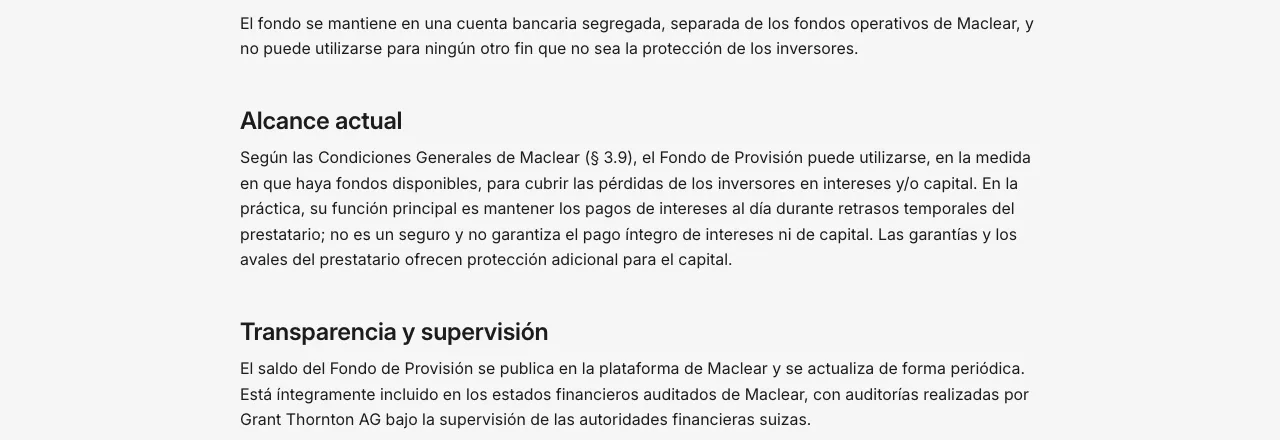
Maclear mantiene el Provision Fund en una cuenta bancaria segregada, separada de su patrimonio operativo. La última cifra pública son los 2 millones de euros de su artículo de blog de mayo de 2026, actualizado en septiembre de 2026. La FAQ remite al saldo publicado dentro de la plataforma. Nunca se ha activado, ni siquiera durante el caso Vibroedil.
Datos verificados:
Valor | |
|---|---|
| Ubicación | Cuenta bancaria segregada, separada de los fondos operativos |
| Saldo actual | Publicado en la plataforma; última cifra pública 2 millones de euros (blog, mayo 2026) |
| Alimentación | 2 % de cada proyecto financiado; Maclear prevé añadir las comisiones del secundario |
| Auditoría | Grant Thornton AG, dentro de los estados financieros |
| Activaciones | Ninguna hasta la fecha |
Consejo: desplázate en horizontal para ver todas las columnas
Lo que cubre el Provision Fund:
- •Pagos de intereses cuando un prestatario se retrasa más de 3 días: el fondo cubre los intereses pendientes y tú cobras según calendario
- •Según la FAQ actualizada en septiembre de 2026, las condiciones generales (§ 3.9) permiten usarlo, en la medida de los fondos disponibles, para pérdidas de intereses y también de capital
Lo que NO es (importante):
Maclear lo dice con sus propias palabras: no es un seguro y no garantiza legalmente el reembolso íntegro del principal. El fondo cubre "en la medida en que haya fondos disponibles", y con 2 millones de euros frente a más de 150 millones financiados no está dimensionado para absorber varios impagos totales a la vez. La protección del capital descansa en las garantías del préstamo, no en el fondo.
El protocolo completo cuando un prestatario falla, según la FAQ de Maclear:
- •Día 3 de retraso: el Provision Fund cubre los intereses, Maclear investiga la causa
- •Día 30: cobro extrajudicial, los intereses siguen saliendo del fondo
- •Día 60: vía judicial y ejecución de garantías por Maclear como agente
- •Día 90: cesión de los créditos a Maclear, que pasa a ser acreedor principal, agrupa la ejecución y reparte lo recuperado de forma proporcional
El fondo es, por tanto, la primera capa para los intereses y un colchón parcial para el capital, no el escudo principal. Que Maclear lo comunique así de claro convence más que el discurso de las plataformas que venden su fondo como "garantía" cuando no lo es.
El default de 2025 y cómo se resolvió
La única prueba real hasta la fecha, y salió bien.
Los hechos:
- •Fecha: julio de 2025
- •Prestatario: Vibroedil S.R.L., empresa italiana
- •Importe: 150.000 €, financiados en tres tramos de 50.000 €
- •Tipo de default: la empresa entró en concurso de acreedores en Italia y siguió pagando intereses durante varias semanas
- •Comunicación pública: 15 de octubre de 2025 en maclear.ch/blog/first-default-full-recovery
Cómo actuó Maclear:
Tenía dos caminos: presentar la reclamación en el concurso (largo, de resultado incierto) o negociar directamente con Vibroedil. Eligió la negociación directa.
- •Se firmó un acuerdo privado de devolución entre Vibroedil y Maclear como agente de los inversores
- •Ni el Provision Fund ni la ejecución de garantías fueron necesarios
- •Todos los inversores recuperaron el 100 % del capital
Cómo se comunicó:
Maclear esperó a confirmar el estado legal del caso antes de informar, por su política de priorizar la exactitud sobre la especulación. Tras el caso cambió el protocolo: ahora comunica de inmediato al confirmarse un evento financiero o legal relevante.
La lectura honesta:
Un solo default en tres años de operativa no es muestra estadística suficiente para prever tasas de impago a largo plazo. Un dato de las cuentas de 2024 que conviene leer bien: la provisión por pérdidas potenciales en préstamos subió a CHF 195.049 a cierre de 2024. Según la nota 6 del informe, es una provisión general del 2 % sobre la cartera, por la falta de historial y de diversificación, no una pérdida identificada. Lo que sí demuestra Vibroedil es que el sistema de recuperación funciona en la práctica, y que se resolvió sin activar las capas secundarias de defensa.
Lo que Maclear NO cubre
Estas son las coberturas que Maclear no ofrece, y que conviene tener claras antes de invertir.
1. No hay FGD (Fondo de Garantía de Depósitos)
El FGD español cubre depósitos bancarios hasta 100.000 € por titular y entidad. Maclear no es un banco y sus préstamos no son depósitos. El FGD queda fuera por completo.
2. No hay sistema de compensación al inversor
Mintos, por operar bajo licencia MiFID II, está adherida al sistema letón de compensación, que cubre el 90 % de la pérdida neta hasta 20.000 € si quiebra la plataforma. Maclear, sin licencia MiFID ni ECSP, no tiene un sistema equivalente. Tampoco está registrada en la CNMV.
3. No hay garantía sobre el capital
El Provision Fund cubre intereses en caso de retraso y el capital solo en parte. La protección real del capital son las garantías del préstamo, cuya ejecución puede llevar meses o años y no siempre recupera el 100 %, sobre todo con LTV altos.
4. No hay retención en origen ni certificado fiscal español
Maclear no retiene IRPF ni comunica nada a Hacienda. La declaración es responsabilidad del inversor: rendimientos del capital mobiliario en el Modelo 100 (casilla 27) cada año, y Modelo 720 si tu posición en el extranjero supera 50.000 € a 31 de diciembre. Suiza es un tercer país, así que el umbral se aplica igual. Maclear genera un informe fiscal descargable en la sección Informes → Impuestos de la cuenta. El detalle está en cómo funciona Maclear.
5. Liquidez limitada y condicionada
Salir antes del vencimiento pasa por el mercado secundario, con una comisión del 2,5 % para el vendedor. Las cifras que publica Maclear son buenas: mediana de unas 3 horas hasta la venta y un 97 % de las ofertas vendidas en 7 días. Con dos límites. La plataforma no garantiza la venta. Y una inversión en un proyecto en retraso o en default no se puede listar: el secundario funciona mientras no lo necesitas de verdad. Las posiciones de bonus tampoco se pueden vender.
6. Historial corto y balance ajustado
Con el primer proyecto financiado en 2023, Maclear no ha atravesado un ciclo económico completo. A eso se añade el patrimonio neto negativo de 2024 y un equipo de menos de diez personas a tiempo completo gestionando más de 150 millones de euros financiados. Comparado con Mintos (2015) o Bondora (2008), el historial es más corto.
7. Concentración por proyecto
En julio de 2026, un solo prestatario (ULTIMA FINANCE) concentró el 36 % del volumen del mes, unos 5 de los 13,8 millones de euros invertidos ese mes. Diversificar entre proyectos es cosa tuya: la plataforma no lo hace por ti.
8. Si Maclear cierra, hay un plazo de 30 días
Según su FAQ, en un cierre de la plataforma los créditos activos siguen siendo tuyos y el saldo no invertido se devuelve a tu cuenta bancaria verificada. Pero si Maclear no puede transferirlo y no facilitas datos bancarios actualizados en 30 días desde el requerimiento, puedes perder el derecho sobre ese saldo. Mantener la cuenta bancaria y el correo al día es parte de la seguridad.
Seguridad: pros y contras
El balance del perfil de seguridad de Maclear:
A favor de la seguridad
- Sociedad anónima suiza con sede real en Wallisellen
- Miembro de PolyReg SRO bajo supervisión de la FINMA
- Cuentas anuales publicadas de forma voluntaria y auditadas por Grant Thornton
- Cada préstamo con garantías y LTV visible en la ficha del proyecto
- Maclear como agente de garantías, contrato de cesión de crédito a tu nombre
- Provision Fund en cuenta segregada, auditado
- Primer default (Vibroedil 2025) resuelto al 100 % sin usar el fondo
- Trustpilot 4,6 con más de 950 reseñas, perfil reclamado con suscripción de pago
Puntos a vigilar
- Sin licencia bancaria FINMA, sin ECSP, sin registro en la CNMV
- Sin FGD ni sistema de compensación al inversor
- Patrimonio neto negativo en 2023 y 2024, informe 2025 pendiente
- Provisión general del 2 % sobre la cartera (CHF 195.049) por falta de historial
- Historial desde 2023, sin ciclo completo
- Mercado secundario bloqueado para proyectos en retraso o default
- Provision Fund pequeño frente al volumen financiado
- Concentración en proyectos grandes como ULTIMA FINANCE
En conjunto, el balance sale bien parado para una plataforma P2P joven: más capas de protección que la mayoría de las plataformas P2P que cubrimos, comunicación transparente incluso con cifras incómodas, y las garantías reales como respaldo. Los puntos a vigilar son reales, pero están publicados por la propia Maclear, no ocultos.
3 % de cashback los primeros 90 días. El capital está en riesgo, sin FGD.
Conclusión: ¿es fiable Maclear?
Sí, Maclear es fiable para lo que es: una plataforma P2P joven con más capas de seguridad de lo habitual. Su transparencia es poco común, hasta el punto de publicar un patrimonio negativo y explicarlo. La combinación de PolyReg, auditoría externa, garantías por préstamo, Provision Fund y un default resuelto al 100 % es un perfil de seguridad sólido, en nuestra opinión, dentro del P2P europeo.
Pero no es un depósito bancario ni un producto garantizado. No tiene FGD, no tiene licencia bancaria, y el capital sigue en riesgo por definición. El único inconveniente estructural es que la protección del capital depende de las garantías de cada préstamo. Eso obliga a mirar el LTV de cada proyecto en lugar de fiarse del nombre de la plataforma.
Lo que suele mencionarse en la comunidad P2P española para dimensionar una plataforma así: mantener el P2P como una parte pequeña del patrimonio y repartir entre bastantes proyectos con rating alto y LTV bajo. Nunca con el fondo de emergencia. Y con la parte fiscal al día: casilla 27 y, desde 50.000 € en el extranjero, Modelo 720. El informe anual de 2025 es la próxima cita para revisar el riesgo de plataforma.
Con ese planteamiento, Maclear funciona como complemento de rentabilidad alta dentro de una cartera diversificada. Los tipos de entre el 14 % y el 16 % anual según proyecto y la protección estructural de las garantías son argumentos que se sostienen cuando se usa así. El paquete de bonus (3 % cashback + 15 € de bienvenida + 30 € por cada 500 €) es el extra, no el motivo.
Más material sobre Maclear: cómo funciona la plataforma, opiniones tras dos años, tutorial paso a paso, código promocional y 5 errores de principiantes.
Todos los bonus activos con nuestro enlace. El capital está en riesgo, sin FGD.
Preguntas frecuentes
Podría interesarte también
Maclear cómo funciona: 10 puntos clave
Rentabilidad, PolyReg, Bullet, Provision Fund y Hacienda explicados.
Maclear paso a paso: tutorial completo
Registro, KYC, primera inversión y bonus activo en 20 minutos.
Maclear código promocional 2026
El stack completo de bonus con condiciones exactas y cálculos.
Maclear: 5 errores de principiantes
Los errores más caros al empezar y cómo evitarlos.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.