Las criptomonedas tributan en España como ganancias patrimoniales dentro de la base del ahorro del IRPF, con tipos que van del 19 al 30 % según el tramo. Se declaran en el Modelo 100, casillas 1800 y siguientes. Si a 31 de diciembre tenías más de 50 000 € en exchanges fuera de España, además presentas el Modelo 721 entre enero y marzo. Aquí te contamos cuándo hay que declarar, cómo se rellena y cómo preparamos nosotros los datos con CoinTracking.
Lo esencial en una mirada
Respuesta corta: en España no hay "período de tenencia" que exima. Cada venta y cada permuta entre criptos genera una ganancia o pérdida patrimonial que tributa en la base del ahorro del IRPF. Los tramos van del 19 % al 30 % desde 2025. Se declara en el Modelo 100, casillas 1800 y siguientes, dentro del apartado de ganancias y pérdidas patrimoniales derivadas de la transmisión de monedas virtuales.
Si a 31 de diciembre de 2025 tenías un saldo conjunto por encima de 50 000 € en exchanges fuera de España, además presentas el Modelo 721 entre el 1 de enero y el 31 de marzo de 2026. Este modelo no cobra impuestos: es informativo. Y Hacienda ya cruza tus datos con los del Modelo 172 y 173 que le mandan los propios exchanges españoles.
La parte que más tiempo come no es el formulario, son los datos: reunir todos los movimientos, casar traspasos entre carteras y calcular el precio medio de cada compra en euros. Nosotros usamos CoinTracking desde hace años para eso, tanto en la parte alemana como en la española de FinanceArena. Si empiezas con la herramienta, los 5 errores de principiante con CoinTracking te ahorran las trampas más caras. Si todavía no tienes tu primer bitcoin, nuestra guía paso a paso para comprar Bitcoin en España cubre la plataforma y la custodia antes de llegar a esta parte fiscal.
Importa y sigue tu cartera sin coste hasta 200 operaciones; el informe fiscal necesita el plan Starter.
Cuándo tributan las criptomonedas en España
La regla base está en la Ley 35/2006 del IRPF, artículo 33 y siguientes. La Dirección General de Tributos califica las criptomonedas como bienes inmateriales: cuando las transmites, se genera una ganancia o pérdida patrimonial que va a la base del ahorro. No importa cuánto tiempo las hayas tenido. No hay tramo de exención por antigüedad, al contrario que en Alemania.
Estos son los hechos que Hacienda considera "transmisión":
Venta por euros. Vendes bitcoin y recibes euros a la cuenta. Tributa el resultado (precio de venta menos precio de compra).
Permuta de una cripto por otra. Cambias bitcoin por ethereum. Aunque no toques euros, Hacienda lo trata como si hubieras vendido el bitcoin. La ganancia se calcula con el valor en euros del ethereum en el momento del cambio, según lo aclara la propia Agencia Tributaria en su manual de IRPF sobre monedas virtuales.
Pago con cripto. Si pagas una compra con cripto, también cuenta como transmisión.
Staking y lending. Las recompensas por staking y lending son rendimientos del capital mobiliario según el artículo 25.2 de la Ley del IRPF, según ha aclarado la DGT en consultas vinculantes como la V1766-22. Tributan en la base del ahorro (los mismos tramos del 19 al 30 %) en el momento en que las recibes, con el valor en euros de ese instante.
Airdrops y forks. Los airdrops se consideran ganancia patrimonial que no deriva de transmisión, según el artículo 33.1 LIRPF y las consultas V1948-21 y V0648-24. Tributan en la base general del IRPF con los tipos progresivos habituales, no en la del ahorro. La diferencia importa: sumando el tramo estatal (24,5 % en el escalón más alto) y el autonómico, el marginal máximo real ronda entre el 45 % y el 54 % según la comunidad autónoma.
Lo que no tributa: mover cripto entre tus propias carteras o exchanges (traspaso interno) y comprar cripto con euros sin venderla después. Comprar y "hodl" en sí mismo no genera impuesto en el IRPF.
Tramos del ahorro 2026 y cómo se calcula
Las ganancias por criptomonedas se suman al resto de rendimientos del capital y ganancias patrimoniales (dividendos, intereses, plusvalías de acciones) y forman la base del ahorro. Esa base se grava con esta escala, aplicable en la Renta de 2025 que se presenta en 2026:
- •Hasta 6 000 € → 19 %
- •Entre 6 000 y 50 000 € → 21 %
- •Entre 50 000 y 200 000 € → 23 %
- •Entre 200 000 y 300 000 € → 27 %
- •A partir de 300 000 € → 30 %
Si bien el resto de la escala se mantuvo, el último tramo subió del 28 al 30 % con la reforma que entró en vigor en 2025, tal como indica el manual práctico de la Agencia Tributaria sobre gravamen de la base liquidable del ahorro.
Cálculo con FIFO. El método que aplica Hacienda es FIFO: se considera que vendes primero lo que primero compraste. Si tienes cinco compras de bitcoin a distintos precios y luego vendes una parte, cuenta como venta de las primeras compras y ese es el precio de coste que resta al de venta.
Ejemplo simple. Compras 0,1 BTC a 40 000 € (4 000 €) y otros 0,1 BTC a 60 000 € (6 000 €). Vendes 0,1 BTC cuando el precio está en 80 000 € (8 000 €). Por FIFO se considera vendida la primera tanda: 8 000 menos 4 000 son 4 000 € de ganancia. Al estar por debajo de 6 000 €, tributa al 19 %.
Comisiones y gastos. Las comisiones del exchange forman parte del precio de compra y del de venta. Se restan del resultado. Guarda el detalle: en una inspección tendrás que enseñarlo.
Dónde se declaran en el Modelo 100
El Modelo 100 es la declaración anual de la Renta. La sección que te interesa está en el apartado F2, "Ganancias y pérdidas patrimoniales derivadas de transmisión de otros elementos patrimoniales", en las casillas 1800 y siguientes. Ahí es donde entran las criptomonedas transmitidas durante el ejercicio, según indica la ayuda oficial de la Renta 2024, que la Agencia Tributaria mantiene con la misma estructura para 2025.
Los campos que rellenas por cada operación (o por bloque, si tu informe está agregado por moneda):
- •Denominación de la moneda virtual (por ejemplo, Bitcoin, Ethereum)
- •Fecha de adquisición y fecha de transmisión
- •Valor de transmisión en euros
- •Valor de adquisición en euros
- •Gastos inherentes a la operación
La diferencia entre transmisión y adquisición, menos los gastos, da la ganancia o pérdida patrimonial.
Cuándo Renta Web lo hace por ti (parcialmente). Si operas en un exchange registrado en España que presenta el Modelo 172, tus datos ya llegan a Hacienda. Renta Web puede mostrarte movimientos precargados. Aun así, tú eres responsable de que la cifra sea correcta: si el exchange no informó de todas las operaciones o si tienes carteras en otros sitios, Renta Web no lo sabe.
Cuando hay cientos de operaciones. Nadie mete a mano trescientas operaciones. Ahí es donde entra un informe fiscal: agrega por moneda, calcula el FIFO por ti y da el total que va a la casilla. Detrás, el detalle operación a operación queda como prueba por si Hacienda pregunta. Así lo hacemos nosotros con CoinTracking desde hace años, y así lo consideran también los informes que aceptan la mayoría de asesorías fiscales especializadas.
Informe listo para Hacienda con cálculo FIFO en euros y detalle por operación.
Modelo 721: criptos fuera de España
El Modelo 721 es la declaración informativa sobre monedas virtuales situadas en el extranjero. Se aprobó con la Orden HFP/886/2023 y se presenta por primera vez en 2024, para el ejercicio 2023. Es informativo, no cobra impuestos por sí solo, pero saltárselo tiene sanciones y sube la sospecha si los datos no cuadran con tu Renta.
Quién tiene que presentarlo. Contribuyentes residentes fiscales en España que a 31 de diciembre tengan saldo en criptomonedas por encima de 50 000 € en plataformas fuera de España. La cifra es el total de todas las criptos, no por moneda individual.
Qué es "situada en el extranjero". Una criptomoneda se considera fuera de España cuando la custodia el exchange y ese exchange no está registrado en España. Si tienes tus bitcoins en Bit2me (exchange español registrado en Banco de España) no cuenta. Si están en Bitvavo, Kraken, Coinbase u otro con sede fuera, sí cuenta. Las carteras autocustodiadas (Ledger, Trezor, MetaMask sin custodia externa) quedan fuera del Modelo 721, según aclara la Agencia Tributaria en sus preguntas frecuentes.
Plazo. Del 1 de enero al 31 de marzo del año siguiente al que informas. Para el saldo a 31 de diciembre de 2025, la fecha límite es el 31 de marzo de 2026.
Qué información se manda. Por cada criptomoneda: denominación (por ejemplo, "Bitcoin"), siglas (BTC), saldo a 31 de diciembre en unidades, saldo en euros, exchange donde está custodiada y datos del propio contribuyente. La denominación y siglas se toman de plataformas de referencia como CoinMarketCap.
Sanciones. No presentarlo en plazo, hacerlo con datos incompletos o incorrectos tiene sanciones fijas por dato omitido, más el riesgo de que Hacienda considere el patrimonio como ganancia no justificada. Después de la corrección europea al régimen del Modelo 720 en 2022, las sanciones son menos brutales que antes, pero siguen existiendo.
Si ya usas CoinTracking, el resumen por moneda y por exchange te da las cifras del Modelo 721 sin cálculo manual. Solo copias.
Modelo 172 y 173: lo que manda el exchange
Antes de pensar que Hacienda no se entera, conviene mirar dos modelos que no rellenas tú, pero que hablan de ti.
Modelo 172. Aprobado por la Orden HFP/887/2023, obliga a los proveedores de servicios de cambio (exchanges y plataformas de custodia con residencia fiscal española) a informar cada año de los saldos y titulares de criptomonedas que custodian. Es la contraparte del Modelo 721 desde el lado del exchange.
Modelo 173. El mismo tipo de proveedores informa además de las operaciones: compras, ventas, permutas y transferencias que sus usuarios han hecho durante el año.
Qué significa para ti. Si has operado en un exchange registrado en España, Hacienda tiene tus movimientos antes de que tú abras Renta Web. En una comprobación posterior, cruzan tu Modelo 100 con lo que informó tu exchange. Cualquier diferencia mete a alguien a mirar tu caso con detalle.
En la práctica, lo más limpio es declarar todo, incluso las pérdidas. Así los datos cuadran, por lo general, y evitas cartas de la Agencia meses después.
Plazos de la Renta 2026
Los plazos que te tocan si declaras ejercicio 2025:
- •Modelo 721 (saldos de criptos fuera de España): del 1 de enero al 31 de marzo de 2026.
- •Modelo 100 (Renta anual, incluye la ganancia por criptomonedas): campaña 2025-2026 abierta del 8 de abril al 30 de junio de 2026. Si domicilias el pago, el plazo se cierra antes: 25 de junio de 2026. Consulta la ficha oficial del Modelo 100 para confirmar cada año.
- •Domiciliación: si domicilias el pago, el margen se cierra unos días antes del fin de campaña. Comprueba la fecha en la propia declaración.
Nuestra recomendación de calendario: reúne todos los CSV y los accesos a APIs en enero, cierra el Modelo 721 en febrero, deja el mes de marzo para dudas y presenta la Renta en la primera quincena de campaña. Dejar todo para junio con una historia cripto compleja y CSV incompletos es la vía rápida al caos.
Cómo declarar pérdidas y compensarlas
Un año malo en cripto no es motivo para dejar la casilla vacía, al contrario. Las pérdidas patrimoniales de criptomonedas se pueden compensar y arrastrar durante los cuatro ejercicios siguientes, siempre dentro de las reglas del IRPF.
Con qué se compensan. Las pérdidas patrimoniales de la base del ahorro se compensan primero con las ganancias patrimoniales del mismo ejercicio. Si te queda saldo negativo, ese saldo puede compensar rendimientos del capital mobiliario (dividendos, intereses) con un límite del 25 % de esos rendimientos. Y si aún queda pérdida sin usar, la arrastras a los cuatro años siguientes.
Qué no se puede. No puedes compensar pérdidas cripto con tu nómina ni con rendimientos del trabajo. La base general y la del ahorro no se mezclan en ese sentido.
Recompra en menos de dos meses. Aquí hay que tener cuidado. Si vendes con pérdida y recompras el mismo activo en un plazo corto (dos meses en el caso de valores admitidos a negociación, un año en otros), Hacienda puede no admitirte la pérdida hasta que vendas de nuevo. La aplicación exacta a cripto ha generado varias consultas vinculantes a la DGT. Si tienes ese caso concreto, consulta a un asesor fiscal especializado en criptomonedas.
Documenta cada pérdida como si fuera una ganancia: fecha de compra, precio de compra en euros, fecha de venta, precio de venta en euros, comisiones. Un informe fiscal te lo deja todo listo.
Así preparamos los datos nosotros
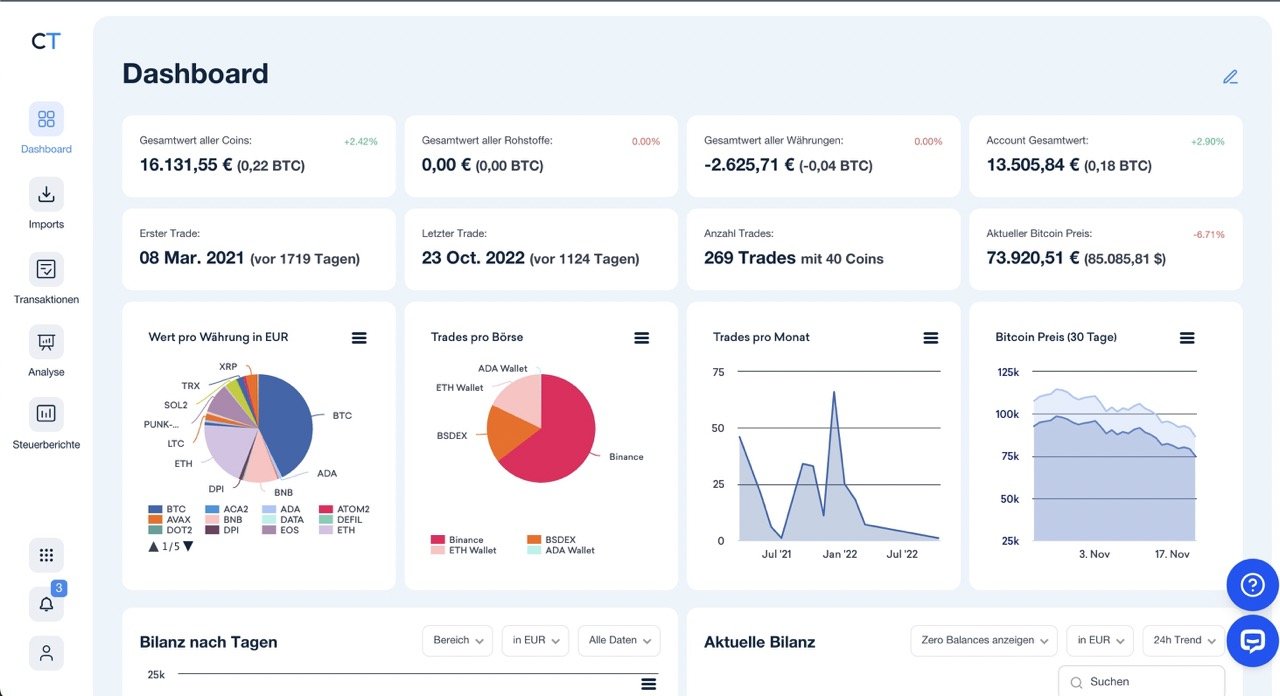
La declaración en sí ocupa media hora. Lo que come tiempo es preparar los datos. Este es el flujo que seguimos nosotros año tras año:
Paso 1: reunir todas las fuentes. Cada exchange, cada cartera, cada blockchain. Cuentas cerradas incluidas. Un solo exchange olvidado desajusta el FIFO y falsea los precios de coste. Si usas Bitvavo, los errores de principiante más comunes en la plataforma tocan justo este punto.
Paso 2: importar tus datos. CoinTracking conecta con más de 400 exchanges y monederos. Hasta 200 operaciones puedes importarlas y seguir tu cartera gratis, sin tarjeta; la sincronización automática por API llega a partir del plan Pro (129 €/año), en los planes más económicos importas por CSV. En cuanto quieras el informe fiscal (aunque tengas esas mismas 200 operaciones) necesitas el plan Starter, 39 €/año.
Paso 3: revisar avisos. El panel marca operaciones sin precio de coste, transferencias huérfanas y saldos negativos. Ninguna alerta puede quedar abierta antes de generar el informe. La mayoría son transferencias entre carteras propias que hay que emparejar a mano.
Paso 4: generar el informe fiscal para España. El informe usa FIFO, presenta las cifras en euros con el tipo de cambio del día y agrega por moneda. Te da el número que va a las casillas 1800 y siguientes del Modelo 100 y, aparte, el saldo a 31 de diciembre por exchange para el Modelo 721.
Paso 5: guardarlo todo. El PDF del informe, los CSV originales y las capturas de saldos a 31 de diciembre. Si Hacienda pregunta dentro de cuatro años, quieres tener la carpeta a mano.
Importa y sigue tu cartera sin tarjeta hasta 200 operaciones, antes de contratar el informe fiscal.
Cuándo tiene sentido un asesor fiscal
Con datos limpios y una situación estándar (compras, ventas, algo de staking) el Modelo 100 lo rellenas tú. Pero hay casos en los que un asesor fiscal especializado en criptomonedas ahorra dinero y dolores de cabeza:
- •Regularizaciones de años anteriores no declarados
- •Ingresos elevados por staking o lending que podrían calificarse como actividad económica
- •Fondos de DeFi, LP tokens, préstamos colateralizados
- •Cambio de residencia fiscal en medio del año
- •Herencias o donaciones con criptomonedas
En esos casos, un informe fiscal técnico bien hecho (por ti o por CoinTracking Full-Service) más un asesor fiscal para la parte jurídica sale más barato que pedirle a la asesoría que ordene también los datos.
Conclusión
La declaración de criptomonedas en España tiene menos misterio del que parece, siempre que tengas los datos ordenados. Se paga IRPF sobre la ganancia (19 a 30 % según tramo), se declara en el Modelo 100 en las casillas 1800 y siguientes, y si el saldo fuera de España supera 50 000 € a 31 de diciembre entra también el Modelo 721. Hacienda cruza tus datos con lo que le mandan los exchanges (Modelo 172 y 173), así que jugar a las medias tintas ya no cuela.
El trabajo real está en la parte de datos. Nuestra recomendación tras varios años haciéndolo: importa todo cuanto antes, deja que un informe fiscal calcule el FIFO por ti y usa el mes de enero y febrero para cuadrar cifras. Así, cuando abra la campaña de la Renta, solo copias.
Importa sin coste hasta 200 operaciones y, cuando tus datos cuadren, genera el informe fiscal para el Modelo 100 y el resumen por exchange para el Modelo 721.
Este artículo tiene fines informativos y no constituye asesoramiento fiscal. Para tu situación concreta consulta con un asesor fiscal.
Preguntas frecuentes
Podría interesarte también
Asesor fiscal criptomonedas en España
Cuándo compensa contratar asesor y cuándo basta con un informe fiscal técnico.
Cómo comprar Bitcoin en España
Guía paso a paso: plataforma, verificación, compra y custodia.
Opiniones de Bitvavo España
Nuestra experiencia con el exchange, comisiones y bonus de bienvenida.
Información legal
Los contenidos de esta web han sido investigados con cuidado. Como fuentes utilizamos información pública de los proveedores y sus condiciones contractuales. A pesar de revisiones periódicas no garantizamos la actualidad, exactitud ni integridad de los datos. La información vinculante sobre productos y precios solo se encuentra en las webs oficiales de cada proveedor. Salvo indicación en contra, las condiciones aplican a nuevos clientes.
No es asesoramiento financiero
Nuestros contenidos tienen únicamente carácter informativo y comparativo. No constituyen asesoramiento financiero, fiscal ni legal, ni recomendación de compra o invitación a contratar un producto financiero. Toma tus decisiones según tu situación personal y tu tolerancia al riesgo; si lo necesitas, consulta a un asesor independiente.
Aviso de riesgo
Toda inversión conlleva riesgos. El valor puede subir o bajar y los resultados pasados no garantizan rendimientos futuros. Es posible perder parte o la totalidad del capital invertido. Las criptomonedas no están reguladas por la CNMV y conllevan un riesgo elevado de pérdida total.
Publicidad y enlaces de afiliación
Algunos enlaces de esta web están marcados con un asterisco (*) e indican enlaces de afiliación (publicidad). Si contratas un producto a través de uno de estos enlaces, recibimos una comisión del proveedor sin coste adicional para ti. Así apoyas nuestro trabajo.